

Я слишком много раз видел такую картину на технологических рынках. Компания отчитывается о рекордных продажах, все начинают праздновать, и вдруг никто не хочет задавать неудобный вопрос: действительно ли клиенты зарабатывают на том, что покупают?
Именно к этому я постоянно возвращаюсь, когда речь заходит о NVIDIA. Спрос на чипы для ИИ реален. Заказы реальны. Выручка реальна. Но это ещё не значит, что расходы, стоящие за этими цифрами, устойчивы. Есть разница между тем, что клиенты покупают больше оборудования, и тем, что они зарабатывают на нём достаточно, чтобы продолжать покупать его в следующем году.
И, честно говоря, эта разница важнее очередного заголовка о рекордной выручке.
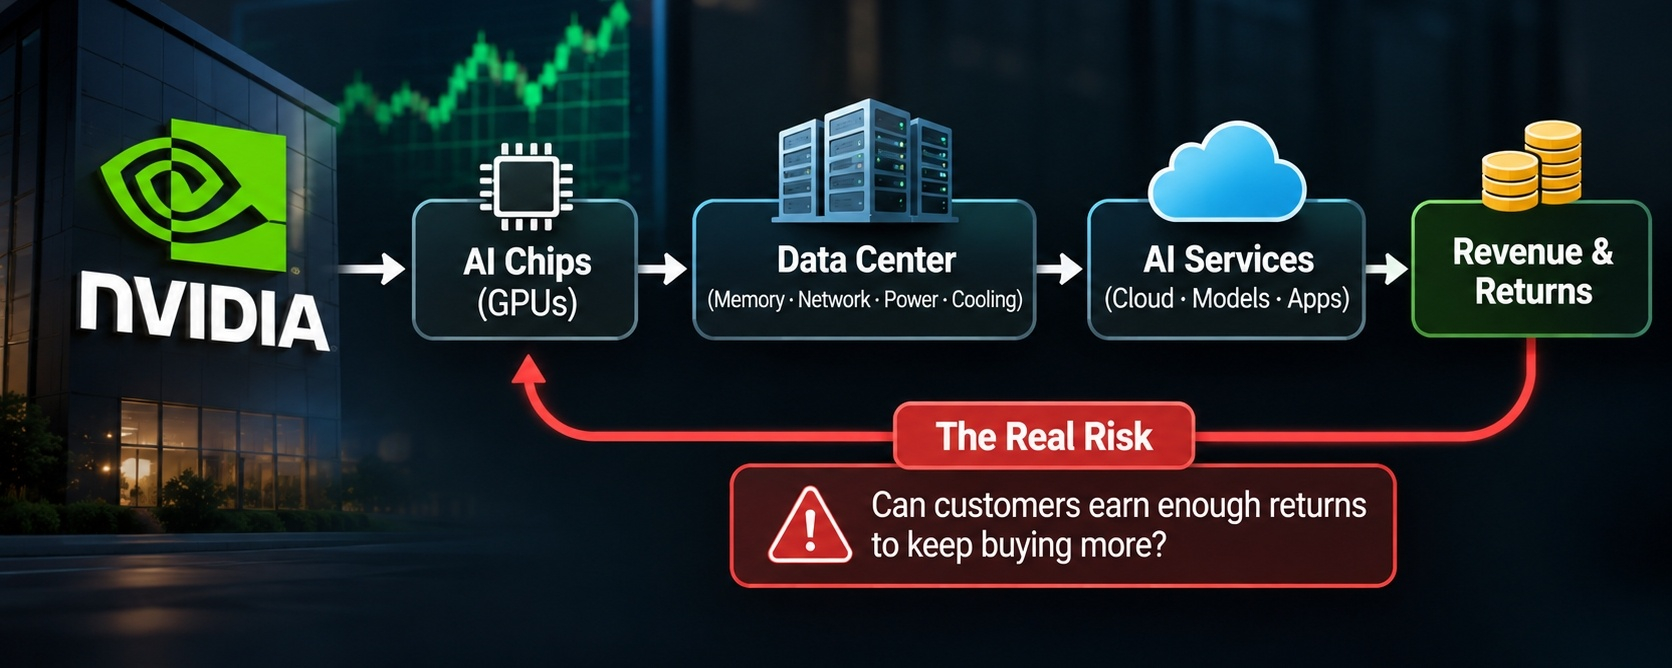
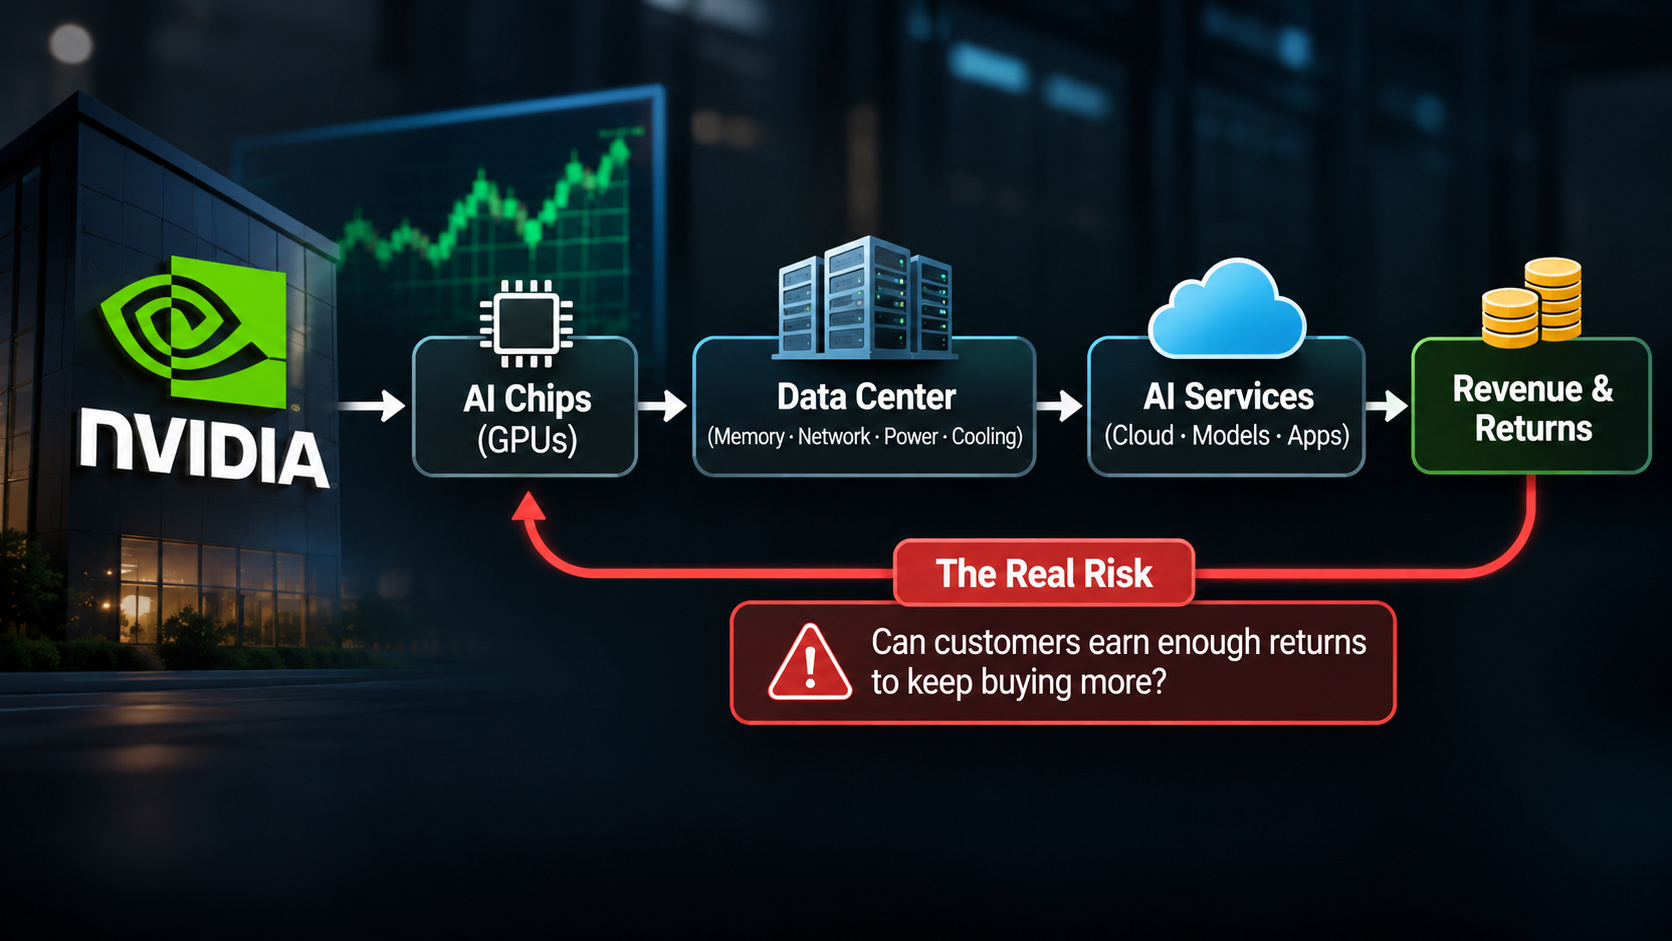
NVIDIA не продаёт волшебные коробки, которые клиенты подключают к сети и сразу начинают получать прибыль. Для работы центра обработки данных с ИИ нужны графические процессоры, память с высокой пропускной способностью, передовая упаковка чипов, сетевое оборудование, хранилища данных, электричество, охлаждение и здания, способные выдержать такую нагрузку. Все компоненты должны поступить вовремя и работать слаженно.
Я заметил, что люди склонны игнорировать скучные взаимозависимости, когда рынок охвачен энтузиазмом. Они сосредоточиваются на поставках чипов и забывают обо всём остальном. NVIDIA зависит от мощностей сторонних производителей полупроводников, специализированной упаковки чипов и поставщиков памяти. Затем клиентам нужно построить инфраструктуру, подключить системы и действительно начать их использовать. Одно узкое место может задержать установку целиком. Клиент мог заплатить за дорогостоящее оборудование, которое всё ещё не приносит выручки, потому что не готова инфраструктура электроснабжения или охлаждения.
Это не мелочь. Именно это отличает владение вычислительными мощностями от получения дохода за их использование.
Есть и проблема концентрации клиентов. NVIDIA продаёт продукцию напрямую облачным провайдерам, производителям, дистрибьюторам и системным интеграторам. Некоторые конечные пользователи покупают через эти компании, поэтому список прямых клиентов не позволяет точно определить, кто в итоге использует каждый чип. И всё же концентрация заслуживает внимания.
Согласно отчётности за второй квартал 2027 финансового года, на одного прямого клиента пришлось 16% квартальной выручки. За первое полугодие финансового года на трёх прямых клиентов пришлось 16%, 15% и 13% выручки. Это не означает, что у этих клиентов проблемы. Но когда относительно небольшая группа обеспечивает столь значительную долю продаж, решения о расходах этих клиентов имеют большое значение.
За дебиторской задолженностью тоже стоит следить. По состоянию на 26 июля 2026 года на пять прямых клиентов приходилось 22%, 14%, 13%, 11% и 10% дебиторской задолженности. Проще говоря, значительная часть денег, причитающихся NVIDIA, связана с небольшой группой клиентов.
Доказывает ли это, что кто-то испытывает трудности с оплатой? Нет. Было бы нечестно так утверждать. Но это показывает, почему важно следить за финансовым состоянием клиентов и сроками платежей. Если крупный покупатель изменит планы расходов или столкнётся с проблемами финансирования, последствия могут выйти за рамки одного квартала.
И вот здесь, на мой взгляд, начинается настоящий спор.
Гиперскейлеры тратят миллиарды не просто потому, что графические процессоры впечатляюще выглядят в центре обработки данных. Они рассчитывают, что ИИ-сервисы, облачные продукты, корпоративные контракты и повышение внутренней эффективности оправдают эти расходы. В конце концов, это оборудование должно окупаться. Ему нужны платящие клиенты, достойная загрузка и операционные расходы, которые не съедают всю отдачу.
Что будет, если выручка не начнёт поступать достаточно быстро?
Похоже, этот вопрос людей интересует куда меньше. Покупка графических процессоров — это одно. Превращение их в прибыльные вычислительные сервисы — совсем другое. Если загрузка низкая или клиенты не готовы платить достаточно, будущие заказы могут сократиться. Имеющиеся обязательства по закупкам могут какое-то время поддерживать высокую выручку NVIDIA, но это не гарантирует следующую волну расходов.
Физическая сторона вопроса всё ещё больше всё усложняет. Для объектов с ИИ нужны огромные объёмы электроэнергии, надёжное охлаждение, достаточная пропускная способность сетей и подходящие здания. Даже если чипы доступны, клиенты не смогут должным образом их развернуть без необходимой инфраструктуры. А если производительность ограничивают сетевое оборудование, память или конструкция системы, установка дополнительных графических процессоров не обязательно даст пропорциональный прирост.
Финансовые показатели по-прежнему огромны. NVIDIA сообщила о выручке в размере $96.221 млрд за второй квартал 2027 финансового года, в том числе $89 млрд от подразделения Data Center. Выручка выросла на 106% год к году, а валовая маржа по стандарту non-GAAP составила 75%.
Руководство прогнозирует выручку в размере $108 млрд в третьем квартале, плюс-минус 2%, и валовую маржу по стандарту non-GAAP на уровне 74%, плюс-минус 50 базисных пунктов. Прогноз также не учитывал выручку от вычислительных продуктов Data Center в Китае.
Никто не может честно назвать эти показатели слабыми. Но ожидания колоссальны, и именно поэтому я бы не ограничивался цифрами из заголовков.
Есть ещё одна проблема, которую не стоит сбрасывать со счетов: финансирование. Если акции технологических компаний подешевеют, а получить кредит станет труднее, небольшим облачным провайдерам ИИ и покупателям, зависящим от внешнего финансирования, может быть сложнее расширяться. Дорогостоящее оборудование, простаивающее без дела, довольно быстро становится обузой. Это не значит, что развитие ИИ внезапно остановится. Это значит, что некоторые клиенты могут решить: увеличивать мощности прежними темпами просто невыгодно.
Перед публикацией отчётности 17 ноября я бы следил за прогнозами руководства, выручкой Data Center, маржой, спросом со стороны клиентов и ограничениями предложения. Не потому, что один квартал раскроет всю картину, а потому, что разрыв между расходами и реальной отдачей становится всё труднее игнорировать.
Значительное превышение прогнозов по прибыли показало бы, что NVIDIA хорошо справилась со своей задачей. Но это не доказало бы, что каждый клиент получает привлекательную отдачу, что инфраструктура успевает за спросом или что нынешние темпы расходов могут сохраняться бесконечно.
Я пережил достаточно рыночных циклов, чтобы знать: впечатляющие показатели продаж могут скрывать неудобные вопросы. И прямо сейчас вопрос не в том, хотят ли клиенты больше чипов для ИИ.
Вопрос в том,
могут ли они позволить себе и дальше хотеть их.