🚨 BOFA СОХРАНЯЕТ ОПТИМИЗМ В ОТНОШЕНИИ $NBIS !
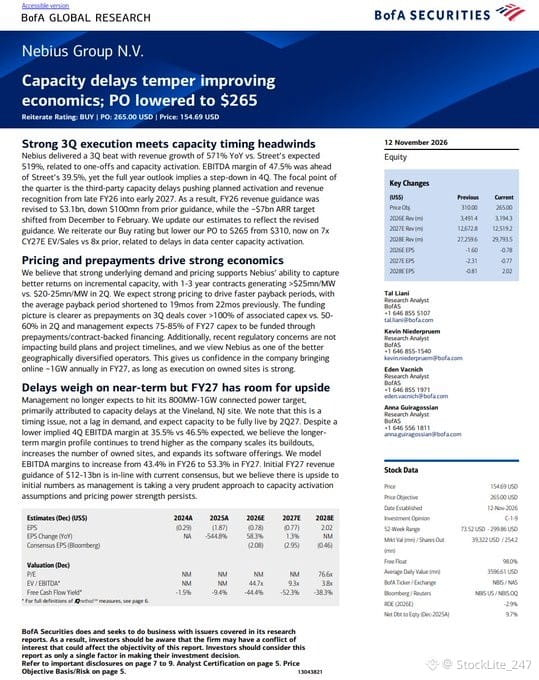
Bank of America подтверждает рекомендацию «ПОКУПАТЬ» для Nebius, несмотря на снижение целевой цены с $310 до $265.
Вот что выделяется в исследовательском отчёте от 12 ноября:
🔥 Скорректированная маржа EBITDA в третьем квартале достигла 47,5%, превысив ожидания аналитиков в 39,5%.
🔥 Стоимость трёхлетних контрактов выросла до более чем $25 млн за МВт по сравнению с $20–25 млн во втором квартале.
🔥 Предоплаты клиентов по сделкам третьего квартала покрывают более 100% соответствующих капитальных затрат (CapEx), тогда как во втором квартале этот показатель составлял 50–60%.
🔥 Руководство ожидает, что 75% капитальных затрат на 2027 финансовый год будут профинансированы за счёт предоплат и финансирования под обеспечение контрактами.
🔥 Цель превысить $7 млрд годовой выручки в пересчёте на текущий темп перенесена с декабря 2026 года на февраль 2027 года.
BofA также сохраняет мнение, что Nebius может выйти на 1 ГВт подключённых мощностей в год в 2027 финансовом году при условии успешной реализации проектов на собственных площадках.
Да, задержки с вводом мощностей — серьёзная проблема. Но повышение цен по контрактам, предоплаты клиентов и высокий базовый спрос — важные позитивные факторы.
Краткосрочные риски, связанные с исполнением планов, реальны, но BofA по-прежнему видит значительный долгосрочный потенциал у $NBIS . 🚀
Bank of America подтверждает рекомендацию «ПОКУПАТЬ» для Nebius, несмотря на снижение целевой цены с $310 до $265.
Вот что выделяется в исследовательском отчёте от 12 ноября:
🔥 Скорректированная маржа EBITDA в третьем квартале достигла 47,5%, превысив ожидания аналитиков в 39,5%.
🔥 Стоимость трёхлетних контрактов выросла до более чем $25 млн за МВт по сравнению с $20–25 млн во втором квартале.
🔥 Предоплаты клиентов по сделкам третьего квартала покрывают более 100% соответствующих капитальных затрат (CapEx), тогда как во втором квартале этот показатель составлял 50–60%.
🔥 Руководство ожидает, что 75% капитальных затрат на 2027 финансовый год будут профинансированы за счёт предоплат и финансирования под обеспечение контрактами.
🔥 Цель превысить $7 млрд годовой выручки в пересчёте на текущий темп перенесена с декабря 2026 года на февраль 2027 года.
BofA также сохраняет мнение, что Nebius может выйти на 1 ГВт подключённых мощностей в год в 2027 финансовом году при условии успешной реализации проектов на собственных площадках.
Да, задержки с вводом мощностей — серьёзная проблема. Но повышение цен по контрактам, предоплаты клиентов и высокий базовый спрос — важные позитивные факторы.
Краткосрочные риски, связанные с исполнением планов, реальны, но BofA по-прежнему видит значительный долгосрочный потенциал у $NBIS . 🚀