


В прошлом месяце Pump.fun интегрировала в своё приложение сервис Collector Crypt по вскрытию бустеров. Всего через день Collector установила рекорд по числу вскрытых бустеров за сутки.
Изначально Pump.fun специализировалась на выпуске мем-токенов, затем занялась торговлей на DEX и бессрочными контрактами, а теперь продаёт даже карты Pokémon.
А ещё до этого Jupiter уже подключила тот же сервис для покупки карт Pokémon.
Одна платформа выпускает токены, другая агрегирует сделки — почему обе начали продавать бустеры Pokémon?
Для многих это довольно нишевый сегмент, но Collector Crypt уже превращает собственный бизнес по вскрытию бустеров в инфраструктуру, которую можно подключать к разным приложениям.
Далее для краткости — CC
Кроме того, согласно квартальным данным DefiLlama, этот бизнес уже достиг весьма внушительных масштабов.
1. Как зарабатывает Collector Crypt
Механика продукта довольно проста: пользователь покупает набор карточек по фиксированной цене и случайным образом получает одну физическую коллекционную карточку, которую хранит платформа.
После открытия набора пользователь может забрать карточку в физическом виде или продать её обратно по предложенной платформой цене и получить USDC. Иными словами, это модель «открывай наборы-сюрпризы и продавай обратно».
Согласно подсчётам стороннего исследовательского отчёта по данным за третий квартал, около 97% открытых за этот период карточек в итоге были проданы обратно платформе.
Это означает, что подавляющее большинство пользователей не оставляли карточки себе, а предпочитали вернуть деньги, чтобы продолжить торговать или уйти с платформы.
Это показывает, что бизнес CC по выпуску карточек в значительной степени построен на постоянном обороте одного и того же пула карточек и средств.
По данным DefiLlama, общие операционные показатели CC за третий квартал выглядели так:
Объём продаж наборов карточек — около 426 млн долларов
Объём обратного выкупа карточек — 398 млн долларов
Доход протокола после распределения — около 35 млн долларов
С точки зрения бизнеса CC скорее представляет собой протокол, который зарабатывает небольшую маржу на частых сделках с наборами карточек, а не получает большую часть выручки от продажи каждой карточки.
2. Почему подключение Jupiter и Pump.fun так важно?
Поэтому для CC самый прямой способ увеличить доходы — привлечь больше пользователей к покупке наборов карточек.
Раньше она в основном привлекала пользователей через собственную платформу.
Но теперь такие приложения, как Jupiter и Pump.fun, могут подключить продукт и напрямую предлагать услуги по выпуску карточек своим пользователям, тем самым расширяя каналы дистрибуции. Это похоже на то, как приложения подключают Hyperliquid, чтобы предлагать пользователям услуги торговли бессрочными фьючерсами.
Партнёрам нужно лишь сосредоточиться на привлечении пользователей, а CC не приходится создавать отдельную торговую площадку для каждого нового пользователя.
Однако есть и важное отличие: CC по-прежнему несёт ответственность за хранение запасов физических коллекционных предметов и исполнение заказов, поэтому её предельные издержки рассчитываются не так, как у Hyperliquid.
Поэтому появление нескольких новых каналов не сделает её бизнес более лёгким с точки зрения активов.
За последние два квартала эта модель уже обеспечила заметный рост:
Во втором квартале на сторонние каналы приходилось лишь около 3,7% расходов на покупку наборов карточек в CC;
В третьем квартале эта доля выросла до 20%.
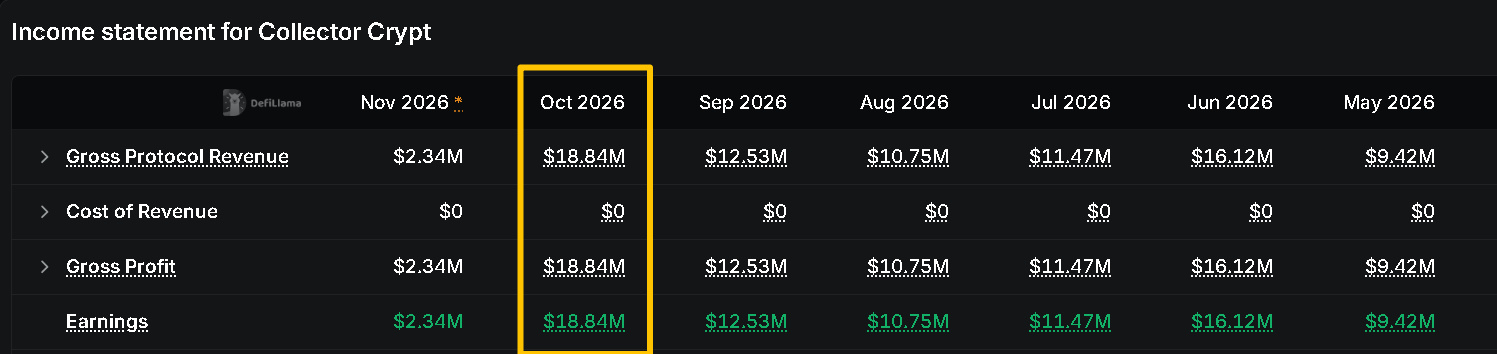
Pump.fun подключился в четвёртом квартале, поэтому к его завершению этот показатель, как ожидается, вырастет ещё заметнее. Если судить по имеющимся ежемесячным данным, доход протокола CC уже достиг месячного рекорда — возможно, благодаря подключению Pump.fun в октябре.
Но...
3. Кто здесь заказчик — ты или я?
История с интеграцией Pump.fun, о которой говорилось выше, на этом не закончилась. Согласно публикации SolanaFloor в конце октября, после первоначального использования инфраструктуры CC для выпуска карточек Pump.fun переключился на конкурента — Phygitals.
В публикации также отмечалось, что платформы официально не объявляли об эксклюзивном долгосрочном партнёрстве. Это означает, что по крайней мере при нынешней модели продукта CC не является единственным протоколом, доступным в этой сфере.
Это отличается от ситуации с Hyperliquid, который безоговорочно лидирует в сегменте Perp DEX. У Perp DEX есть преимущество накопленной ликвидности активов, поэтому зрелые протоколы обладают большей «ценовой властью» на бэкенде. Однако CC пока не контролирует ценообразование на рынке сторонних сервисов выпуска карточек.
Для сторонних протоколов, интегрирующих такой сервис, ситуация сейчас такова: предположим, оба поставщика могут предложить наборы карточек Pokémon и поддерживают мгновенный выкуп. Тогда платформе, естественно, выгоднее выбрать того, у кого ассортимент карточек шире, цены выкупа конкурентоспособнее или условия сотрудничества лучше.
В такой ситуации приложения, контролирующие доступ к пользователям, наоборот, получают больше возможностей для переговоров.
Инфраструктурный бизнес изначально должен был быть бизнесом заказчика, однако на нынешнем этапе развития карточек в блокчейне «заказчик», предоставляющий поддержку на бэкенде, скорее напоминает «исполнителя».
Поэтому, если CC хочет увеличить доходы за счёт сторонних каналов, перед ней фактически стоят две задачи:
добиться того, чтобы больше приложений захотели подключить её сервис выпуска карточек;
обеспечить себе достаточную долю доходов после роста объёма торгов.
Особенно важен второй пункт. Если сейчас Fomo решит подключиться и одновременно потребует большую долю доходов, чем у текущих каналов, CC, скорее всего, придётся пойти на сотрудничество, отдав партнёру часть и без того ограниченной выручки, которую она сохраняет за собой.
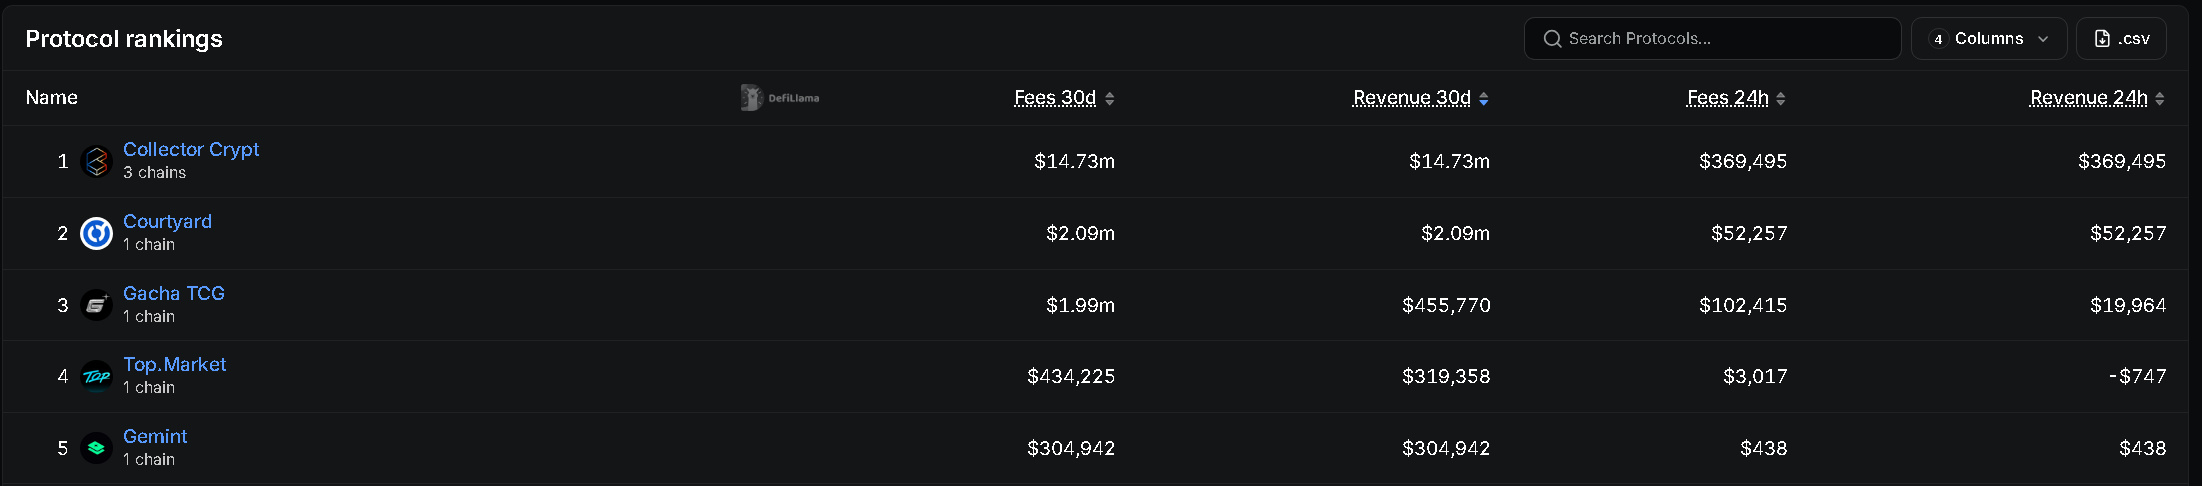
Так что, хотя сейчас CC и кажется «лидером номер один» в этой нише, ни её бизнес-модель, ни показатели не свидетельствуют о том, что она занимает незаменимое положение.