


Кратко
·Stifel рассматривает смену руководства как базовый сценарий и снизила целевую цену акций Nvidia с 315 до 205 долларов, сохранив рекомендацию «покупать».
·Корректировка в основном коснулась мультипликатора оценки: Stifel снизила прогнозный коэффициент P/E на 2028 финансовый год с 20 до 13, по-прежнему ожидая, что ближайшие результаты компании могут немного превзойти прогнозы.
·Дэн Айвз и Джин Манстер ранее оценивали, что уход Дженсена Хуанга может снизить оценку Nvidia на 20–30%, однако вероятность его ухода тогда оценивалась лишь в 10–15%.
·На фоне сообщений о возможной смене руководителя и поиске преемника прежний вывод о том, что «риск ухода уже учтён в цене акций», требует пересмотра.
·По расчётам TIKR, при неизменных прогнозах прибыли дисконт в 20–30% снизил бы форвардный коэффициент P/E Nvidia примерно до 10–12.
·Если последующие экспортные ограничения затронут продажи, уже заложенные в прогноз, рынку придётся пересмотреть прогноз прибыли в сторону понижения — давление одновременно испытают и мультипликатор, и прибыль.
Знаменитая кожаная куртка Дженсена Хуанга становится метафорой обсуждений оценки Nvidia на Уолл-стрит.
10 ноября Скотт Галлоуэй в подкасте (Pivot) описал вечер в индустрии ИИ словами: «Всё держится на одной кожаной куртке». После того как совет директоров Nvidia начал независимое расследование в отношении Дженсена Хуанга, инвесторы стали оценивать сценарий, который раньше редко всерьёз обсуждали: сколько стоит Nvidia, если её основатель уйдёт?
Некоторые аналитики предварительно оценили возможное снижение стоимости в 20–30%. Затем брокерские компании начали пересматривать целевые цены. 12 ноября, как сообщило Investing.com, Stifel снизила целевую цену Nvidia с 315 до 205 долларов — примерно на 35%, сохранив при этом рекомендацию «покупать».
На момент публикации Nvidia ещё не объявила об изменениях в руководстве. Однако в оценочной модели Stifel смена руководства уже стала базовым сценарием.
Ценность Дженсена Хуанга начинает отражаться в дисконте к коэффициенту P/E
Корректировка Stifel позволила выразить ответ на вопрос «Сколько стоит Дженсен Хуанг?» в конкретных цифрах.
В качестве прогнозной прибыли на акцию за 2028 финансовый год компания использовала 15,65 доллара и снизила коэффициент P/E, применяемый для расчёта целевой цены, с 20 до 13. При таком подходе коэффициент P/E 13 соответствует цене примерно в 203 доллара — близкой к новой целевой цене в 205 долларов.
Коэффициент P/E отражает, сколько инвесторы готовы платить за каждый доллар прибыли. Если прогноз прибыли остаётся примерно на прежнем уровне, снижение мультипликатора означает, что инвесторы меньше уверены в будущем росте и готовы платить меньше.
Оценка Stifel недавних результатов Nvidia остаётся довольно позитивной. Компания ожидает, что результаты за третий квартал 2027 финансового года, которые будут опубликованы 17 ноября, немного превзойдут прогнозы; главным ограничением роста по-прежнему остаются поставки, а прогноз прибыли на 2028 финансовый год может быть повышен. В то же время неопределённость относительно кандидатуры преемника, сроков передачи полномочий, сохранения ключевых руководителей, а также изменений в каналах продаж и соблюдении экспортных требований повышает неопределённость долгосрочных перспектив роста.
Другие компании также пересматривают этот риск. По данным Investing.com, Bernstein понизила рейтинг Nvidia с «выше рынка» до «на уровне рынка», снизив целевую цену до 200 долларов. Morgan Stanley исключила компанию из списка предпочтительных акций, но сохранила рейтинг «выше рынка» и целевую цену в 300 долларов. Подходы разных компаний к оценке прибыли и стоимости уже заметно расходятся.
Важность Дженсена Хуанга прежде всего отражается в устройстве Nvidia. Обозреватель Reuters Breakingviews Роберт Сайран отмечает, что более 60 человек напрямую подчиняются Хуангу, а четыре руководителя следующего уровня занимают равное положение. В такой структуре, построенной вокруг основателя, преемнику придётся одновременно отвечать за технические решения, внутреннюю координацию и общение с клиентами, что также усложняет экстренную передачу полномочий.
Деловые отношения компании за её пределами также станут испытанием для преемника. Крупные клиенты, такие как Microsoft, Amazon и Google, продолжают закупать чипы Nvidia, но одновременно заинтересованы в разработке собственных более дешёвых продуктов. Расширяя экосистему аппаратного и программного обеспечения, Дженсен Хуанг повышает для клиентов стоимость перехода к другому поставщику. Кроме того, он наладил сотрудничество в сфере финансирования с такими организациями, как Apollo и Blackstone, помогая клиентам привлекать средства на покупку чипов. По мнению Сайрана, инвестиции и финансовая поддержка небольших клиентов также помогают расширить круг покупателей и ограничить влияние крупных клиентов на цены.
Эта система связывает конкурентоспособность продуктов, финансирование клиентов и рост заказов. От того, сможет ли преемник продолжить такое сотрудничество, зависят оценки инвесторов будущей выручки и рентабельности, а также то, какую часть премии в оценке Nvidia удастся сохранить.
Снижение на 20–30% в зависимости от вероятности ухода
Ещё до того, как Stifel скорректировала целевую цену, Дэн Айвз и Джин Манстер попытались оценить последствия ухода Дженсена Хуанга.
10 ноября Дэн Айвз из Yorkville Ives & Co. заявил, что если Дженсена Хуанга отстранят от должности генерального директора, стоимость Nvidia как компании и её акций может снизиться на 25–30%. Тогда он оценивал вероятность такого развития событий примерно в 15%.
Джин Манстер из Deepwater Asset Management оценил возможное снижение примерно в 20%. По его мнению, на тот момент цена акций уже учитывала вероятность ухода около 25%, тогда как его собственная оценка составляла 10–15%.
На основе этих оценок TIKR провела простой расчёт с учётом вероятности. По оценке Айвза, снижение стоимости на 25–30%, умноженное на вероятность такого исхода в 15%, означает общее влияние на стоимость примерно в 3,75–4,5%. По оценке Манстера, влияние составляет около 2–3%.
Исходя из этих предположений, в статье от 11 ноября TIKR пришла к выводу, что падение акций в течение двух торговых дней подряд, возможно, уже учло большую часть риска ухода.
Однако этот вывод во многом зависит от времени публикации новостей.
Позже (The Wall Street Journal) сообщила, что совет директоров готовится заменить Дженсена Хуанга, а Bloomberg написал, что компания наняла рекрутинговое агентство и рассматривает возможность назначения временного генерального директора. К моменту публикации новой оценки Stifel смена руководства уже стала базовым сценарием. Поэтому прежнее предположение о вероятности в 10–15% требовало пересмотра.
Если инвесторы считают, что уход становится всё более вероятным, то даже при неизменной оценке снижения стоимости после ухода дисконт за риск, который должна учитывать текущая цена акций, увеличивается. Чтобы определить, полностью ли риск учтён в цене, необходимо оценить и вероятность ухода, и фактическое влияние смены руководства на стоимость компании.
При неизменных прогнозах прибыли акции Nvidia могут подешеветь до 10–12 форвардных прибылей
По мнению TIKR, оценка Nvidia по-прежнему подкреплена ожиданиями роста прибыли.
Согласно консенсус-прогнозу, на который ссылается TIKR, скорректированная прибыль Nvidia на акцию вырастет с 9,32 доллара за финансовый год, заканчивающийся в январе 2027 года, до 21,41 доллара за финансовый год, заканчивающийся в январе 2029 года, то есть более чем удвоится за два года.
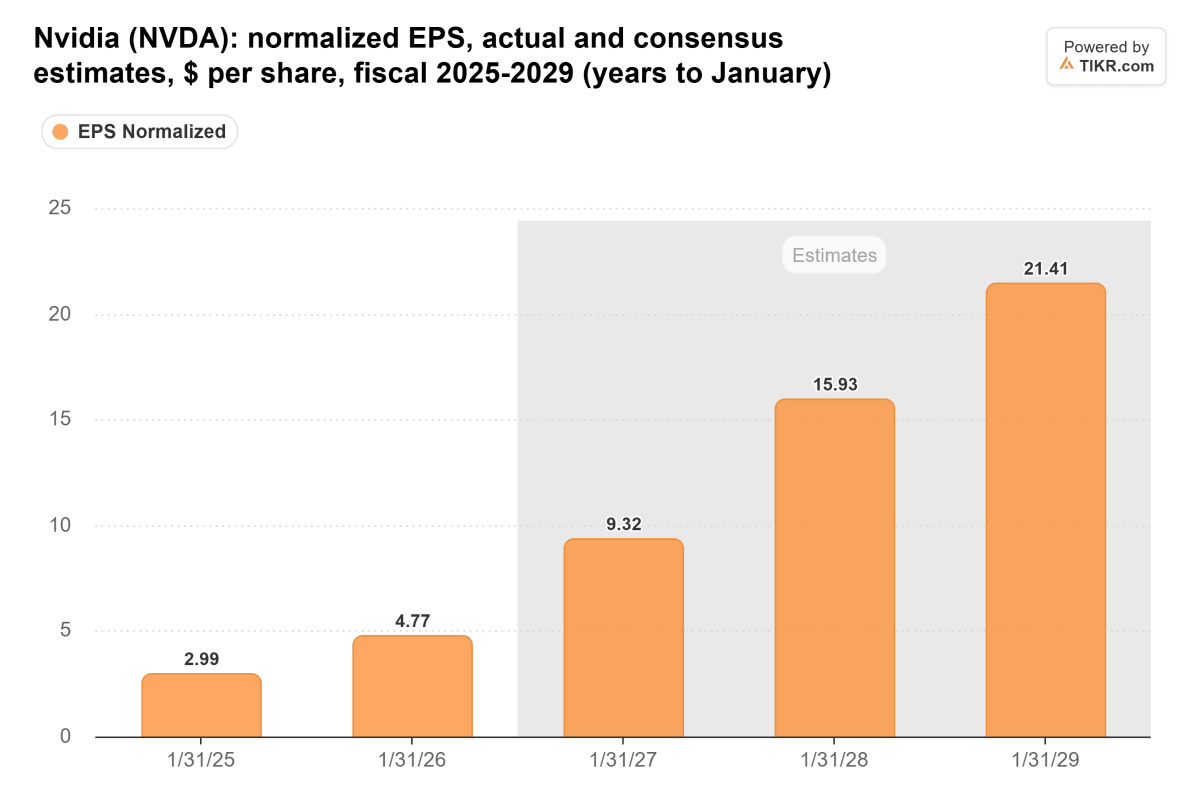
Скорректированная прибыль Nvidia на акцию в 2025–2029 финансовых годах, в долларах. Серым цветом обозначены консенсус-прогнозы рынка.
По данным TIKR, 9 ноября форвардный коэффициент P/E Nvidia на ближайшие 12 месяцев составлял около 14,8 — это минимум за последние три года и ниже среднего значения за тот же период, составляющего около 30,1.
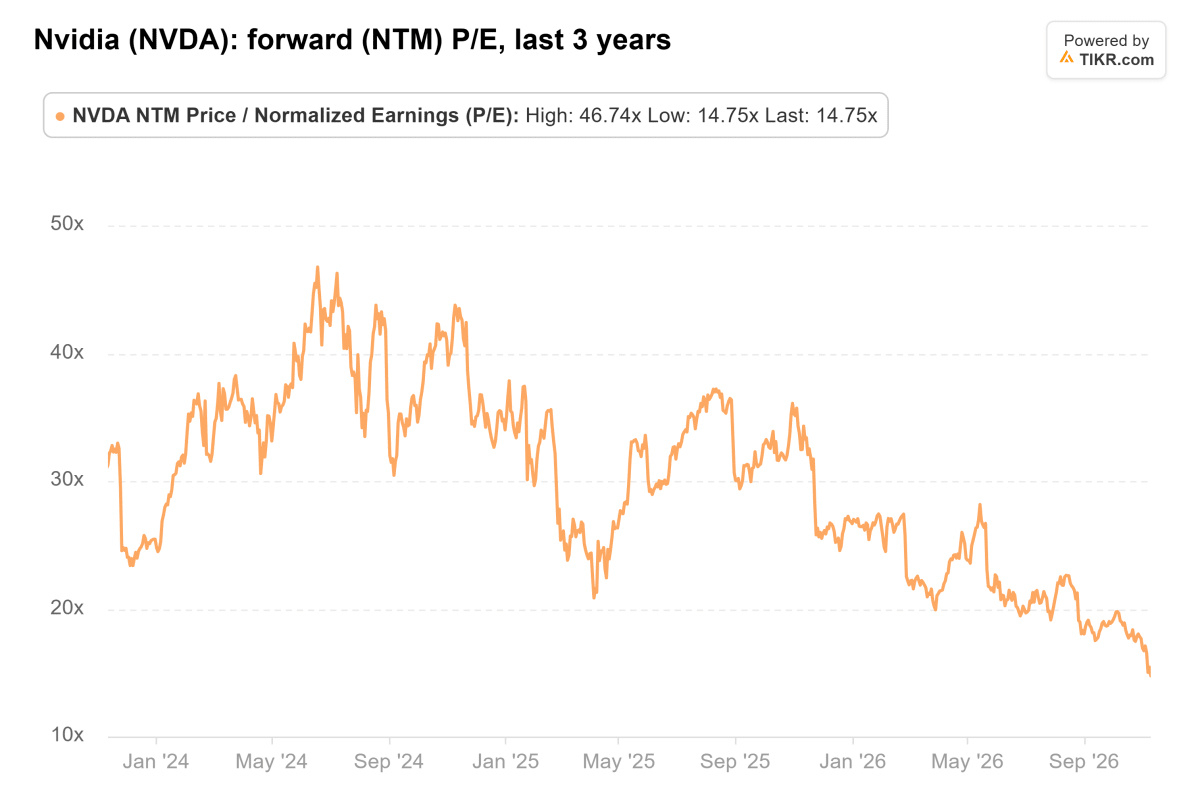
Форвардный коэффициент P/E Nvidia на ближайшие 12 месяцев за последние три года. Последнее значение на графике — 14,75.
Если прогноз прибыли останется неизменным, дисконт в 20–30% к текущей цене акций соответствует коэффициенту P/E примерно 10,4–11,8. Именно это имеет в виду TIKR, говоря, что «без Дженсена Хуанга Nvidia может стать акцией с коэффициентом P/E 10–12».
В расчёте использованы цена акций и прогноз прибыли на тот момент. При изменении цены и рыночных оценок изменится и соответствующий мультипликатор. Кроме того, TIKR использует прогноз прибыли на ближайшие 12 месяцев, а Stifel — прогноз на 2028 финансовый год, поэтому методики оценки различаются.
Оба расчёта отражают одно и то же: рынок по-прежнему ожидает устойчивого роста прибыли Nvidia, но пересматривает цену, которую готов за неё платить. Неопределённость с преемником, стабильность руководства и преемственность стратегии могут стать факторами, снижающими оценочный мультипликатор.
То, какая часть этого дисконта сохранится в итоге, зависит от того, сможет ли Nvidia предложить убедительный план передачи полномочий и сможет ли преемник сохранить эффективность разработки продуктов, отношения с клиентами и сотрудничество в сфере финансирования.
Если прогноз прибыли тоже снизится, переоценка станет ещё глубже
Оба приведённых выше расчёта основаны на одном общем предположении: прибыль, заложенная в прогнозы аналитиков, будет получена.
TIKR отмечает: если дальнейшие проверки приведут к ужесточению экспортных правил и затронут продажи, уже учтённые в прогнозах, аналитикам придётся снизить прогноз прибыли на акцию. Тогда на целевую цену одновременно будут давить снижение прибыли и сокращение оценочного мультипликатора.
Предыдущий прогноз Nvidia по результатам уже исходил из отсутствия доходов от бизнеса по вычислениям для центров обработки данных в Китае. Поэтому влияние дальнейших мер необходимо оценивать применительно к конкретным клиентам, регионам и каналам продаж, выясняя, затрагивают ли новые ограничения существующие прогнозы выручки.
Отчётность 17 ноября станет проверкой этих ожиданий. Ранее компания представила прогноз квартальной выручки в размере 108 млрд долларов с отклонением в обе стороны на 2%. Stifel ожидает, что фактические результаты могут немного превзойти прогноз. Инвесторы также будут следить за дальнейшими прогнозами роста и комментариями руководства о поставках, спросе со стороны клиентов и планах передачи полномочий.
Ответ на вопрос «Сколько стоит Nvidia без Дженсена Хуанга?» пока зависит от двух переменных. Если компания продолжит обеспечивать рост прибыли, рынок будет главным образом пересматривать мультипликатор P/E, который готов платить. Если же смена руководства дополнительно повлияет на исполнение планов и ожидания по заказам, прогноз прибыли тоже может быть снижен.
Сможет ли план преемственности обеспечить стабильность ключевой команды, будут ли продуктовые планы реализованы в срок и смогут ли клиенты по-прежнему получать финансирование для закупки вычислительных мощностей — от этого зависит, станет ли нынешний дисконт, который закладывает Уолл-стрит, компенсацией за риски переходного периода или более долгосрочной переоценкой.