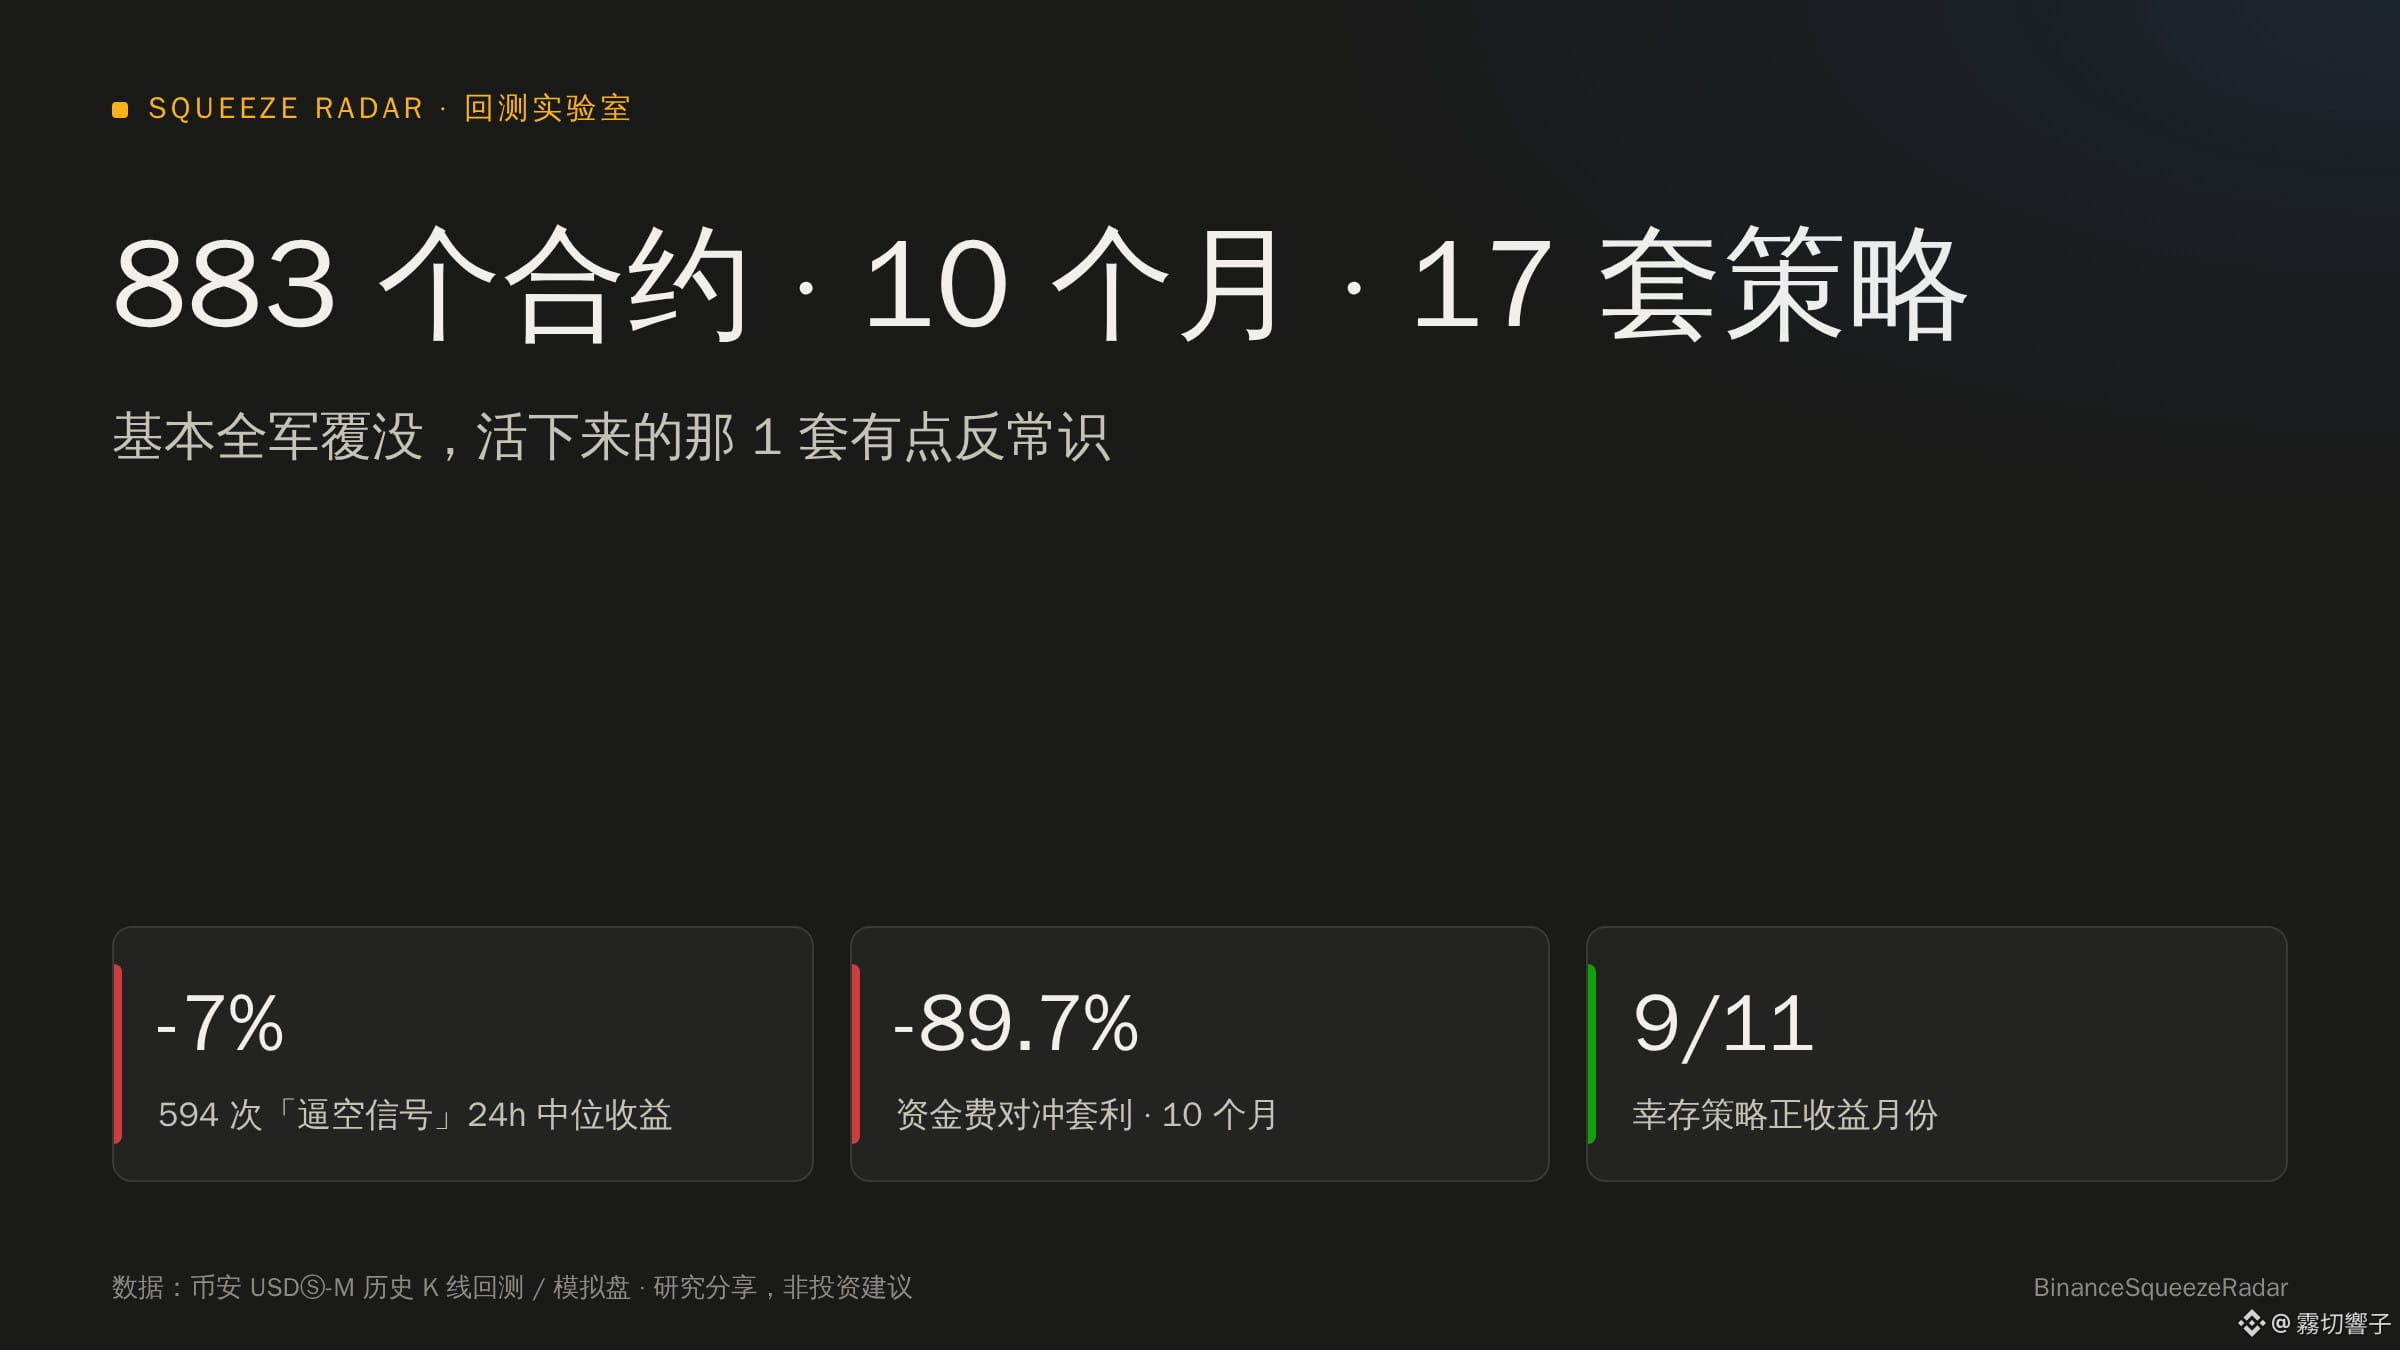
Я прогнал 883 контракта за этот год и протестировал 17 стратегий. Почти все провалились, а единственная выжившая оказалась немного контринтуитивной.
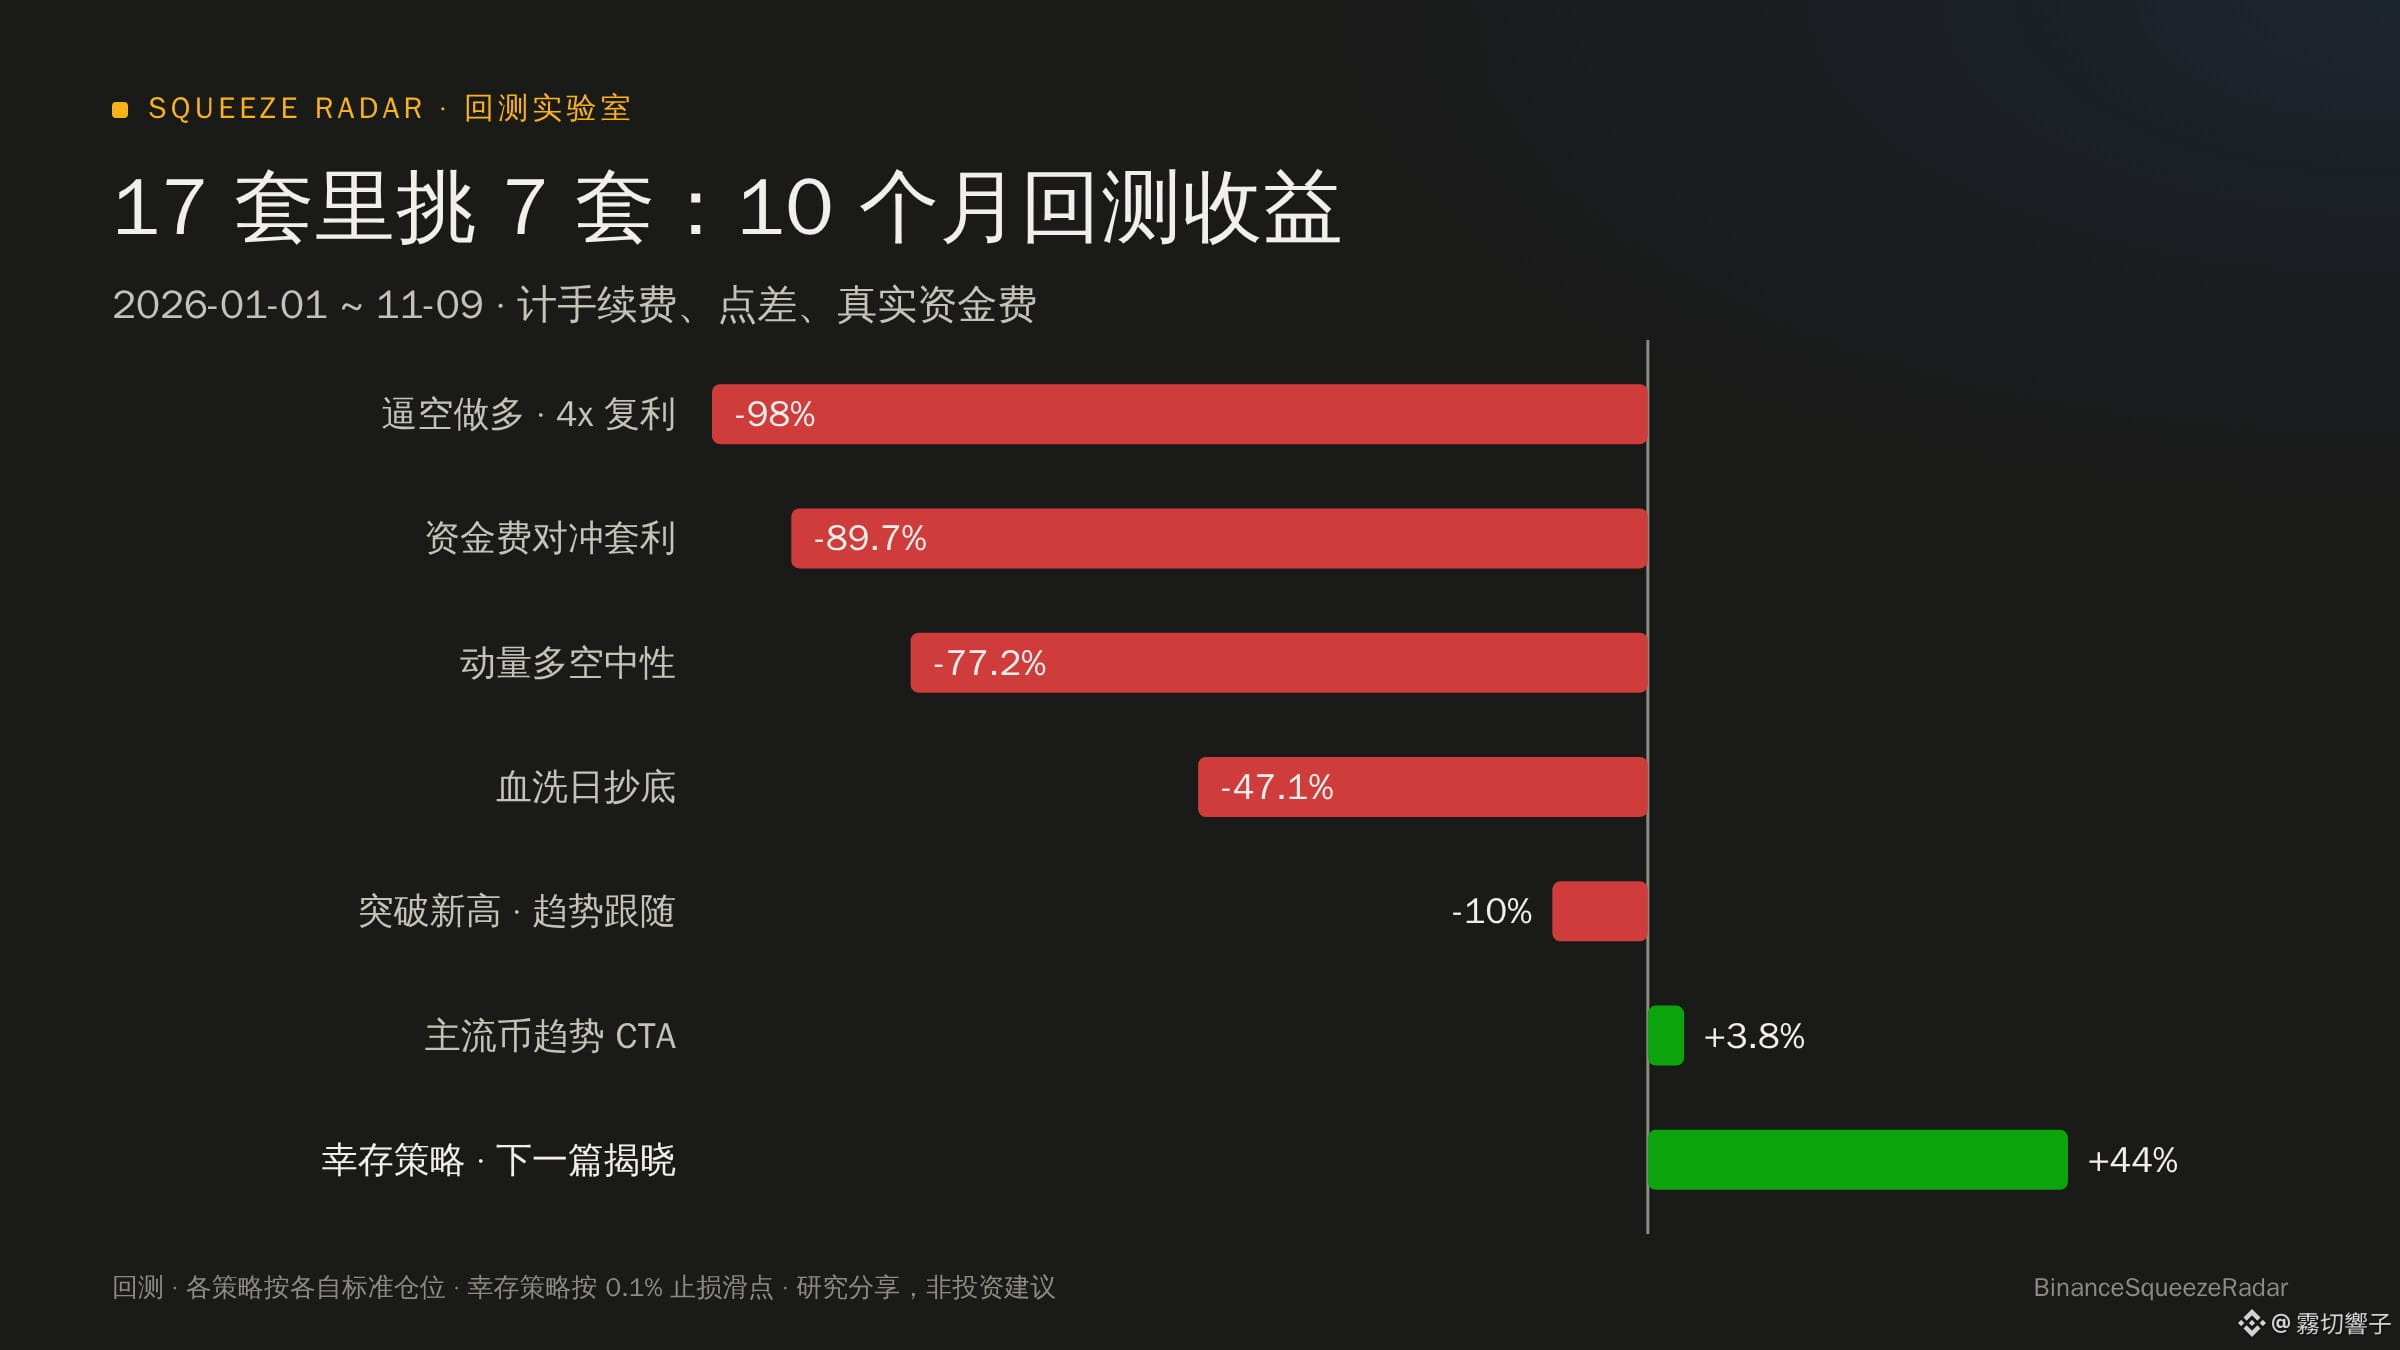
Последние несколько дней я пишу скрипты и тестирую стратегии. Изначально хотел найти способ стабильно наращивать позицию, но в итоге скачал все 883 бессрочных USDT-контракта Binance за период с января по ноябрь этого года (включая уже делистнутые и обесценившиеся) и прогнал их через стратегии. Те самые «беспроигрышные способы», о которых все говорят на Binance Square, на полных данных за 10 месяцев практически все провалились.
Запишу несколько результатов, которые меня удивили:
1. Почему опубликованные в сети бэктесты удваивают капитал, а у меня всё обнуляется?
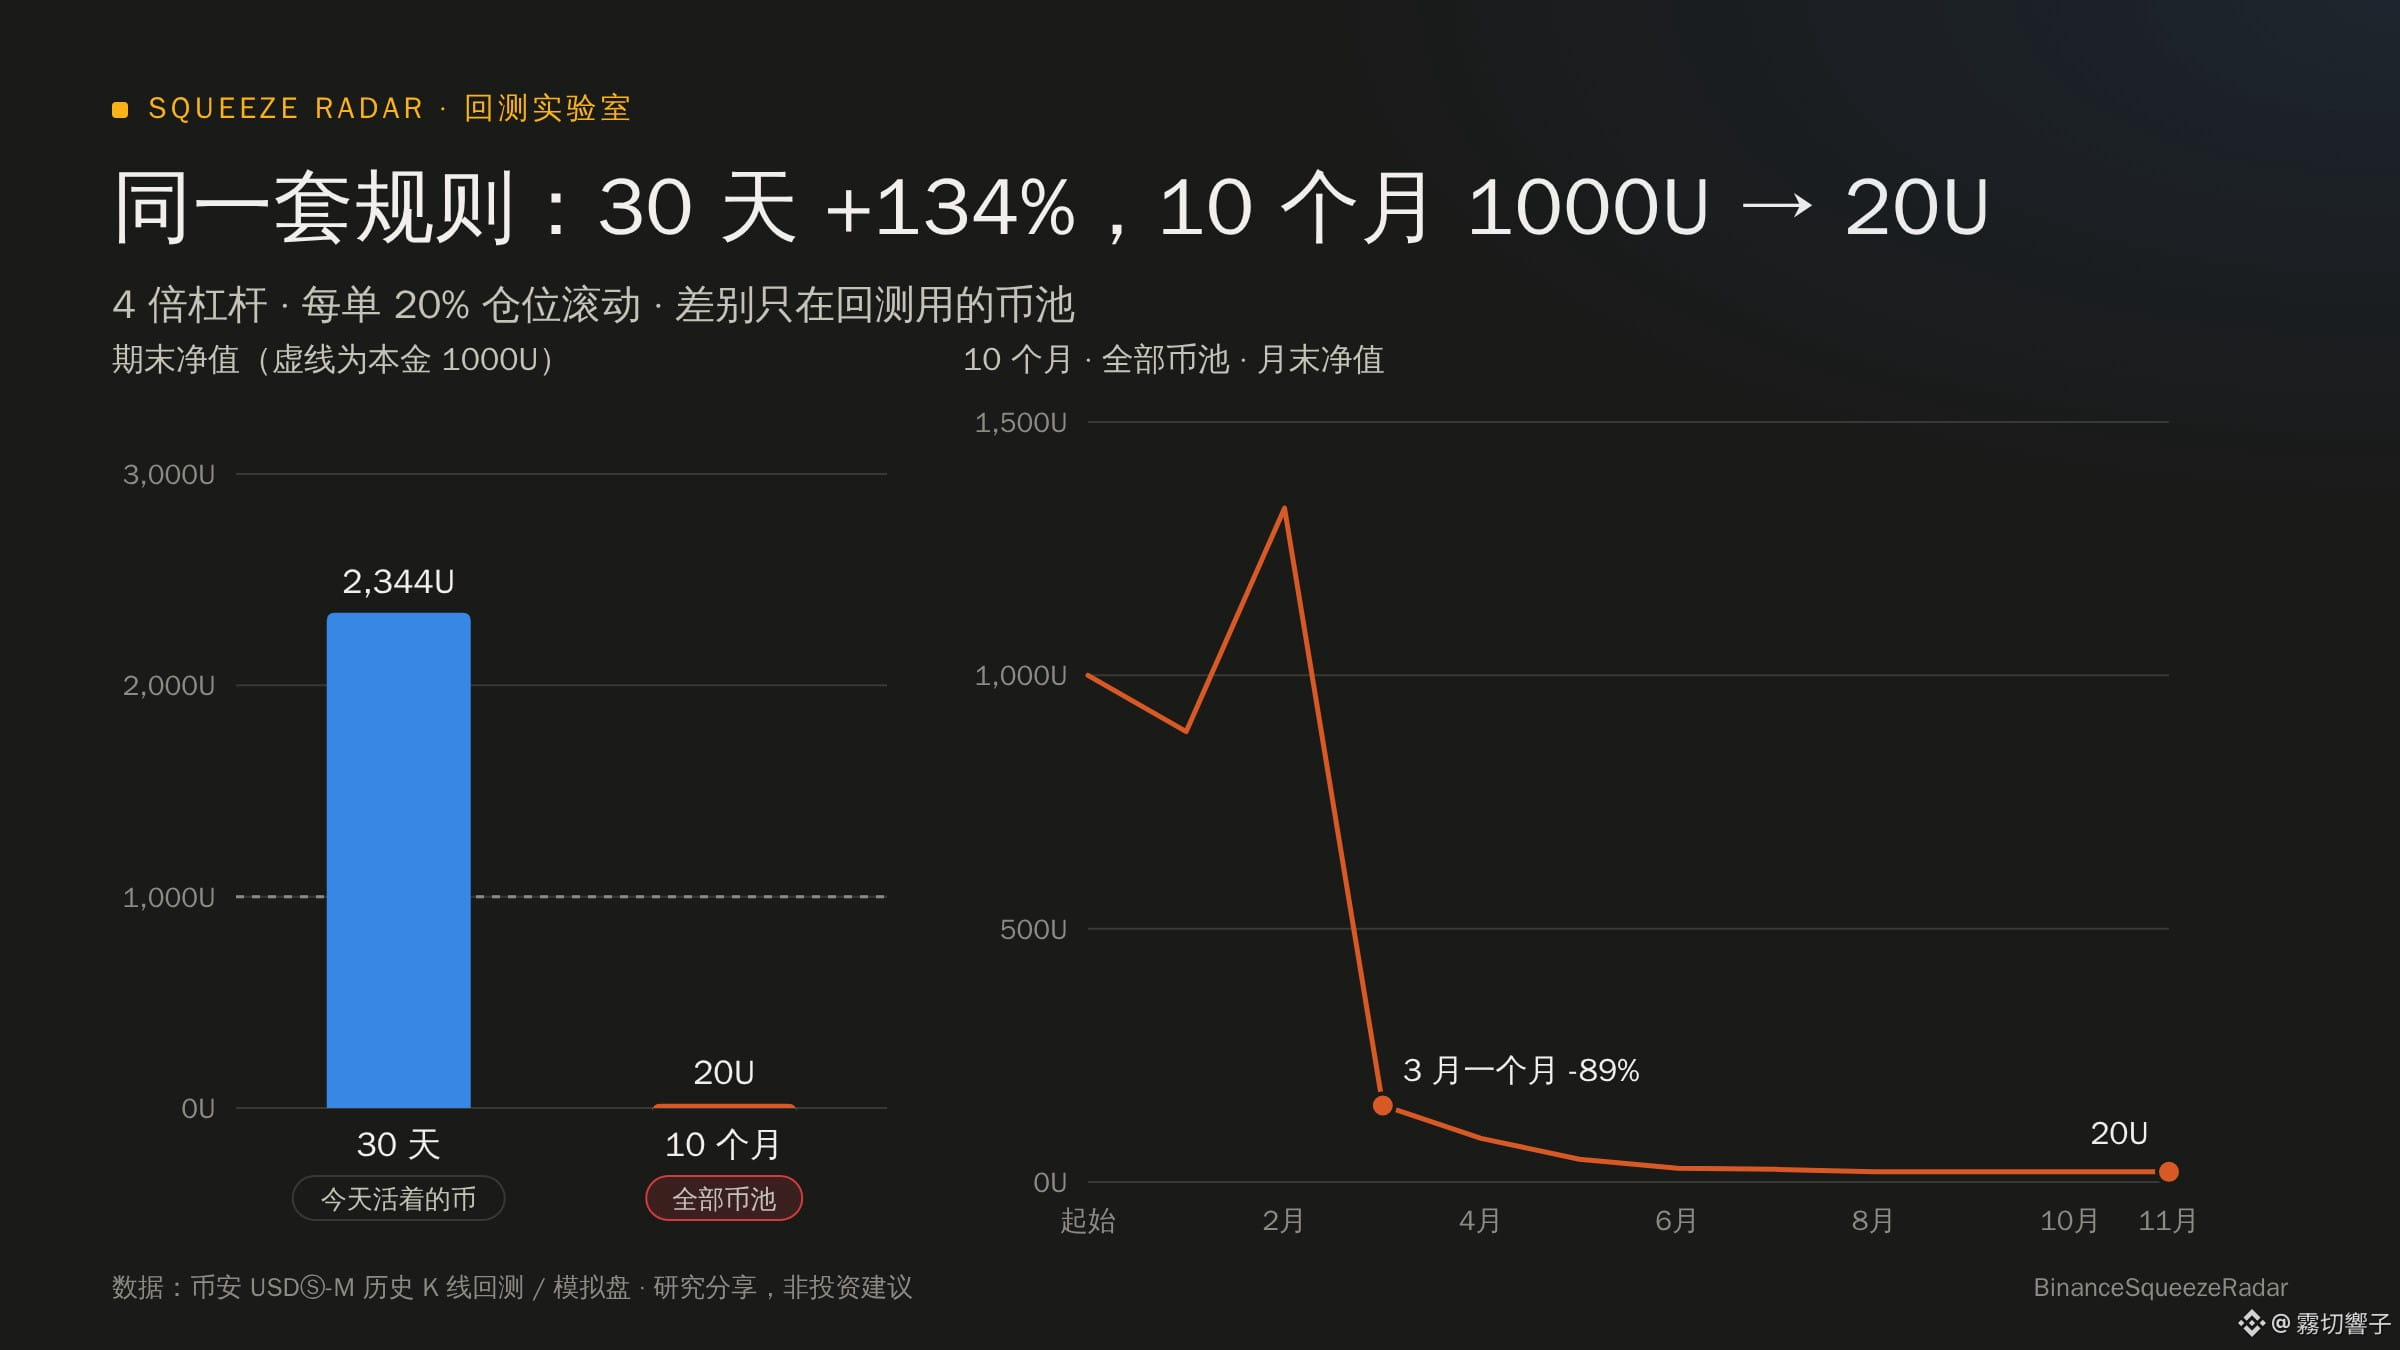
Сначала я протестировал одно и то же правило погони за ростом (плечо 4x, в каждой сделке задействуется 20% позиции с реинвестированием) только на последних 30 днях и только на монетах, которые активны по сей день. Результат — +134%, прямо как печатный станок.
Потом я решил перепроверить: увеличил период до 10 месяцев, добавил все монеты, которые тогда ещё не были делистнуты, и запустил тест заново. В итоге от 1000 USDT осталось всего 20.
Многие зарабатывают на бэктестах просто потому, что подбирают монеты, глядя на сегодняшнюю ситуацию, и заранее исключают те, что уже умерли.
2. «Крайне отрицательная ставка финансирования + резкий рост открытого интереса» — это действительно предвестник шорт-сквиза?
Обычно трейдеры считают, что если шорты слишком переполнены, цену обязательно потянут вверх и устроят сквиз.
За 10 месяцев я нашёл 594 таких стандартных сигнала. Но при входе в лонг доля прибыльных сделок составила всего около 26%. Более того, за все 11 месяцев медианная доходность через 24 часа после открытия позиции была отрицательной — примерно -7% в целом. В семи случаях из десяти цена после скачка откатывалась.
3. Хеджированный арбитраж на ставках финансирования, который должен приносить доход без усилий, за 10 месяцев потерял 89,7%.
Я попробовал покупать монеты с самыми отрицательными ставками финансирования и одновременно шортить монеты с самыми высокими положительными ставками, рассчитывая на надёжный доход за счёт хеджа.
Но после теста выяснилось: альткоины с экстремально отрицательными ставками часто уже успели резко вырасти. На следующий день падение цены создавало такую дыру, которую никакие выплаты по ставке финансирования не могли компенсировать.
4. Я поймал $RAVE с ростом +507%, но в итоге счёт всё равно ушёл в минус.
Я протестировал трендовую стратегию «пробой 30-дневного максимума на повышенном объёме + скользящий тейк-профит».
Она и правда поймала такие монеты-монстры, как $RAVE (+507%) и $LSK (+317%). Но из более чем 1600 пробоев по всему рынку почти 80% в итоге оказались убыточными. Обычно каждая сделка, закрытая по стопу, съедала 6%, и капитал успевал истощиться ещё до появления очередной монеты-монстра.
5. Можно ли просто пересидеть взлетевшую монету-монстра?
Возьмём $BIRB , которая недавно выросла на 132% за один день. Если принудительно закрыть позицию через 24 часа, то после этой отметки цена больше ни разу не возвращалась к прежнему уровню.
А если решить подержать ещё денёк, то по сравнению с ценой на отметке 24 часа она падала ещё на 51,7%; через два дня падение составляло 57,6%. Топливо для покупок, вызванных шорт-сквизом, практически полностью сгорало за один день.
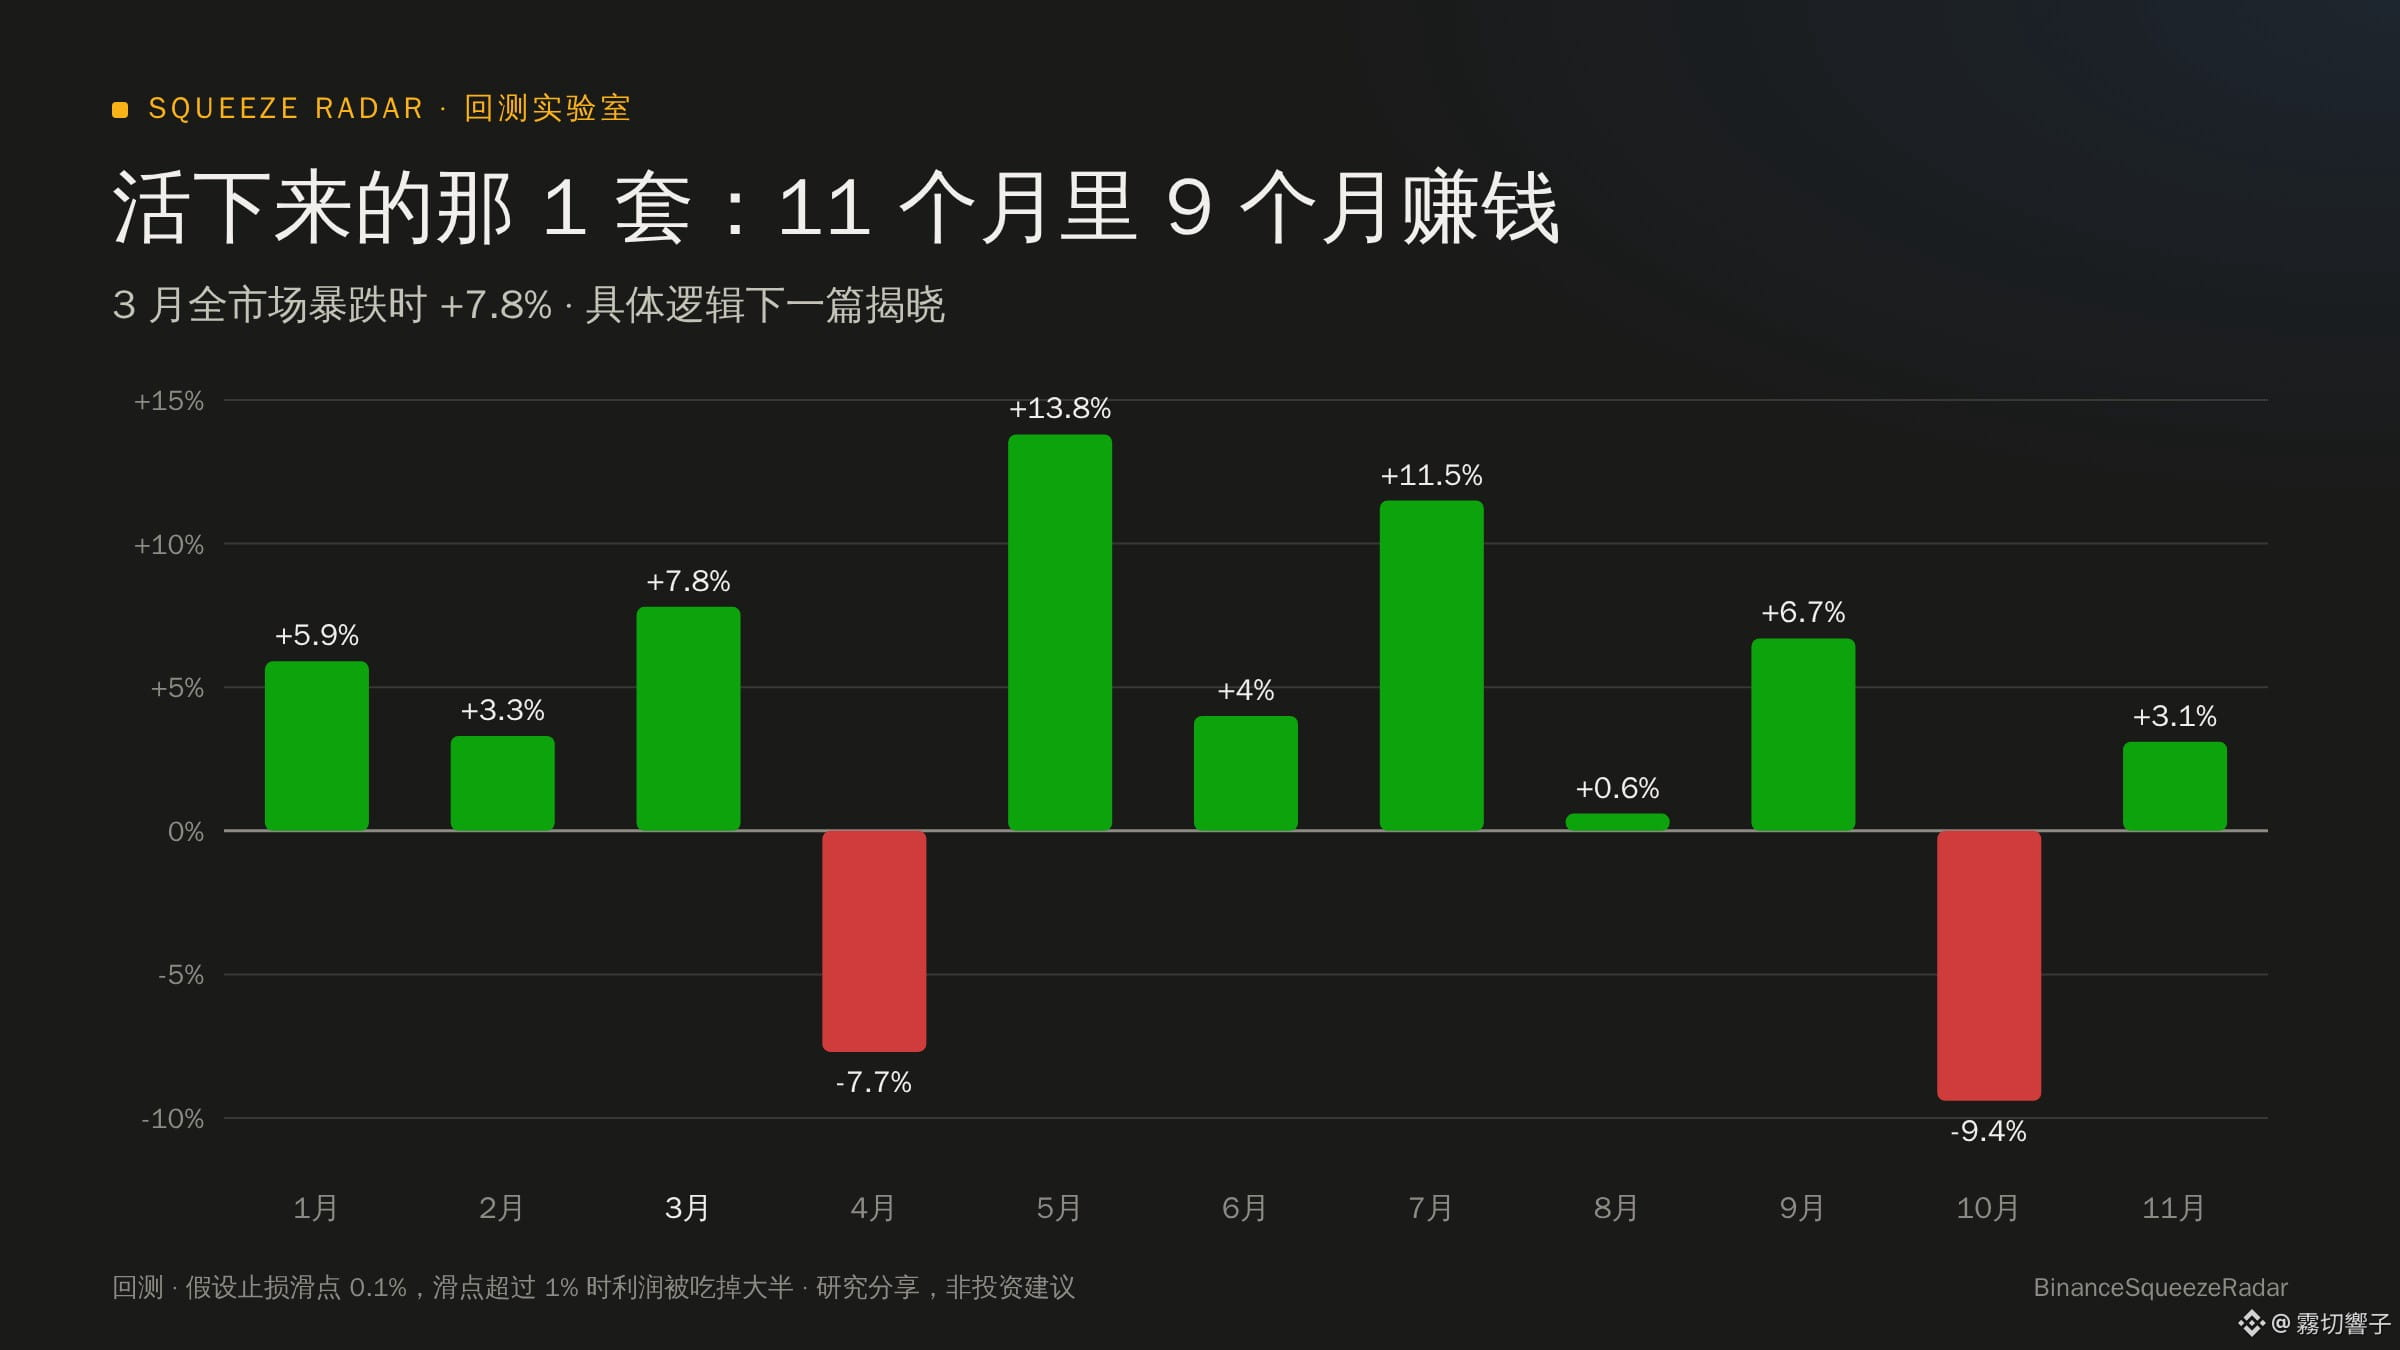
В итоге из 17 вариантов только один оставался стабильным и в первой, и во второй половине года:
За 11 месяцев он принёс прибыль в 9, а даже в марте, когда весь рынок резко упал, заработал 7,8%.
Эта стратегия полностью отказалась от лонгов и большого плеча. Она нацелена на слабые монеты из хвоста рынка, которыми никто не интересуется, но которые внезапно резко растут, — и играет против них.
Но у неё есть серьёзный недостаток: она крайне зависит от глубины стакана в момент исполнения стоп-лосса. Если из-за резкого шпилькообразного движения проскальзывание стопа превышает 1%, большая часть прибыли исчезает.
Сейчас я запустил этот скрипт на сервере в Токио. Он каждую минуту проверяет актуальные стаканы на покупку и продажу, чтобы выяснить, насколько велико реальное проскальзывание. Дальше я буду ежедневно публиковать здесь реальные результаты тестов — и прибыль, и убытки, без прикрас.
В следующем посте подробнее расскажу, как именно эта стратегия на понижение определяет, что у крупных игроков заканчиваются силы. Если интересно — подписывайтесь.
📌 Выше приведены результаты исторического бэктестинга и исследований на симуляционном счёте. Это не инвестиционная рекомендация.
$BIRB $RAVE $LSK
#量化 #合约交易 #альткоины
Последние несколько дней я пишу скрипты и тестирую стратегии. Изначально хотел найти способ стабильно наращивать позицию, но в итоге скачал все 883 бессрочных USDT-контракта Binance за период с января по ноябрь этого года (включая уже делистнутые и обесценившиеся) и прогнал их через стратегии. Те самые «беспроигрышные способы», о которых все говорят на Binance Square, на полных данных за 10 месяцев практически все провалились.
Запишу несколько результатов, которые меня удивили:
1. Почему опубликованные в сети бэктесты удваивают капитал, а у меня всё обнуляется?
Сначала я протестировал одно и то же правило погони за ростом (плечо 4x, в каждой сделке задействуется 20% позиции с реинвестированием) только на последних 30 днях и только на монетах, которые активны по сей день. Результат — +134%, прямо как печатный станок.
Потом я решил перепроверить: увеличил период до 10 месяцев, добавил все монеты, которые тогда ещё не были делистнуты, и запустил тест заново. В итоге от 1000 USDT осталось всего 20.
Многие зарабатывают на бэктестах просто потому, что подбирают монеты, глядя на сегодняшнюю ситуацию, и заранее исключают те, что уже умерли.
2. «Крайне отрицательная ставка финансирования + резкий рост открытого интереса» — это действительно предвестник шорт-сквиза?
Обычно трейдеры считают, что если шорты слишком переполнены, цену обязательно потянут вверх и устроят сквиз.
За 10 месяцев я нашёл 594 таких стандартных сигнала. Но при входе в лонг доля прибыльных сделок составила всего около 26%. Более того, за все 11 месяцев медианная доходность через 24 часа после открытия позиции была отрицательной — примерно -7% в целом. В семи случаях из десяти цена после скачка откатывалась.
3. Хеджированный арбитраж на ставках финансирования, который должен приносить доход без усилий, за 10 месяцев потерял 89,7%.
Я попробовал покупать монеты с самыми отрицательными ставками финансирования и одновременно шортить монеты с самыми высокими положительными ставками, рассчитывая на надёжный доход за счёт хеджа.
Но после теста выяснилось: альткоины с экстремально отрицательными ставками часто уже успели резко вырасти. На следующий день падение цены создавало такую дыру, которую никакие выплаты по ставке финансирования не могли компенсировать.
4. Я поймал $RAVE с ростом +507%, но в итоге счёт всё равно ушёл в минус.
Я протестировал трендовую стратегию «пробой 30-дневного максимума на повышенном объёме + скользящий тейк-профит».
Она и правда поймала такие монеты-монстры, как $RAVE (+507%) и $LSK (+317%). Но из более чем 1600 пробоев по всему рынку почти 80% в итоге оказались убыточными. Обычно каждая сделка, закрытая по стопу, съедала 6%, и капитал успевал истощиться ещё до появления очередной монеты-монстра.
5. Можно ли просто пересидеть взлетевшую монету-монстра?
Возьмём $BIRB , которая недавно выросла на 132% за один день. Если принудительно закрыть позицию через 24 часа, то после этой отметки цена больше ни разу не возвращалась к прежнему уровню.
А если решить подержать ещё денёк, то по сравнению с ценой на отметке 24 часа она падала ещё на 51,7%; через два дня падение составляло 57,6%. Топливо для покупок, вызванных шорт-сквизом, практически полностью сгорало за один день.
В итоге из 17 вариантов только один оставался стабильным и в первой, и во второй половине года:
За 11 месяцев он принёс прибыль в 9, а даже в марте, когда весь рынок резко упал, заработал 7,8%.
Эта стратегия полностью отказалась от лонгов и большого плеча. Она нацелена на слабые монеты из хвоста рынка, которыми никто не интересуется, но которые внезапно резко растут, — и играет против них.
Но у неё есть серьёзный недостаток: она крайне зависит от глубины стакана в момент исполнения стоп-лосса. Если из-за резкого шпилькообразного движения проскальзывание стопа превышает 1%, большая часть прибыли исчезает.
Сейчас я запустил этот скрипт на сервере в Токио. Он каждую минуту проверяет актуальные стаканы на покупку и продажу, чтобы выяснить, насколько велико реальное проскальзывание. Дальше я буду ежедневно публиковать здесь реальные результаты тестов — и прибыль, и убытки, без прикрас.
В следующем посте подробнее расскажу, как именно эта стратегия на понижение определяет, что у крупных игроков заканчиваются силы. Если интересно — подписывайтесь.
📌 Выше приведены результаты исторического бэктестинга и исследований на симуляционном счёте. Это не инвестиционная рекомендация.
$BIRB $RAVE $LSK
#量化 #合约交易 #альткоины