
#CanNvidiaEarningsEaseMarketConcerns?
На первый взгляд, эти цифры указывают на чрезвычайно высокий спрос.
Но обратите внимание на прогноз по марже.
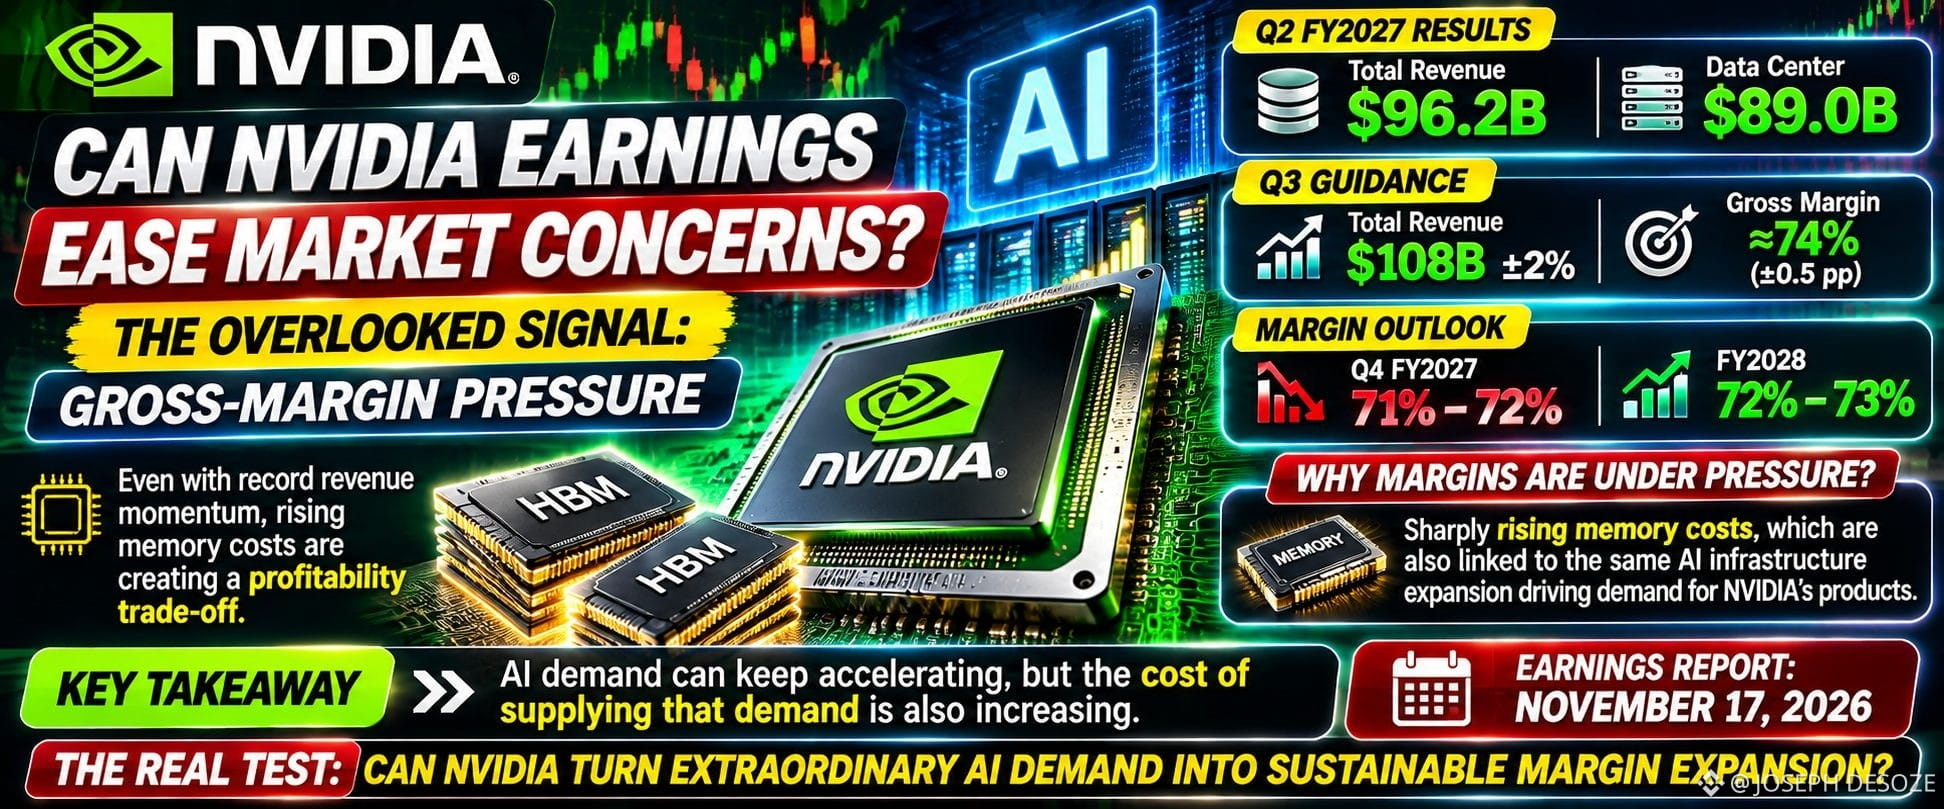
NVIDIA прогнозировала валовую маржу около 74% в Q3 и предупредила, что в Q4 маржа может снизиться до 71–72%, а затем восстановиться примерно до 72–73% в финансовом 2028 году.
Почему?
Руководство отдельно отметило резкий рост затрат на память как существенный фактор давления. Также компания пояснила, что эти затраты связаны с тем же расширением инфраструктуры ИИ, которое стимулирует спрос на её продукцию.
Вот в чём интересное противоречие: спрос на ИИ может продолжать ускоряться, в то время как стоимость его удовлетворения растёт.
Для всего рынка это различие важно, поскольку NVIDIA занимает значимое место в истории инвестиций в ИИ. Высокая выручка может поддержать настроения инвесторов, но более слабый прогноз по марже способен осложнить реакцию рынка.
В отчёте 17 ноября я буду следить за тремя показателями: фактической выручкой в сравнении с прогнозом, динамикой валовой маржи и комментариями руководства по поводу предложения памяти.
Главная проверка — сможет ли NVIDIA превратить чрезвычайно высокий спрос на ИИ в устойчивое расширение маржи, а не просто в рост продаж.
#AI #CryptoMarket #StockMarket #BinanceSquare
ПРОВЕРЬТЕ ПЕРЕД ПУБЛИКАЦИЕЙ:
Выручка за Q2 FY2027: 96,2 млрд долларов.
Выручка подразделения Data Center: 89,0 млрд долларов.
Прогноз выручки на Q3: 108 млрд долларов ±2%.
Прогноз валовой маржи на Q3: 74% ±0,5 процентного пункта.
Прогноз валовой маржи на Q4: 71–72%.
Прогноз валовой маржи на FY2028: 72–73%.
Публикация финансовых результатов запланирована на 17 ноября 2026 года.
На первый взгляд, эти цифры указывают на чрезвычайно высокий спрос.
Но обратите внимание на прогноз по марже.
NVIDIA прогнозировала валовую маржу около 74% в Q3 и предупредила, что в Q4 маржа может снизиться до 71–72%, а затем восстановиться примерно до 72–73% в финансовом 2028 году.
Почему?
Руководство отдельно отметило резкий рост затрат на память как существенный фактор давления. Также компания пояснила, что эти затраты связаны с тем же расширением инфраструктуры ИИ, которое стимулирует спрос на её продукцию.
Вот в чём интересное противоречие: спрос на ИИ может продолжать ускоряться, в то время как стоимость его удовлетворения растёт.
Для всего рынка это различие важно, поскольку NVIDIA занимает значимое место в истории инвестиций в ИИ. Высокая выручка может поддержать настроения инвесторов, но более слабый прогноз по марже способен осложнить реакцию рынка.
В отчёте 17 ноября я буду следить за тремя показателями: фактической выручкой в сравнении с прогнозом, динамикой валовой маржи и комментариями руководства по поводу предложения памяти.
Главная проверка — сможет ли NVIDIA превратить чрезвычайно высокий спрос на ИИ в устойчивое расширение маржи, а не просто в рост продаж.
#AI #CryptoMarket #StockMarket #BinanceSquare
ПРОВЕРЬТЕ ПЕРЕД ПУБЛИКАЦИЕЙ:
Выручка за Q2 FY2027: 96,2 млрд долларов.
Выручка подразделения Data Center: 89,0 млрд долларов.
Прогноз выручки на Q3: 108 млрд долларов ±2%.
Прогноз валовой маржи на Q3: 74% ±0,5 процентного пункта.
Прогноз валовой маржи на Q4: 71–72%.
Прогноз валовой маржи на FY2028: 72–73%.
Публикация финансовых результатов запланирована на 17 ноября 2026 года.