
Чем больше я смотрю на реакцию книги ордеров на публикацию данных по ИПЦ США на этой неделе, тем яснее понимаю, что мы, возможно, совершенно неверно оцениваем эту макроэкономическую ситуацию. 🧠
Честно говоря, вчера, когда появились первые данные, я чуть не захеджировал свою позицию в панике.
Последние 48 часов все буквально задыхались от тревоги из-за главных данных по инфляции.
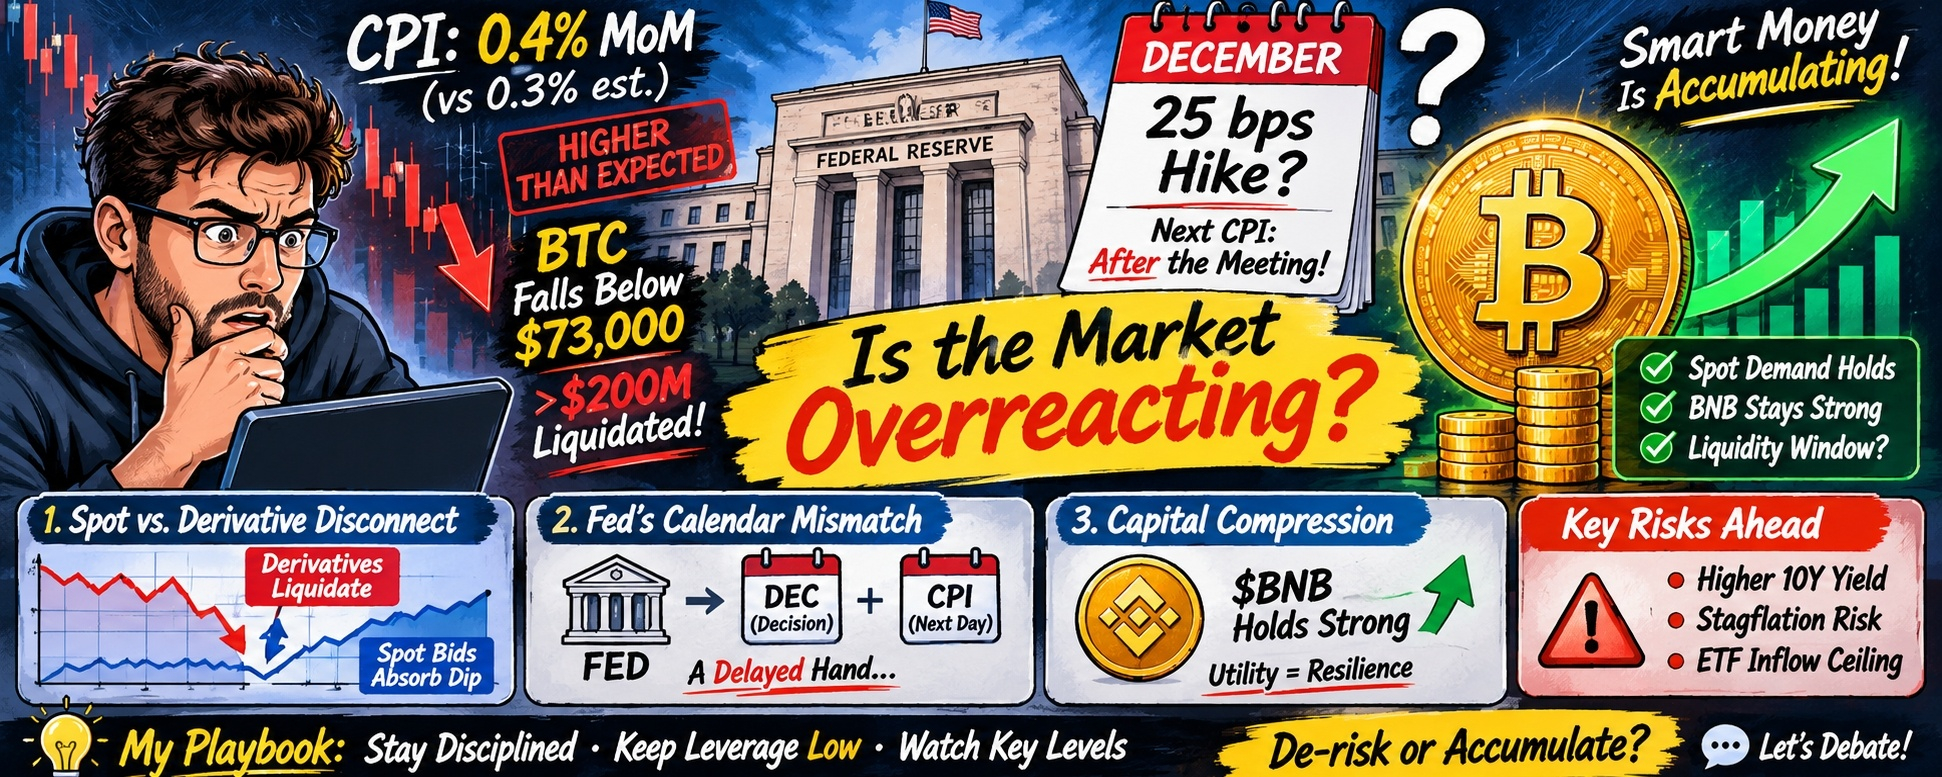
Публикация октябрьского ИПЦ на уровне 0,4% м/м против консенсус-прогноза в 0,3% немедленно вызвала привычный импульсивный отток ликвидности.
Мы наблюдали, как $BTC опустился ниже отметки $73 000, спровоцировав ликвидацию агрессивных длинных позиций с плечом и уничтожив более $200 млн на рынках бессрочных фьючерсов за считаные минуты.
Общепринятый нарратив сложился мгновенно: «Инфляция устойчива, повышение ставки ФРС в декабре уже предрешено, продавайте всё». 📉
Согласно стандартной экономической теории, более высокие ставки сокращают ликвидность, направляют капитал в безрисковые доходные активы и оставляют высокобетовые активы не у дел.
Рынок процентных ставок быстро пересмотрел цены фьючерсов, заложив повышение на 25 базисных пунктов в декабре, а затем поползли слухи о неожиданном повышении на 50 базисных пунктов.
...Но, глядя на графики глубины рынка и переводы с горячих кошельков, я чувствую, что в этой панике что-то не так.
Если отстраниться и посмотреть, как крупные игроки на самом деле занимали позиции в условиях этой волатильности, становится видно, что работает совершенно иной механизм движения капитала.
Рынок не бежит от повышения ставки — он заранее учитывает, что Федеральная резервная система действует с задержкой.
Наблюдение 1: расхождение между спотовым рынком и деривативами
Когда плохие новости обрушиваются на хрупкий рынок, можно ожидать, что каскад ликвидаций приведет к пробою структурного уровня поддержки.
Однако сразу после публикации данных по ИПЦ лимитные заявки на покупку ниже $72,500 на крупных спотовых биржах на удивление быстро поглотили распродажу.
Да, открытый интерес резко упал, а ставки финансирования мгновенно нормализовались, но накопление спотовых активов не прекратилось.
Цепочка механизма была очевидна: ликвидации на рынке деривативов ➔ всплеск волатильности ➔ исполнение лимитных ордеров ➔ перевод спотовых активов на холодное хранение. 🔄
Трейдеров с плечом ликвидировали на рынке деривативов, в то время как институциональные спотовые подразделения незаметно использовали этот шум, чтобы набрать крупные позиции, не вызывая проскальзывания.
Почему? Потому что повышение ставки в декабре больше не сюрприз — это ожидаемый фактор.
Когда вероятность макроэкономического события на рынке достигает 85% и выше, эффект неожиданности исчезает.
Трейдеры, запаниковавшие из-за заголовков, не заметили, что крупные игроки воспринимали волатильность как окно для входа, а не выход.
Наблюдение 2: несоответствие календаря ФРС
Вот механический парадокс, который по-настоящему сбил меня с толку, когда я начал выстраивать хронологию событий.
Федеральная резервная система собирается в начале декабря, чтобы объявить решение по процентной ставке... но следующий отчет по инфляции и ИПЦ выйдет лишь на следующий день после заседания.
Подумайте, насколько абсурдна такая ситуация для экономических планировщиков.
ФРС вынуждена принимать решение о политике на триллионы долларов, не зная ближайших данных по инфляции.
Им приходится опираться на устаревшие октябрьские данные и нарратив, который представители ФРС продвигают во время выступлений в СМИ.
Это создает огромный временной разрыв между статичными политическими решениями и круглосуточным ценообразованием активов в реальном времени.
К тому времени, когда Джером Пауэлл объявит о повышении ставки на 25 базисных пунктов в декабре, рынок криптовалют уже заложит в цены завершение цикла повышений или замедление рынка труда.
Традиционные финансы движутся с месячными задержками отчетности, а рынок криптовалют в реальном времени учитывает будущее.
Наблюдение 3: концентрация капитала в ключевых активах
Я изучал активы первого уровня, чтобы понять, куда направился капитал во время распродажи.
Спекулятивные альткоины сильно пострадали из-за ожиданий ужесточения ликвидности, а ключевая инфраструктура удержалась на прежних позициях.
Посмотрите, как $BNB уверенно держится в пределах своего макроэкономического диапазона, несмотря на системное падение рынка.
Ужесточение макроэкономической политики всегда запускает жесткий цикл расстановки приоритетов: капитал уходит из спекулятивных токенов с низкой уверенностью в их перспективах и перетекает в экосистемы, генерирующие комиссии.
То, что $BNB удерживает ключевые структурные уровни, показывает: реальная полезность экосистемы и доходы протокола служат буфером, поглощающим макроэкономические шоки.
Макроэкономические всплески не уничтожают сетевое принятие за одну ночь — они лишь обнуляют базовый уровень кредитного плеча, выбивая чрезмерно закредитованных трейдеров и передавая их активы долгосрочным накопителям.
Но вот что меня действительно тревожит... 🚨
Не хочу звучать так, будто я бездумно настроен оптимистично: нарастает серьезное структурное узкое место.
Настоящая опасность в ближайшие шесть недель — не разовое повышение ставки на 25 базисных пунктов в декабре.
А ограничение, связанное с привлекательностью доходности.
Если доходность 10-летних казначейских облигаций США продолжит расти, безрисковая доходность начнет казаться традиционным институциональным казначействам невероятно привлекательной.
Это создает жесткий потолок для чистого притока средств в спотовые ETF с настоящего момента до начала первого квартала.
Что еще хуже: если инфляция останется устойчивой, а общий экономический рост замедлится, мы войдем в режим стагфляции.
Исторически именно такой макроэкономический фон сильнее всего мешает спекулятивным активам начать расти.
Если розничные трейдеры считают, что «уже учтено в цене» означает «цена сразу будет только расти», они сами обрекают себя на потери в боковом диапазоне.
Как я действую сейчас 💡
В прошлых циклах паническая продажа спотовых активов после макроэкономического обвала на 5% почти всегда была для меня ошибкой.
Сейчас я держу кредитное плечо почти на нуле, слежу за глубиной спотового стакана вблизи ключевых зон поддержки и наблюдаю за ключевыми активами экосистемы, такими как BTC и BNB.
Когда рыночный нарратив меняется с «разворота ФРС» на «повышение ставки ФРС», возникают временные ценовые дислокации, при которых соотношение риска и доходности спотовых активов действительно улучшается.
Задача рынка — причинить максимальную психологическую боль обеим сторонам, прежде чем определиться с направлением движения.
Сейчас самая популярная сделка в Twitter — паника из-за повышения ставки, последствия которого стакан уже переварил.
Я разрываюсь: одна часть меня хочет агрессивно выкупать эту просадку, но потолок доходности казначейских облигаций заставляет меня быть осторожным.
Вы сокращаете риск по спотовым активам перед декабрьским заседанием ФРС или используете этот макроэкономический шум, чтобы накопить больше? 🤔
Давайте обсудим это в комментариях — какой риск вы сейчас на себя берете? 👇
#HotCPIDecemberHikePriced #CryptoMacro #MarketAnalysis #Write2Earn
Отказ от ответственности: это не финансовая рекомендация. Всегда проводите собственное исследование.