

#cryptomacro
cryptomacro
Просмотров: 395,461
1,881 обсуждают
Популярные
Новые
Сегодня японские фондовые рынки оказались под сильным давлением продавцов: индекс Nikkei 225 продолжил снижение и в ходе торгов обвалился на 5%.
Однодневное падение такого масштаба для одного из ключевых мировых индексов отражает растущую тревогу глобальных инвесторов. Резкие коррекции в Токио обычно сигнализируют о массовом закрытии сделок carry trade с использованием иены или об усилении опасений по поводу экономического роста, зависящего от экспорта.
Вызванное этим стремление инвесторов избегать риска быстро распространилось на традиционные финансовые рынки: спрос на государственные облигации как на защитный актив вырос, а более рискованные активы подешевели. Обвалы акций такого масштаба часто приводят к маржин-коллам и нехватке ликвидности, последствия которых ощущаются и за пределами страны.
Для криптовалютного сектора массовая распродажа акций обычно оказывает краткосрочное понижательное давление на $BTC и крупнейшие альткоины, поскольку институциональные игроки сокращают свои позиции. Однако если макроэкономические потрясения вынудят центральные банки перейти к смягчению денежно-кредитной политики, приток капитала в цифровые активы в среднесрочной перспективе может возобновиться.
#Nikkei225 #GlobalMarkets #КриптоМакро
68

·
--
Уровень государственного долга во всех странах G7 достиг максимума за несколько поколений. США, Япония и Европа имеют дефициты бюджета, которые можно устранить лишь одним из трёх способов: за счёт экономического роста, жёсткой экономии или обесценивания валюты. История показывает, что последний путь вызывает наименьшее политическое сопротивление.
Это незаметно меняет тезис $BTC — речь уже не о спекулятивном активе, а о резервном активе, не подконтрольном государствам.
Золото веками играло эту роль. Но у него есть свои недостатки: физические расчёты, расходы на хранение и непрозрачное хранение активов. BTC работает на открытой инфраструктуре, расчёты занимают минуты, а проверить их может кто угодно. Для суверенных фондов благосостояния и центральных банков, изучающих возможности диверсификации, формулировка «твёрдый актив, не подконтрольный государствам» убедительнее мема о «цифровом золоте».
Сальвадор попал в заголовки новостей. Но более значимый сигнал проявляется тише: управляющие активами добавляют BTC как инструмент защиты от фиатных валют, а не как рискованную сделку, а казначейские подразделения обращаются с ним так же, как с золотом в своих портфелях: постепенно, в рамках ограничений инвестиционной политики и с долгосрочным горизонтом.
Корреляция с акциями, которой так одержимы трейдеры, — краткосрочное явление, вызванное маржин-коллами и цепными распродажами из-за нехватки ликвидности. Институциональные инвесторы следят за структурной связью с нарративом об обесценивании валют.
$ETH добавляет новый нюанс: продуктивные твёрдые активы. Доходность от стейкинга поверх дефляционного базового слоя создаёт компонент доходности, которого у золота никогда не было.
Следите за балансами государств. Не ради мрачных макроэкономических прогнозов, а чтобы понять, какие активы в течение следующего десятилетия будут переклассифицированы в резервы.
#Bitcoin #CryptoMacro #DigitalAssets #BTC #Макроинвестирование
55
·
--
Согласно недавно опубликованным данным Министерства труда США, в сентябре CPI вырос на 3,7% в годовом исчислении, немного превысив рыночный прогноз в 3,6%. После публикации данных об инфляции доходность казначейских облигаций США сначала резко подскочила, а затем пошла вниз, словно на американских горках: доходность двухлетних облигаций сначала достигла максимума за две недели, а затем снизилась по всей кривой.
Эти данные вызвали бурное обсуждение, поскольку, несмотря на превышение прогнозов, общая тенденция к замедлению инфляции сохраняется. Вероятность скорого повышения ставки ФРС, которую закладывали трейдеры, сначала подскочила с 22% до 40%, а затем быстро откатилась примерно к 33% — борьба между быками и медведями была весьма напряжённой.
Сейчас традиционные финансовые рынки находятся в фазе противостояния между экономическими данными и заявлениями представителей регуляторов. С одной стороны, CPI демонстрирует некоторую устойчивость, с другой — в последнее время несколько представителей ФРС заявили, что не спешат продолжать ужесточение политики. Поэтому перспективы индекса доллара и доходности казначейских облигаций США остаются туманными.
Для крипторынка резкие колебания макроэкономических ожиданий означают, что в краткосрочной перспективе у условий ликвидности вряд ли появится чёткое направление. Такие ключевые активы, как $BTC , всё ещё колеблются, переваривая макроэкономическую неопределённость. В дальнейшем важно следить за движением капитала по мере того, как ожидания повышения ставок будут воплощаться в жизнь.
#CPIWatch #InterestRates #CryptoMacro
2
·
--
Суверенные государства незаметно изучают биткоин как резервный актив — и его экономическое обоснование убедительнее, чем многие готовы признать.
На протяжении веков резервные активы должны были обладать тремя свойствами: ограниченностью, которую невозможно искусственно обеспечить, возможностью перемещения через границы без разрешения контрагента и делимостью для точных расчётов. Золото отвечало двум из этих требований. Доллар США обеспечил возможность перемещения благодаря сетевому эффекту. Биткоин сочетает все три свойства — и добавляет четвёртое: криптографическую проверяемость с нулевыми затратами.
Первым официальный шаг сделало Сальвадор. Затем Бутан раскрыл информацию о скрытых резервах, полученных от майнинга. Несколько суверенных фондов благосостояния признали, что изучают возможность вложений. США, издав в 2025 году указ о создании Стратегического резерва биткоина, придали этой концепции легитимность на самом высоком институциональном уровне. То, что в 2020 году считалось маргинальной идеей, теперь стало вариантом политического решения.
Ключевое отличие от притока средств в ETF: суверенные резервы никогда не продают ради квартальных показателей доходности. Они занимают место в основе баланса как долгосрочная страховочная позиция. Такой спрос не переключается на другие активы — он постепенно накапливается, навсегда сокращая объём биткоина, доступного для торговли.
Для динамики цены это означает медленно растущий, но структурный ценовой минимум: с каждым циклом он повышается по мере того, как всё больше суверенных балансов поглощают предложение. Это не краткосрочный катализатор, а формирующийся под рынком спрос, который будет нарастать десятилетие.
Биткоин не заменяет золото. Он лишь начинает претендовать на место в том же разговоре — на гораздо более раннем этапе своего распространения.
$BTC $ETH $BNB
#Bitcoin #CryptoMacro #SovereignAdoption #DigitalGold #BinanceSquare
96

·
--
Почему предстоящая публикация данных CPI так важна для ликвидности $BNB
Когда в поле зрения появляется важная макроэкономическая публикация, например индекс потребительских цен США (CPI и базовый CPI, г/г и м/м) (время публикации: 12:30 UTC (18:00 IST) — Бюро статистики труда), соцсети превращаются в игру в угадайку. Я предпочитаю не обращать внимания на шум и сосредоточиться исключительно на реальных макроэкономических данных, которые определяют институциональную ликвидность BNB вблизи 743 и BTC.
Вот точная макроэкономическая картина перед публикацией:
• Предыдущие официальные данные: общий CPI: 2,5% г/г | базовый CPI: 3,2% г/г (0,2% м/м)
• Текущий консенсус Уолл-стрит: прогноз консенсуса: 2,4% г/г | базовый CPI: 3,1% г/г (0,2% м/м)
• Ожидаемое окно волатильности в книге ордеров: ±3,2–±5,5% внутридневной подразумеваемой волатильности за 1 час в книгах ордеров BTC и ETH
Сейчас я пристально слежу за двумя показателями: общим CPI г/г и м/м в сравнении с прогнозом консенсуса, а также за устойчивыми инфляционными компонентами базового CPI — жильём и услугами супербазовой инфляции. Обратная динамика DXY и доходности 10-летних казначейских облигаций США; исторически более низкий CPI способствует притоку средств в спотовые BTC ETF.
Исторически первые 5–15 минут после публикации CPI проходят под влиянием алгоритмических сборов ликвидности с обеих сторон книги ордеров. Вместо того чтобы пытаться опередить публикацию главного показателя, я наблюдаю за тем, как индекс доллара (DXY), доходность 2- и 10-летних облигаций США и поток ордеров спотовых ETF на BNB отрабатывают движение после того, как уляжется первоначальный резкий скачок.
Каков ваш план на это окно публикации CPI — оставаться вне рынка, пока не уляжется макроэкономический шум, или следить за притоком средств на спотовый рынок в реальном времени? Напишите в комментариях 👇
#BinanceSquare #CryptoMacro
1
1

·
--
Рост
Хэштег #CPIWatch стал незаменимым индикатором для тех, кто работает на рынке криптовалют. Он сопровождает публикацию индекса потребительских цен (CPI) в США — главного показателя инфляции в стране.
В мире криптовалют инфляция перестала быть отдельным показателем традиционной экономики. Когда CPI оказывается выше ожиданий, усиливаются ожидания высоких процентных ставок, что сокращает ликвидность и оказывает давление на рискованные активы, такие как Bitcoin. С другой стороны, более низкий CPI обычно способствует облегчению ситуации на рынке, подпитывает рост и повышает склонность к риску.
Следить за #CPIWatch — значит понимать, что цена на экране зависит не только от графика или кода, но и от глобальных макроэкономических решений.
Моё мнение: в конечном счёте тех, кто пытается угадать CPI, обычно поглощает волатильность первой минуты; залогом успеха по-прежнему остаются управление рисками и терпение.
Рекомендуемые хэштеги для публикации:
$AAPLB $BTC $OSMO
#CryptoMacro
#tradingStrategy
#Bitcoin
2
879
·
--
Цикл ликвидности Федеральной резервной системы — один из наименее учитываемых макроэкономических факторов, влияющих на крипторынок.
Когда реальные ставки растут, все рисковые активы сталкиваются с одним и тем же препятствием: ставка дисконтирования будущих денежных потоков повышается. Но криптоактивы — особенно $BTC — — сталкиваются с этим в ещё более острой форме. У биткоина нет дивидендов, прибыли или купонных выплат. Его текущая стоимость почти полностью зависит от будущего спроса, дисконтированного с учётом альтернативных издержек владения им.
Из-за этого BTC необычайно чувствителен к переломным моментам ставок — не столько к самому уровню ставок, сколько к моменту смены направления их движения.
Механизм работает через два канала:
1. **Расширение ликвидности.** Снижение ставок увеличивает мировое предложение долларов. Этой дополнительной ликвидности нужно куда-то направиться. Исторически рисковые активы — и в непропорционально большей степени криптоактивы — поглощают излишки ликвидности в начале цикла ещё до того, как за ними поспевают основные рыночные нарративы.
2. **Ослабление доллара.** Разворот курса ФРС обычно приводит к ослаблению индекса доллара (DXY). Документально подтверждена обратная зависимость биткоина от силы доллара. Исторически ослабление DXY предшествовало опережающему росту BTC.
Этот цикл не работает механически — задержки могут сильно различаться. Но эта модель объясняет, почему $ETH и $SOL часто ускоряются спустя несколько недель после разворота, а не сразу: передача изменений в реальную экономику требует времени, но крипторынки реагируют заранее.
Следите одновременно за динамикой денежной массы M2, направлением движения DXY и расширением балансов центральных банков по всему миру. Цена — последнее, что подтверждает начавшиеся изменения ликвидности.
Макротренды предшествуют нарративам. Нарративы предшествуют цене.
#Bitcoin #CryptoMacro #BinanceSquare #Crypto #СнижениеСтавок
185
🌊 SMART MONEY РАСКРЫВАЕТ: ОНЧЕЙН-ЛИКВИДНОСТЬ РАСШИРЯЕТ ВЕСЬ МАКРОЭКОНОМИЧЕСКИЙ ПИРОГ $BTC ! 📈
💡 Крупные институциональные игроки подтверждают: бессрочная ончейн-ликвидность не переманивает пользователей с централизованных площадок — она открывает совершенно новый пласт глобального капитала. 📊 Торговые среды развиваются одновременно, и границы рынка раздвигаются, а не превращаются в борьбу за остатки. Это создаёт благоприятные условия для сильного попутного ветра в ближайшие 6–12 месяцев.
🔍 Старая пассивная тактика больше не работает: крупный капитал вкладывается в инфраструктуру, которая соединяет реальную ликвидность с ончейном. 💬 Видите ли вы, как децентрализованное исполнение сделок задаёт настоящий импульс в этом цикле, или традиционные биржевые стаканы всё ещё вне конкуренции? 👇
⚠️ Это не финансовая рекомендация. Всегда управляйте рисками. 🛡️
🏷️ #BTC #MarketStructure #CryptoMacro #OrderFlow
🎯 🦈
7

11 октября Таможенная служба Кореи опубликовала последние данные по торговле: за первые 10 дней октября общий объём экспорта вырос на 102,0% в годовом исчислении, а экспорт полупроводников — на впечатляющие 170,9%. За тот же период импорт Кореи увеличился на 65,5%, а профицит торгового баланса составил 3,8 млрд долларов, что свидетельствует о прочности фундаментальных показателей.
Будучи одним из ключевых опережающих индикаторов глобального технологического цикла, экспорт корейских чипов более чем удвоился, значительно превзойдя прежние ожидания рынка. Это не только подтверждает, что мировой спрос на оборудование для ИИ и вычислительные мощности центров обработки данных продолжает ускоренно расти, но и наглядно опровергает опасения о достижении полупроводниковой отраслью пика.
Несмотря на кратковременную фиксацию прибыли по индексу KOSPI и акциям SK Hynix в начале торгов, сильные макроэкономические показатели обеспечивают надёжную поддержку глобальным рисковым активам. Между тем спотовое золото продолжает колебаться на высоком уровне около 4200 долларов, показывая, что наряду с вложениями в защитные активы рынок по-прежнему с оптимизмом делает ставку на быстрорастущие отрасли.
Высокая активность в сфере глобальной вычислительной инфраструктуры оказывает существенную поддержку крипторынку, особенно токенам, связанным с ИИ, и сегменту высокопроизводительных блокчейнов первого уровня. Обилие отраслевого капитала и восстановление склонности к риску могут способствовать перетоку средств из традиционного технологического сектора в криптоактивы, такие как $BTC.📈
#GlobalTrade #Semiconductors #CryptoMacro
11 октября Таможенная служба Кореи опубликовала последние данные по торговле: за первые 10 дней октября общий объём экспорта вырос на 102,0% в годовом исчислении, а экспорт полупроводников — на впечатляющие 170,9%. За тот же период импорт Кореи увеличился на 65,5%, а профицит торгового баланса составил 3,8 млрд долларов, что свидетельствует о прочности фундаментальных показателей.
Будучи одним из ключевых опережающих индикаторов глобального технологического цикла, экспорт корейских чипов более чем удвоился, значительно превзойдя прежние ожидания рынка. Это не только подтверждает, что мировой спрос на оборудование для ИИ и вычислительные мощности центров обработки данных продолжает ускоренно расти, но и наглядно опровергает опасения о достижении полупроводниковой отраслью пика.
Несмотря на кратковременную фиксацию прибыли по индексу KOSPI и акциям SK Hynix в начале торгов, сильные макроэкономические показатели обеспечивают надёжную поддержку глобальным рисковым активам. Между тем спотовое золото продолжает колебаться на высоком уровне около 4200 долларов, показывая, что наряду с вложениями в защитные активы рынок по-прежнему с оптимизмом делает ставку на быстрорастущие отрасли.
Высокая активность в сфере глобальной вычислительной инфраструктуры оказывает существенную поддержку крипторынку, особенно токенам, связанным с ИИ, и сегменту высокопроизводительных блокчейнов первого уровня. Обилие отраслевого капитала и восстановление склонности к риску могут способствовать перетоку средств из традиционного технологического сектора в криптоактивы, такие как $BTC .📈
#GlobalTrade #Semiconductors #CryptoMacro
280
·
--
Самая мощная сила в криптоиндустрии не имеет никакого отношения к блокчейнам.
Это глобальная долларовая ликвидность.
Когда центральные банки увеличивают денежную массу M2 — снижают ставки, проводят количественное смягчение, ослабляют резервные требования, — капитал перетекает в рисковые активы. Криптовалюта — самый подверженный обратной связи рисковый актив в мире — усиливает это движение.
Когда ликвидность сокращается, криптовалюта первой начинает падать.
Именно поэтому пик 2021 года пришёлся почти точно на пик глобальной денежной массы M2. А конец 2022 года стал дном, когда цикл ужесточения политики ФРС был почти в самом разгаре. Халвинги, нарративы и обновления протоколов — это усилители, а не двигатель.
Двигатель — это денежная система.
Вот за чем стоит следить:
→ Динамика глобальной денежной массы M2 (растёт или сокращается?)
→ Реальная доходность — отрицательные реальные ставки направляют капитал в дефицитные активы, такие как $BTC
→ Индекс доллара (DXY) — исторически ослабление доллара коррелирует с укреплением крипторынка
→ Динамика баланса ФРС
→ Ограничения на трансграничные потоки капитала в крупных странах с развивающейся экономикой, которые увеличивают объём стейблкоинов в сетях $ETH и $BNB
Крипторынок — не остров. Он дышит в ритме глобальной денежной системы.
Разработчики сосредоточены на коде. Трейдеры — на графиках. Преимущество получает тот, кто первым отслеживает цикл ликвидности.
$BTC $ETH $BNB
#Bitcoin #CryptoMacro #GlobalLiquidity #DeFi #CryptoInsights
36
·
--
У DXY и криптовалют есть взаимосвязь, которую большинство трейдеров ощущает, но лишь немногие действительно отслеживают.
Когда доллар укрепляется, мировые рисковые активы сталкиваются с препятствиями. Капитал возвращается в долларовые активы-убежища, снижая предельный спрос на спекулятивные активы, включая $BTC, $ETH и $SOL. Верно и обратное: ослабление DXY исторически предшествовало криптовалютным бычьим ралли и сопровождало их, поскольку условия долларовой ликвидности смягчались, а инвесторы искали альтернативы с более высокой доходностью.
Эта корреляция не идеальна. Она нарушается во время специфических для крипторынка событий (крахов бирж, одобрения ETF, циклов халвинга). Но в качестве макроэкономического ориентира DXY заслуживает места в любой серьёзной аналитической системе для крипторынка.
Ключевой механизм: когда ФРС меняет курс — или подаёт сигналы о таком развороте, — доллар обычно слабеет. Это ослабление совпадает с глобальным ростом склонности к риску. Криптовалюты находятся на высокобетовой стороне этого спектра. Предложение стейблкоинов начинает расти. Приток средств на биржи увеличивается. Плечо постепенно восстанавливается.
Практическое преимущество: вместо того чтобы одержимо следить за ценами криптовалют, отслеживайте реальные доходности, динамику индекса доллара и сигналы расширения глобальной денежной массы M2. Эти показатели движутся первыми. Цены криптовалют следуют за ними.
Макроэкономика не предсказывает сроки. Но она задаёт температуру, в которой совершается каждая сделка.
$BTC $ETH $SOL
#CryptoMacro #Bitcoin #DXY #CryptoInvesting #MarketCycle
У DXY и криптовалют есть взаимосвязь, которую большинство трейдеров ощущает, но лишь немногие действительно отслеживают.
Когда доллар укрепляется, мировые рисковые активы сталкиваются с препятствиями. Капитал возвращается в долларовые активы-убежища, снижая предельный спрос на спекулятивные активы, включая $BTC , $ETH и $SOL . Верно и обратное: ослабление DXY исторически предшествовало криптовалютным бычьим ралли и сопровождало их, поскольку условия долларовой ликвидности смягчались, а инвесторы искали альтернативы с более высокой доходностью.
Эта корреляция не идеальна. Она нарушается во время специфических для крипторынка событий (крахов бирж, одобрения ETF, циклов халвинга). Но в качестве макроэкономического ориентира DXY заслуживает места в любой серьёзной аналитической системе для крипторынка.
Ключевой механизм: когда ФРС меняет курс — или подаёт сигналы о таком развороте, — доллар обычно слабеет. Это ослабление совпадает с глобальным ростом склонности к риску. Криптовалюты находятся на высокобетовой стороне этого спектра. Предложение стейблкоинов начинает расти. Приток средств на биржи увеличивается. Плечо постепенно восстанавливается.
Практическое преимущество: вместо того чтобы одержимо следить за ценами криптовалют, отслеживайте реальные доходности, динамику индекса доллара и сигналы расширения глобальной денежной массы M2. Эти показатели движутся первыми. Цены криптовалют следуют за ними.
Макроэкономика не предсказывает сроки. Но она задаёт температуру, в которой совершается каждая сделка.
$BTC $ETH $SOL
#CryptoMacro #Bitcoin #DXY #CryptoInvesting #MarketCycle
1
133
·
--
Главная переменная, которую большинство криптотрейдеров игнорирует, находится не в блокчейне.
Это глобальная долларовая ликвидность.
Каждый крупный бычий рынок $BTC с 2013 года совпадал с периодами роста глобальной денежной массы M2, увеличения баланса ФРС или ослабления индекса доллара. Каждый жестокий медвежий рынок совпадал с укреплением доллара и сокращением ликвидности.
Вот как это работает:
Когда центральные банки увеличивают балансы, а ставки снижаются, институциональный капитал ищет доходность. Рискованные активы — акции, кредитные инструменты, криптовалюты — все дорожают. Криптовалюты, находящиеся на дальнем конце спектра риска, дорожают сильнее всего. $ETH Альткоины, ориентированные на рост при благоприятном отношении к риску, усиливают это движение ещё больше.
Когда ликвидность сокращается — количественное ужесточение, повышение ставок, резкий скачок доллара — та же цепочка разворачивается в обратном направлении. Криптовалюты распродают первыми, быстрее и сильнее всего.
Это значит, что важнейший график, за которым может следить криптоинвестор, — не цена. Это динамика глобальной M2 и индекса доллара.
M2 начинает расти, а DXY достигает пика → попутный ветер для крипторынка усиливается.
M2 выходит на плато, а DXY растёт → следите за размером позиций.
Криптовалюты не создают ликвидность сами. Они поглощают избыточную ликвидность мира эффективнее, чем любые другие классы активов.
Поймите цикл ликвидности. Всё остальное — шум.
$BTC $ETH $SOL
#Bitcoin #CryptoMacro #LiquidityCycle #DollarIndex #CryptoInsights
134
·
--
$BTC сейчас ведёт себя как зеркальное отражение традиционных акций.
Когда глобальная торговая политика потрясает рынки, $ETH и остальная часть сектора движутся синхронно, поскольку институциональный капитал рассматривает их как единый пул риска. Криптоактивы дрейфуют под влиянием макроэкономических течений, а не благодаря собственным достоинствам. В отличие от акций, у нас нет автоматических выключателей, которые остановили бы обвал, когда начинается паника.
$BTC #CryptoMacro #MarketDynamics #Web3
106
·
--
У биткоина кризис идентичности, который никак не разрешится: это рисковый актив или защитная гавань?
В 2020 году он рухнул на 50% вместе с акциями во время распродажи из-за COVID. В 2022 году он следовал за Nasdaq вниз, пока ФРС повышала ставки. С этой точки зрения, это чистая бета к рисковым активам.
Но взглянем шире. За десятилетие глобального количественного смягчения, печатания денег и обесценивания валют $BTC рос быстрее любого традиционного инструмента хеджирования. Лимит предложения обеспечен криптографическими механизмами — ни один центральный банк не может его отменить. Ни у золотого слитка, ни у казначейской облигации такого свойства нет.
Честный ответ таков: в краткосрочной перспективе биткоин ведёт себя как рисковый актив, а в долгосрочной — как макрохедж.
Краткосрочные трейдеры сталкиваются с принудительными ликвидациями, синхронными просадками и волатильностью, обусловленной настроениями рынка. Долгосрочные держатели получают актив с фиксированным предложением, существующий вне традиционной финансовой системы и дорожающий по мере роста глобальной массы фиатных валют.
Эта двойственная природа — не недостаток. Она отражает присутствие в одном и том же активе двух разных типов покупателей. Краткосрочную цену устанавливают спекулянты с кредитным плечом. Долгосрочный ценовой минимум формируют те, кто сберегает на длительный срок.
По мере того как $ETH и $BNB превращаются в расчётные уровни, приносящие доходность, а институциональные кастодианы закрепляют за собой всё большую долю предложения, краткосрочная корреляция с акциями, вероятно, ослабнет — как это произошло с золотом с 1970 по 1990 год.
Вопрос не в том, какая идентичность у биткоина. Вопрос в том, на каком временном горизонте вы действуете.
$BTC $ETH $BNB
#Bitcoin #CryptoMacro #BTC #DigitalAssets #CryptoInsight
45
·
--
Фискальное доминирование незаметно становится самым убедительным долгосрочным макроэкономическим аргументом в пользу биткоина.
Большинство правительств развитых стран постоянно сталкиваются с дефицитом бюджета — не из-за чрезвычайных ситуаций, а в силу сложившейся структуры расходов. Отношение государственного долга к ВВП достигло максимума за несколько поколений. Политически сократить расходы или повысить налоги сложнее, чем печатать деньги или сдерживать ставки.
Это и есть фискальное доминирование: ситуация, когда размер долговой нагрузки начинает диктовать денежно-кредитную политику вместо целей по инфляции или занятости. Центральные банки теряют независимость не после официального заявления — она постепенно уходит под давлением рынка облигаций и политической реальности.
Для инвесторов последствия неприятны: традиционное распределение 60/40 предполагает, что облигации защищают портфель при падении акций. Но если следующий кризис будет фискальным — медленным подрывом доверия к государству, — облигации и акции могут падать одновременно. Защита, которая должна была вас уберечь, начинает коррелировать с самой проблемой.
$BTC не зависит от состояния государственных балансов. График его эмиссии прописан в коде, а не определяется бюджетными переговорами. Нет комитета, который мог бы проголосовать за её продление. Нет избирательного цикла, который сделал бы обесценивание денег политически удобным.
Именно этот разрыв в доверии — между обещаниями, напечатанными на фиатных деньгах, и правилами, обеспеченными математикой, — заставляет институциональных инвесторов незаметно пересматривать оценки.
Внедрение $BTC казначействами наряду с ростом расчётов по смарт-контрактам на базе $ETH говорит о происходящем яснее, чем любой отдельный ценовой график. Аргумент в пользу криптовалют — не только доходность: в мире фискального доминирования это возможность сделать ставку на другую денежную операционную систему.
#Bitcoin #CryptoMacro #FiscalPolicy #DigitalAssets #BinanceSquare
25

🚨Смена тренда в октябре: почему цена открытия на уровне $87,5 тыс. сейчас — самый важный уровень для биткоинаИсторически октябрь считается мощным месяцем для экосистемы цифровых активов: с 2013 года средний рост за месяц составляет около 18,7%. Однако с началом первой недели октября 2026 года институциональная книга ордеров проходит первое серьёзное структурное испытание.
Сейчас рынок борется за достижение главной цели — цены открытия 2026 года на уровне $87,570.
МАКРОЭКОНОМИЧЕСКОЕ СОПРОТИВЛЕНИЕ ОКТЯБРЯ
[ Годовая цена открытия — $87,570 ]
▲
🚨Смена тренда в октябре: почему цена открытия на уровне $87,5 тыс. сейчас — самый важный уровень для биткоина
Исторически октябрь считается мощным месяцем для экосистемы цифровых активов: с 2013 года средний рост за месяц составляет около 18,7%. Однако с началом первой недели октября 2026 года институциональная книга ордеров проходит первое серьёзное структурное испытание.
Сейчас рынок борется за достижение главной цели — цены открытия 2026 года на уровне $87,570.
МАКРОЭКОНОМИЧЕСКОЕ СОПРОТИВЛЕНИЕ ОКТЯБРЯ
[ Годовая цена открытия — $87,570 ]
▲
Сейчас рынок борется за достижение главной цели — цены открытия 2026 года на уровне $87,570.
МАКРОЭКОНОМИЧЕСКОЕ СОПРОТИВЛЕНИЕ ОКТЯБРЯ
[ Годовая цена открытия — $87,570 ]
▲
113

Статья
⚡ FinCEN отказывается от правил для кошельков, а институциональный капитал поддерживает $BTC$BTC продолжает удерживать устойчивую структурную поддержку по мере углубления интеграции с институциональными инвесторами, хотя ограничительная доходность суверенных облигаций устанавливает высокую планку для всех рисковых активов.
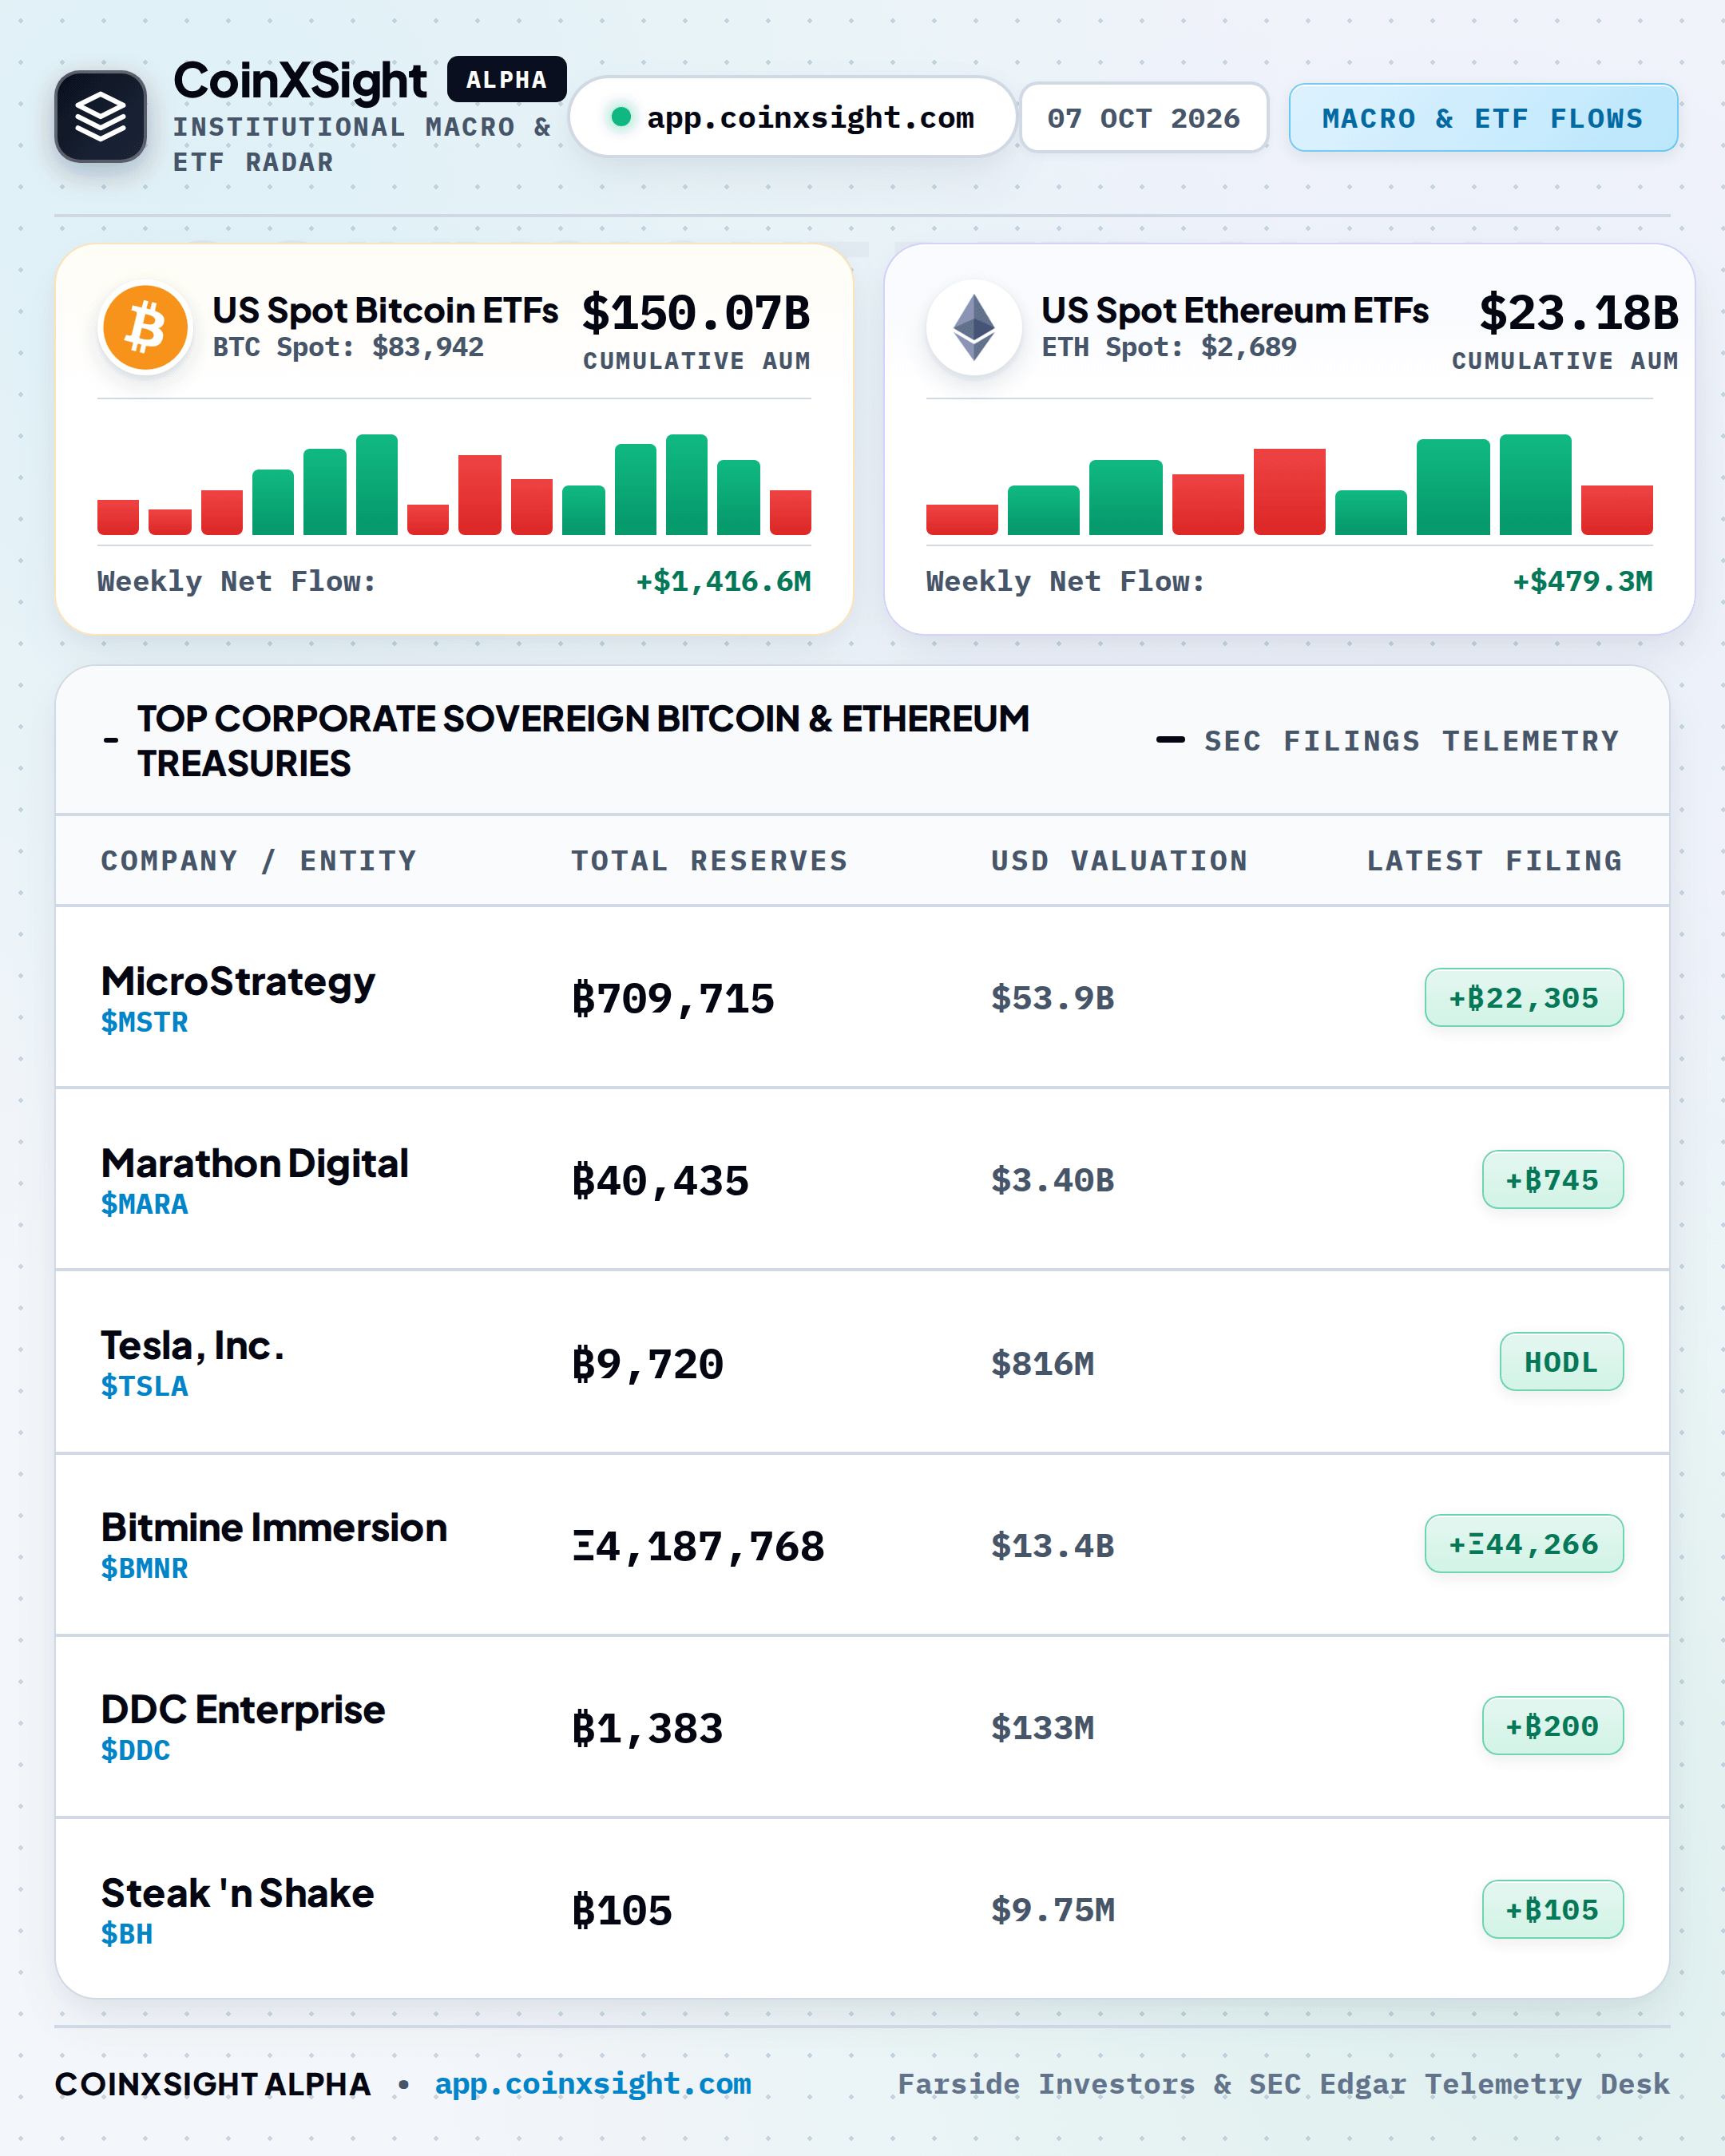
Основные регуляторные препятствия ослабевают после того, как FinCEN официально отозвала предложенные требования к отчётности по некастодиальным кошелькам и правила надзора за микшированием транзакций. Это административное изменение устраняет постоянный фактор давления на квалифицированных кастодианов, институциональные архитектуры самостоятельного хранения активов и регулируемые каналы исполнения сделок со спотовыми ETF.
⚡ FinCEN отказывается от правил для кошельков, а институциональный капитал поддерживает $BTC
$BTC продолжает удерживать устойчивую структурную поддержку по мере углубления интеграции с институциональными инвесторами, хотя ограничительная доходность суверенных облигаций устанавливает высокую планку для всех рисковых активов.

Основные регуляторные препятствия ослабевают после того, как FinCEN официально отозвала предложенные требования к отчётности по некастодиальным кошелькам и правила надзора за микшированием транзакций. Это административное изменение устраняет постоянный фактор давления на квалифицированных кастодианов, институциональные архитектуры самостоятельного хранения активов и регулируемые каналы исполнения сделок со спотовыми ETF.

Основные регуляторные препятствия ослабевают после того, как FinCEN официально отозвала предложенные требования к отчётности по некастодиальным кошелькам и правила надзора за микшированием транзакций. Это административное изменение устраняет постоянный фактор давления на квалифицированных кастодианов, институциональные архитектуры самостоятельного хранения активов и регулируемые каналы исполнения сделок со спотовыми ETF.
94
Статья
ЛОВУШКА НА 85KСТРОКА 1 — Цепляющий заголовок: BTC застрял ниже 87K — ловушка захлопывается?
ОСНОВНОЙ ТЕКСТ — 3 ключевых пункта маркированным списком:
• BTC не может преодолеть 87K, несмотря на отскок от 83.5K: ETF вывели +649M$ за один день и +1Md за неделю. Институционалы выходят ДО того, как заходят розничные инвесторы.
• Токсичный макрофон: CPI +3.8%, PPI +6%, доходность 10-летних облигаций — 5.28%, ФРС настроена жёстко. Ликвидность уходит, а не возвращается. ETH падает ниже 2.7K.
• Индекс страха и жадности за 48 часов вырос с 39 (страх) до 71 (жадность). Классическая дивергенция перед ложным пробоем. Ликвидации ($121M–187M) сбрасывают плечи лонгистов. Это не ралли — это ловушка.
ЛОВУШКА НА 85K
СТРОКА 1 — Цепляющий заголовок: BTC застрял ниже 87K — ловушка захлопывается?
ОСНОВНОЙ ТЕКСТ — 3 ключевых пункта маркированным списком:
• BTC не может преодолеть 87K, несмотря на отскок от 83.5K: ETF вывели +649M$ за один день и +1Md за неделю. Институционалы выходят ДО того, как заходят розничные инвесторы.
• Токсичный макрофон: CPI +3.8%, PPI +6%, доходность 10-летних облигаций — 5.28%, ФРС настроена жёстко. Ликвидность уходит, а не возвращается. ETH падает ниже 2.7K.
• Индекс страха и жадности за 48 часов вырос с 39 (страх) до 71 (жадность). Классическая дивергенция перед ложным пробоем. Ликвидации ($121M–187M) сбрасывают плечи лонгистов. Это не ралли — это ловушка.
119
Статья
⚡ Смягчение регулирования открывает путь к институциональному поглощению $BTCИнституциональные балансы и изменения в регулировании перестраивают ликвидность цифровых активов, формируя условия для ключевого позиционирования по $BTC, $ETH и $SOL. Макроэкономические препятствия, вызванные сохраняющейся доходностью суверенных облигаций, продолжают испытывать на прочность спекулятивные активы, однако структурные факторы поддержки смещаются в пользу активного поглощения спотового предложения.
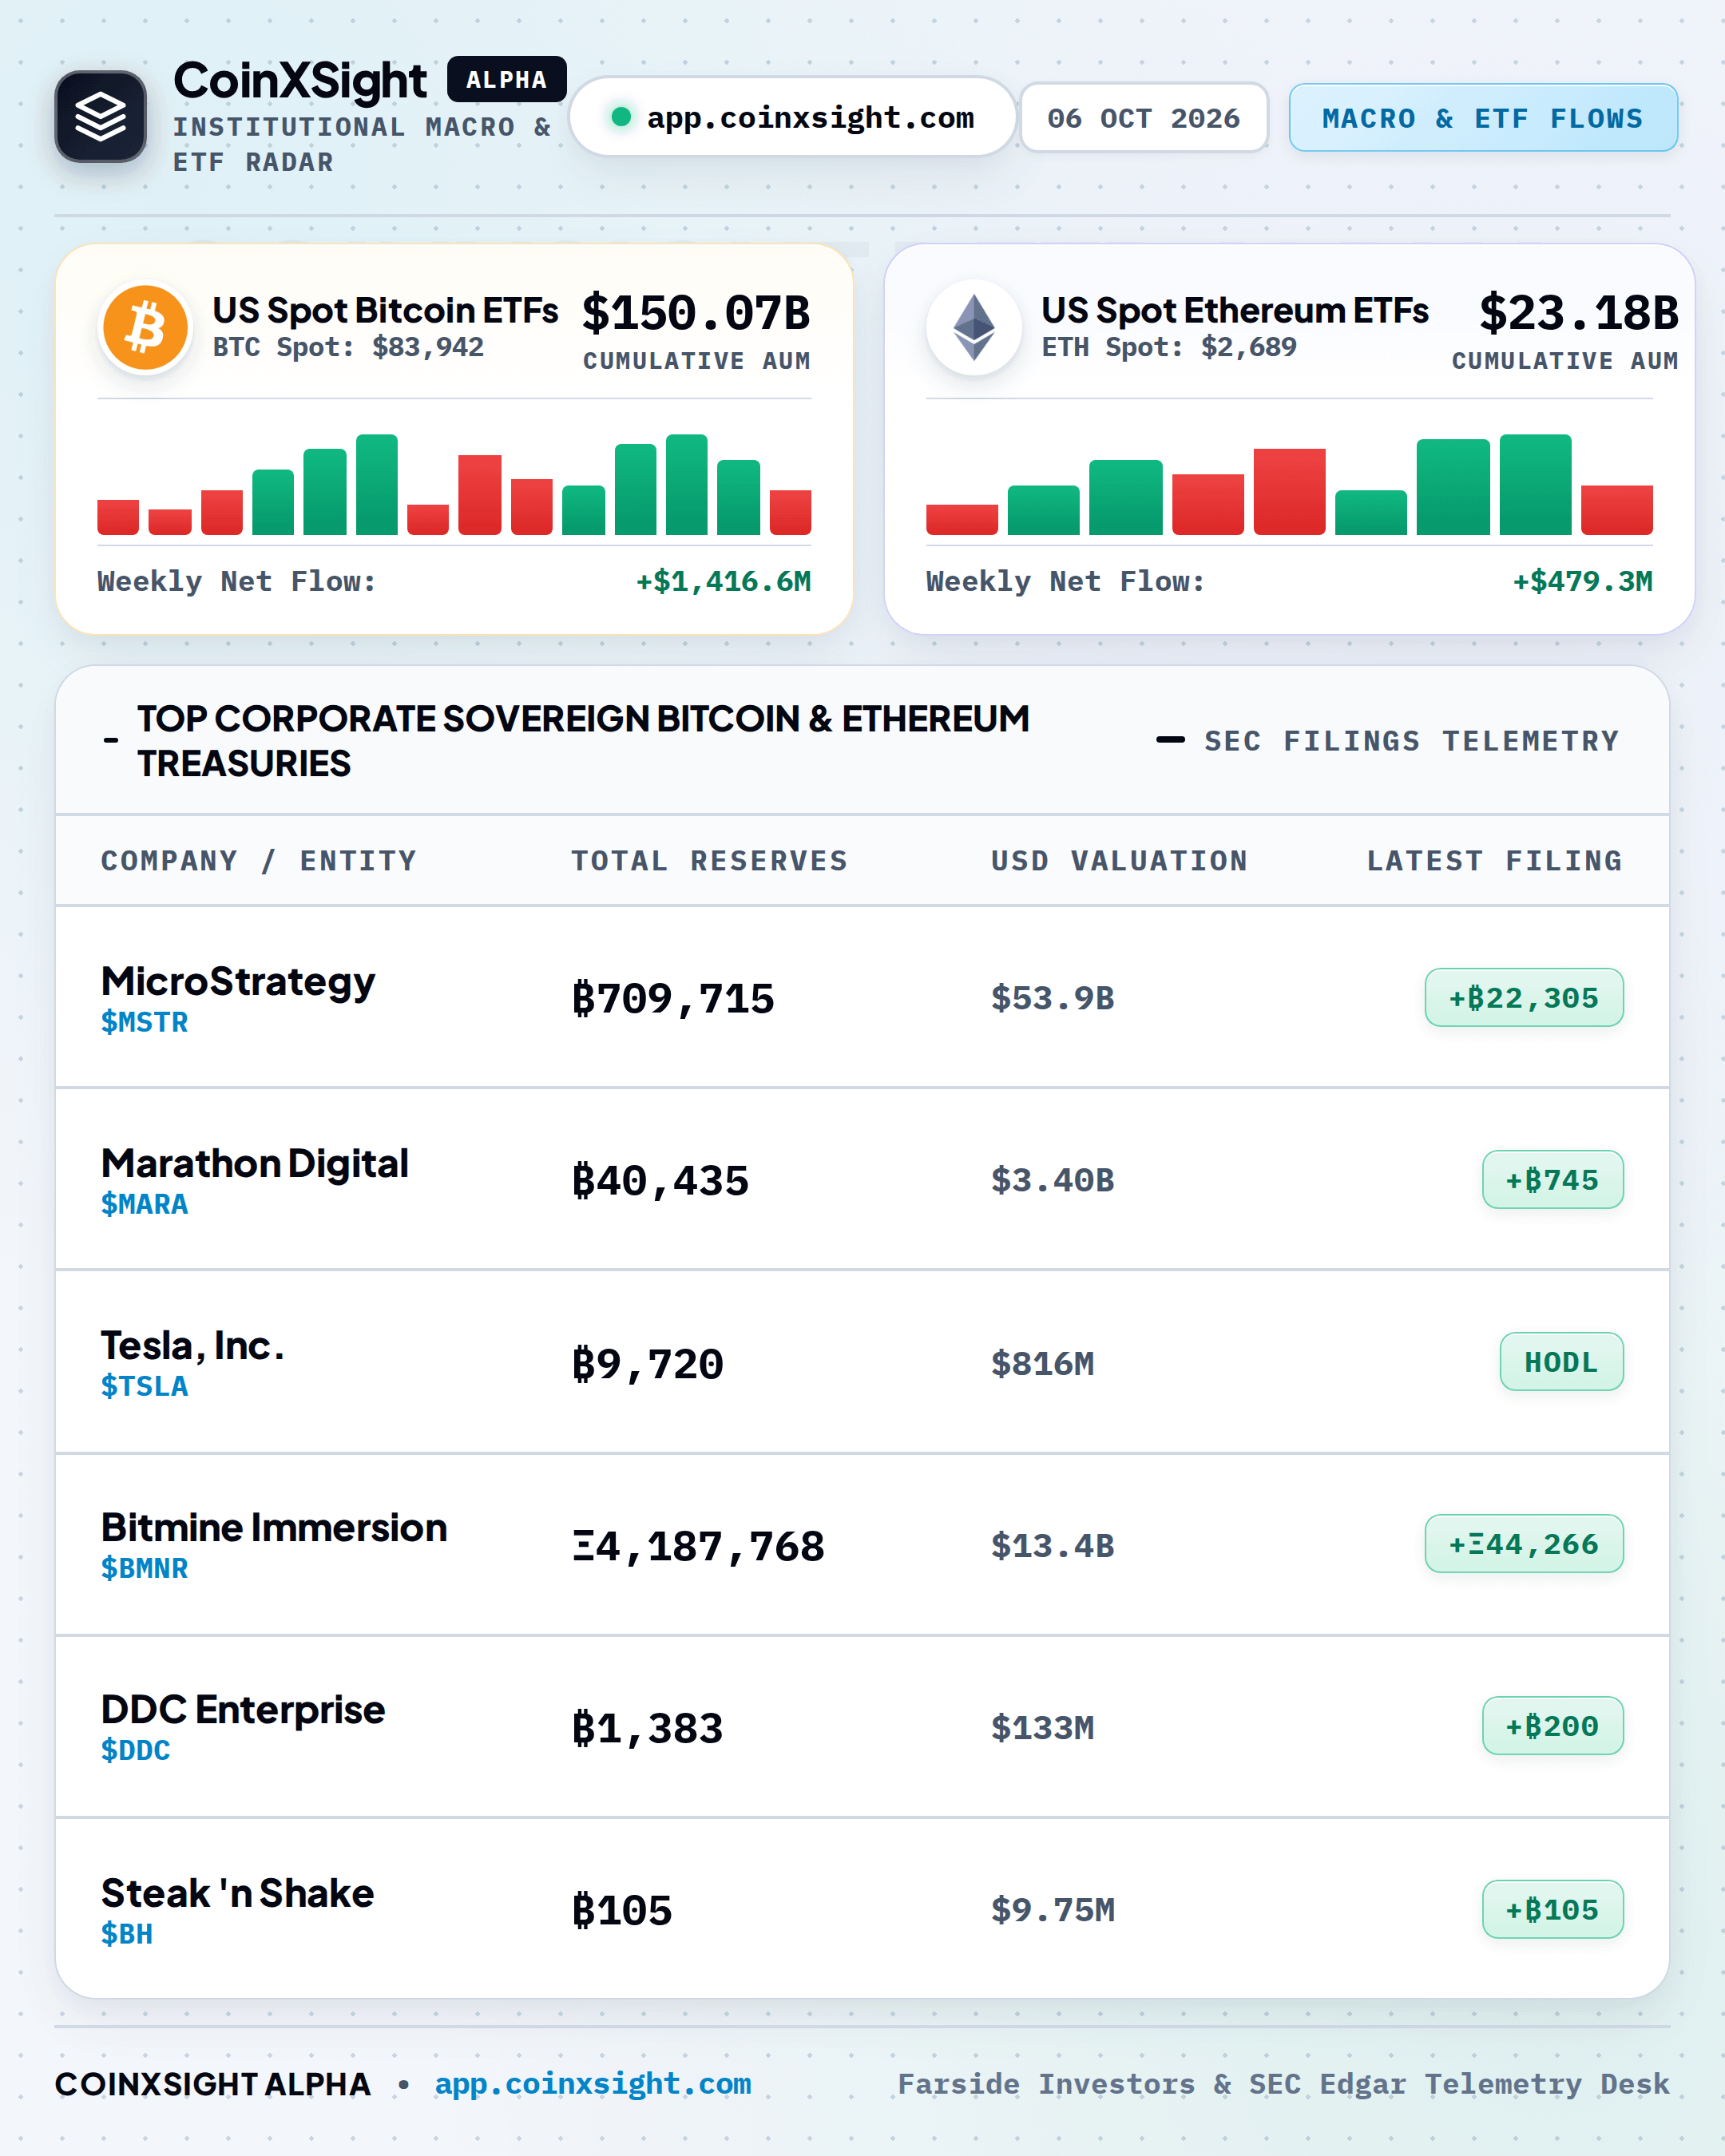
🔹 СМЯГЧЕНИЕ РЕГУЛЯТОРНОГО КУРСА СТАБИЛИЗИРУЕТ РЫНОК
Официальная отмена FinCEN ограничений на ведение учета операций с некастодиальными кошельками снимает многолетнее регуляторное препятствие для институциональных кастодианов, инфраструктуры самостоятельного хранения активов и ведущих прайм-брокеров. В сочетании с рассматриваемыми CFTC прогрессивными моделями надзора и ослаблением показателей занятости в государственном секторе это смещает макроэкономические ожидания в сторону отказа от дальнейшего ужесточения политики. Хотя высокая доходность суверенных облигаций продолжает создавать устойчивый барьер для широкого рыночного бета-риска, расширение корпоративных балансов и институциональные каналы для спотовых сделок обеспечивают стабильное поглощение активов со стороны покупателей, несмотря на макроэкономическое давление, связанное с дюрацией.
⚡ Смягчение регулирования открывает путь к институциональному поглощению $BTC
Институциональные балансы и изменения в регулировании перестраивают ликвидность цифровых активов, формируя условия для ключевого позиционирования по $BTC , $ETH и $SOL . Макроэкономические препятствия, вызванные сохраняющейся доходностью суверенных облигаций, продолжают испытывать на прочность спекулятивные активы, однако структурные факторы поддержки смещаются в пользу активного поглощения спотового предложения.

🔹 СМЯГЧЕНИЕ РЕГУЛЯТОРНОГО КУРСА СТАБИЛИЗИРУЕТ РЫНОК
Официальная отмена FinCEN ограничений на ведение учета операций с некастодиальными кошельками снимает многолетнее регуляторное препятствие для институциональных кастодианов, инфраструктуры самостоятельного хранения активов и ведущих прайм-брокеров. В сочетании с рассматриваемыми CFTC прогрессивными моделями надзора и ослаблением показателей занятости в государственном секторе это смещает макроэкономические ожидания в сторону отказа от дальнейшего ужесточения политики. Хотя высокая доходность суверенных облигаций продолжает создавать устойчивый барьер для широкого рыночного бета-риска, расширение корпоративных балансов и институциональные каналы для спотовых сделок обеспечивают стабильное поглощение активов со стороны покупателей, несмотря на макроэкономическое давление, связанное с дюрацией.

🔹 СМЯГЧЕНИЕ РЕГУЛЯТОРНОГО КУРСА СТАБИЛИЗИРУЕТ РЫНОК
Официальная отмена FinCEN ограничений на ведение учета операций с некастодиальными кошельками снимает многолетнее регуляторное препятствие для институциональных кастодианов, инфраструктуры самостоятельного хранения активов и ведущих прайм-брокеров. В сочетании с рассматриваемыми CFTC прогрессивными моделями надзора и ослаблением показателей занятости в государственном секторе это смещает макроэкономические ожидания в сторону отказа от дальнейшего ужесточения политики. Хотя высокая доходность суверенных облигаций продолжает создавать устойчивый барьер для широкого рыночного бета-риска, расширение корпоративных балансов и институциональные каналы для спотовых сделок обеспечивают стабильное поглощение активов со стороны покупателей, несмотря на макроэкономическое давление, связанное с дюрацией.
99
·
--
У индекса доллара DXY и криптовалют есть недооценённая обратная связь, которую большинство трейдеров упускает из виду — пока не становится слишком поздно.
Когда доллар укрепляется, рисковые активы — в том числе криптовалюты — сталкиваются со структурными препятствиями. Глобальная долларовая ликвидность сокращается. Развивающиеся рынки защищают свои валюты. Капитал возвращается в активы, номинированные в долларах США. Объём свободных долларов для покупки $BTC или $ETH сокращается.
Обратная ситуация не менее значима. Ослабление доллара увеличивает денежную массу в глобальном масштабе, если измерять её в долларах. Условия кредитования на международном уровне смягчаются. Аппетит к риску одновременно растёт на рынках акций, сырьевых товаров и криптовалют. Исторически крупные криптовалютные бычьи ралли — в 2017 и 2020–2021 годах — совпадали с периодами ослабления DXY или его разворота после многолетних максимумов.
Это не значит, что криптовалюты — всего лишь сделка с кредитным плечом на DXY. Но это значит, что макроэкономические условия ликвидности задают предел возможного роста ралли. Устойчивый бычий тренд на фоне структурно укрепляющегося доллара — это борьба против течения.
На что обратить внимание:
— Направление тренда DXY и ключевые технические уровни
— Изменение ожиданий по ставкам ФРС, влияющее на разницу реальной доходности
— Рост глобальной денежной массы M2 в долларовом выражении
— Направление потоков капитала на развивающихся рынках
Наиболее удачные возможности для входа в криптовалюты обычно появляются, когда доллар испытывает давление, а глобальная ликвидность растёт, — а не просто когда график выглядит многообещающе. $SOL И небольшие альткоины ощущают это усиленное влияние в обоих направлениях.
#CryptoMacro #Bitcoin #DXY #LiquidityCycle #КриптоИнсайты
152
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#fomcотслеживание
Просмотров: 51,468
453 обсуждают
2
#ПротоколFOMC
Просмотров: 52,468
202 обсуждают
3
#CPIWatch
Просмотров: 89.4M
510,963 обсуждают
4
#SouthKoreaPlansTighterCybersecurityRules
Просмотров: 791
67 обсуждают
5
#BTCFallsBelow$81K
Просмотров: 14,250
74 обсуждают
6
#TradersBetOnThreeMoreFedHikes
Просмотров: 19,039
389 обсуждают
7
#BitcoinFallsBelow$83KAgain
Просмотров: 4,802
35 обсуждают
8
#BastionPressesSkyAIOverSOLSales
Просмотров: 6,005
218 обсуждают
9
#PatrickWittExitsWhiteHouseCryptoRole
Просмотров: 9,670
203 обсуждают
10
#HEXFounderRichardHeartArrestedInIstanbul
Просмотров: 5,802
162 обсуждают