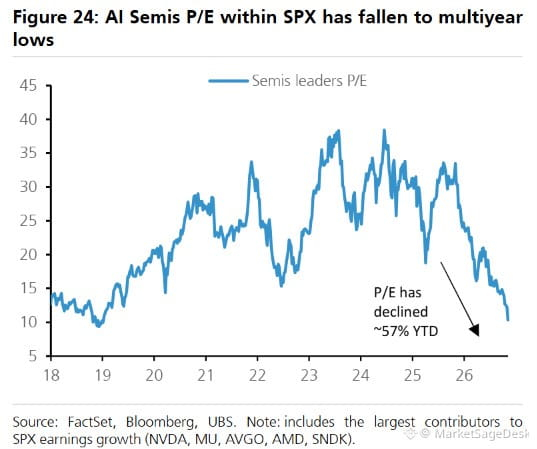
По прогнозу UBS, гиганты полупроводниковой отрасли могут развернуть масштабную волну обратного выкупа акций — $MU, $NVDA и $AVGO могут направить около $340 млрд на байбэки до 2028 года. Это примерно половина общего объёма обратного выкупа акций компаний из индекса S&P 500 за последние двенадцать месяцев.
Такая корпоративная поддержка — не просто финансовая инженерия. Это долгосрочный попутный ветер для акций компаний из сфер ИИ и технологий. Когда компании с сильным денежным потоком возвращают капитал акционерам в таких масштабах, это создаёт устойчивый спрос, который может сглаживать волатильность и поддерживать оценку акций даже в периоды повышенной нестабильности на макроэкономическом фоне.
Обратный выкуп акций уже много лет остаётся незаметным фактором укрепления рынка акций, но концентрация байбэков в компаниях, связанных с ИИ, добавляет ещё один уровень поддержки. Это значит, что у этих акций есть внутренняя опора помимо роста прибыли и изменений настроений инвесторов.
Стоит следить за тем, как это будет развиваться на фоне ожиданий по процентным ставкам и потоков капитала на рынке в целом.
Такая корпоративная поддержка — не просто финансовая инженерия. Это долгосрочный попутный ветер для акций компаний из сфер ИИ и технологий. Когда компании с сильным денежным потоком возвращают капитал акционерам в таких масштабах, это создаёт устойчивый спрос, который может сглаживать волатильность и поддерживать оценку акций даже в периоды повышенной нестабильности на макроэкономическом фоне.
Обратный выкуп акций уже много лет остаётся незаметным фактором укрепления рынка акций, но концентрация байбэков в компаниях, связанных с ИИ, добавляет ещё один уровень поддержки. Это значит, что у этих акций есть внутренняя опора помимо роста прибыли и изменений настроений инвесторов.
Стоит следить за тем, как это будет развиваться на фоне ожиданий по процентным ставкам и потоков капитала на рынке в целом.