
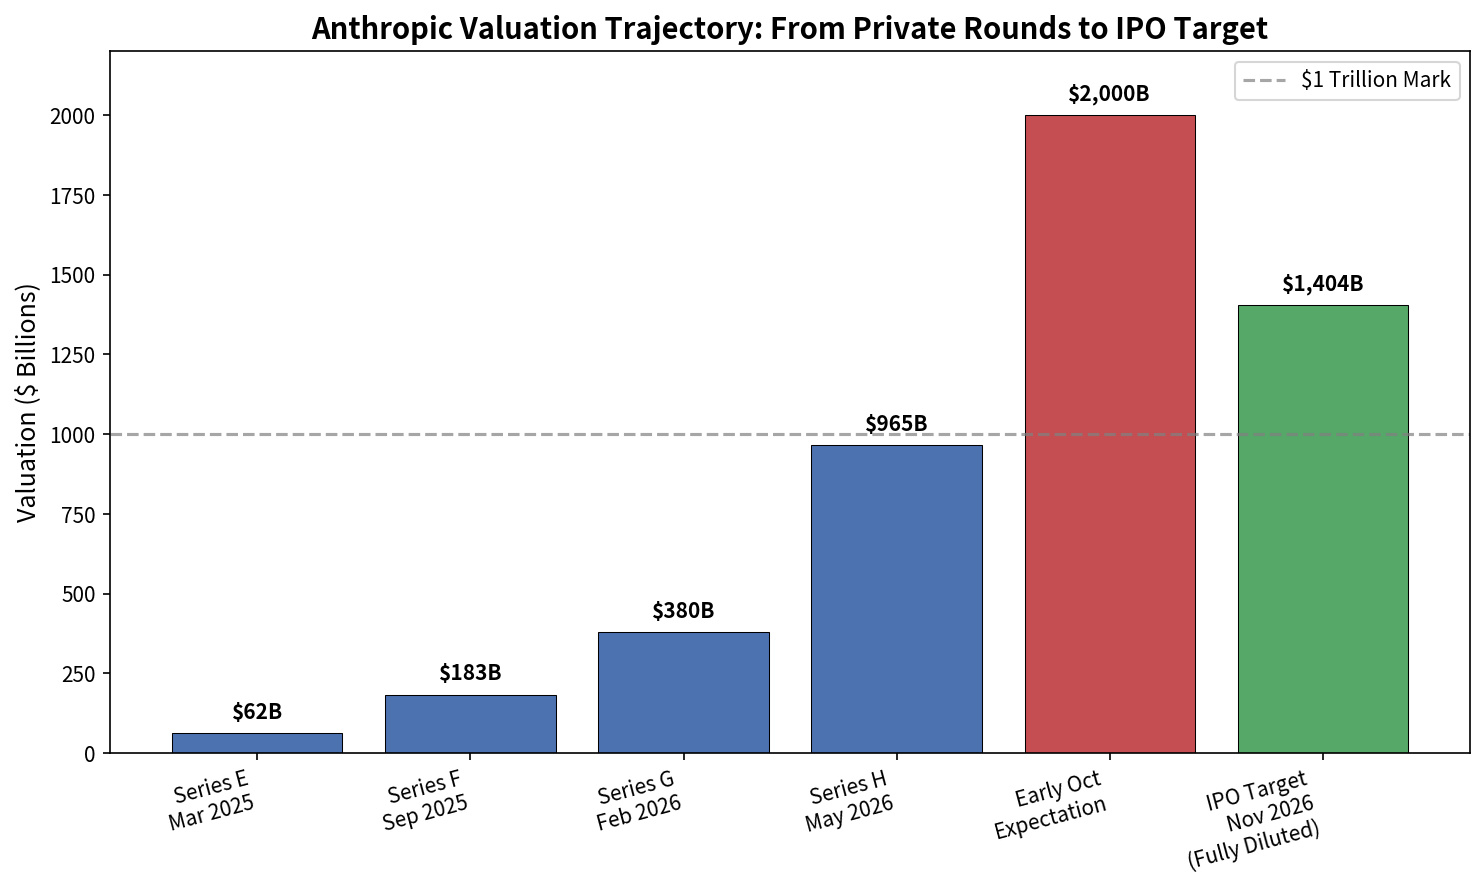
Оценка Anthropic при IPO отступила от ажиотажных 2 трлн в начале октября к диапазону цены размещения, который подразумевает оценку до примерно 1,4 трлн с учётом полного разводнения. 10 ноября 2026 года создатель Claude установил цену размещения 825 млн акций класса A в диапазоне 70–78 за акцию, планируя начать торги на Nasdaq под тикером ANT примерно 19 ноября. Теперь вопрос в том, удержит ли рынок даже психологически и практически важную планку в 1 трлн.
Верхняя граница диапазона даёт оценку примерно в 1,404 трлн с учётом полного разводнения (включая опционы и акции с ограничениями на продажу). Без учёта разводнения, исходя из числа находящихся в обращении акций, оценка ближе к 1 трлн. Ожидается, что чистая выручка только от IPO составит 57,75–64,35 млрд, а опцион андеррайтеров на дополнительное размещение может увеличить эту сумму. Отдельно Anthropic организовала частное размещение невыпускающих голосов акций класса N на 26 млрд по цене IPO для ключевых инвесторов, включая Google, Nvidia (по 10 млрд каждая), AMD, Broadcom, Micron, Microsoft и TSMC. Общий объём привлечённого капитала может приблизиться к 90 млрд или превысить эту сумму.
Это заметный шаг вниз по сравнению с диапазоном 1,5–2 трлн, который инвесторы и банкиры обсуждали в начале — середине октября, а также с оценкой в 965 млрд долларов после привлечения инвестиций в рамках раунда Series H в мае 2026 года. Пересмотр вызвали волатильность рынка после промежуточных выборов в США, резкая распродажа технологических акций на фоне опасений вокруг ИИ и более пристальное внимание к обязательствам Anthropic по развитию инфраструктуры. Некоторые инвесторы обсуждали диапазон 1,2–1,3 трлн ещё до официального определения цены размещения.
Взрывной рост требует колоссальных обязательств
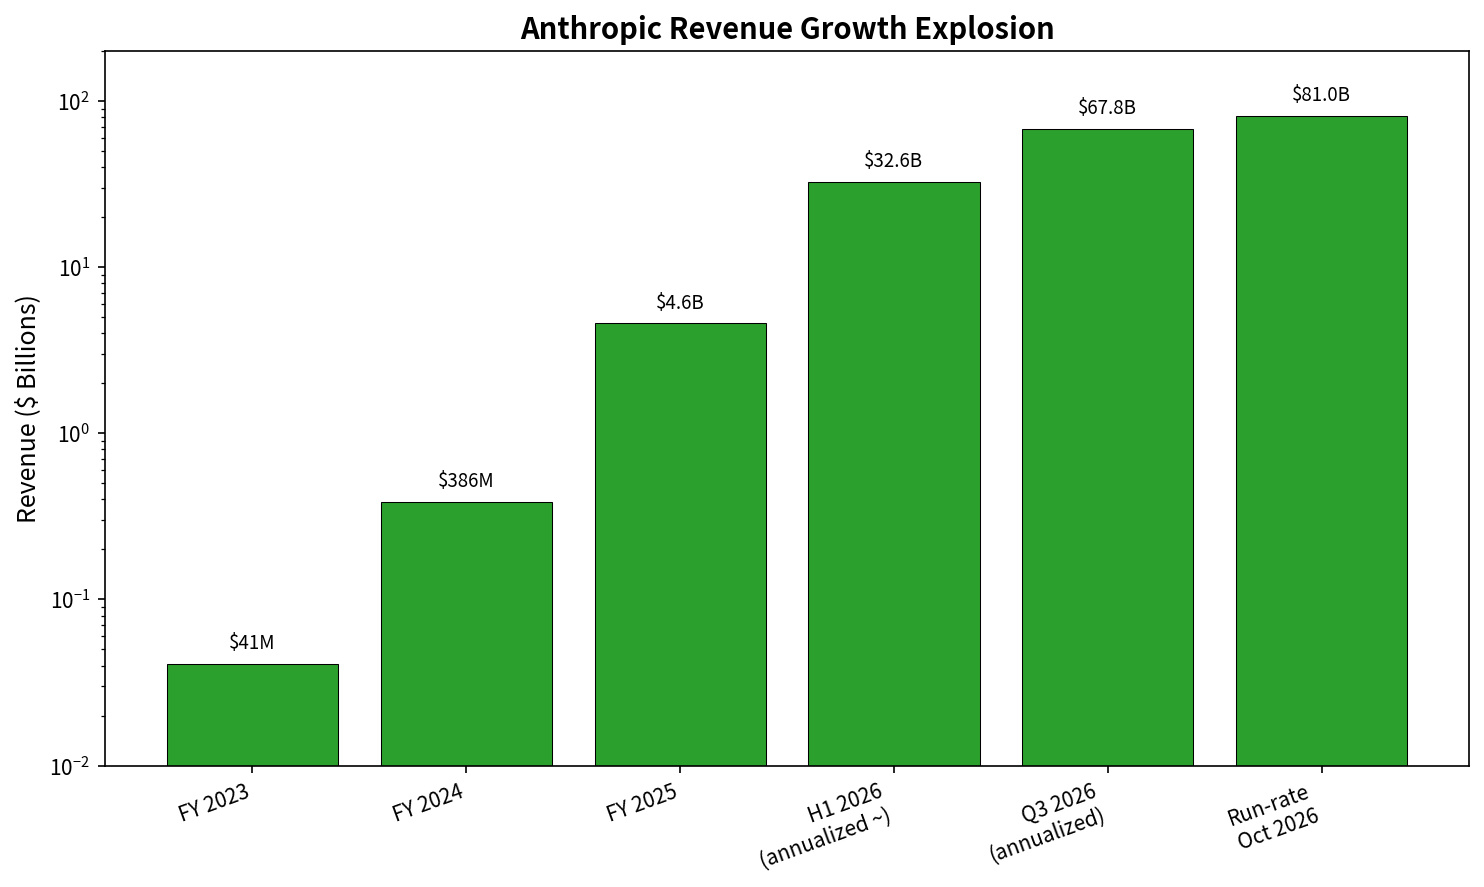
Выручка Anthropic росла исключительными темпами. Годовая выручка увеличилась с 41 млн в 2023 году до 386 млн в 2024 году и 4,6 млрд в 2025 году. За первое полугодие 2026 года она достигла 16,3 млрд. В третьем квартале выручка составила около 17 млрд (рост на 47% по сравнению с предыдущим кварталом), а к концу октября компания сообщила о годовом темпе выручки в 81 млрд. Быстро росло и число клиентов: более 11 900 аккаунтов приносили не менее 100 000 выручки за последние двенадцать месяцев.
Рост сопровождается колоссальными расходами на инфраструктуру. Согласно документам, совокупные обязательства по закупкам и аренде вычислительных мощностей и центров обработки данных составляют около 895 млрд (почти все они связаны с мощностями для ИИ); значительная часть расходов ожидается до 2030 года, а остальные обязательства растянуты до 2040-х годов. В их числе — многолетние соглашения с Google, Amazon, Microsoft и другими компаниями. В более ранних сообщениях долгосрочные планы по вычислительным мощностям оценивались в 500–750 млрд. Чистые убытки остаются значительными (отчасти из-за неденежных расходов на переоценку конвертируемых ценных бумаг), а операционная маржа колеблется по мере роста затрат на вычисления.
На фоне крупнейших IPO в истории
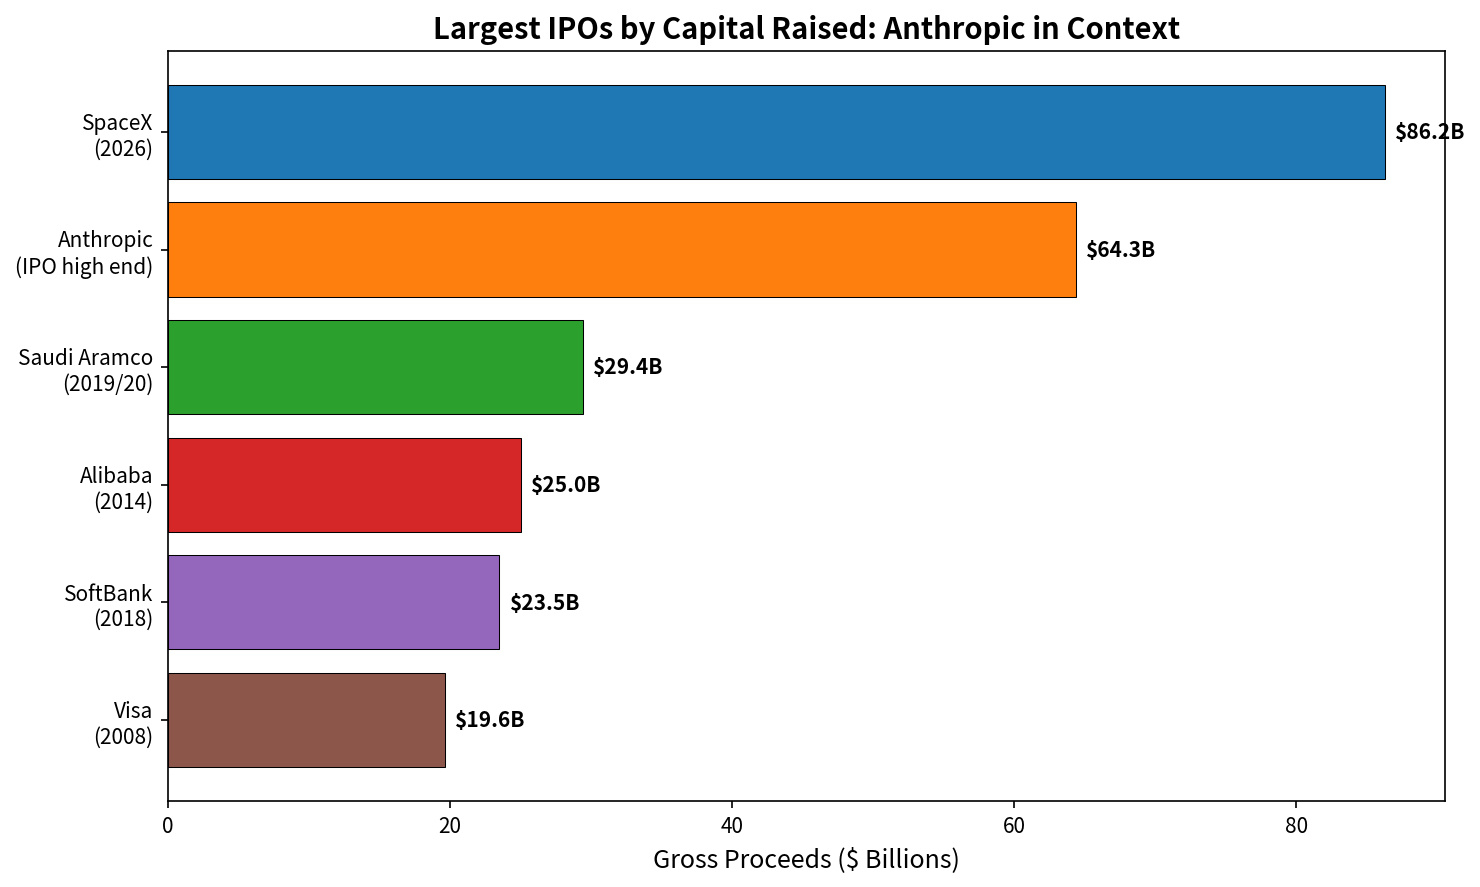
В верхней части диапазона привлечение капитала Anthropic войдёт в число крупнейших в истории — уступив размещению SpaceX примерно на 75–86 млрд ранее в 2026 году, но значительно превысив показатель Saudi Aramco (~29,4 млрд). Сама SpaceX вышла на биржу с оценкой в несколько триллионов долларов; Anthropic проверяет, достижим ли сопоставимый масштаб в более волатильной среде для чистых ИИ-компаний.
Удастся ли удержать планку в 1 трлн?
Структура ценообразования призвана поддержать такую оценку на IPO. Диапазон 70–78 был установлен с учётом отзывов после презентаций для инвесторов и турбулентности рынка. Участие в качестве якорных инвесторов крупных технологических партнёров поддерживает спрос и служит сигналом уверенности в доступе Anthropic к вычислительным мощностям. Аналитики, такие как Асват Дамодаран, публиковали базовый сценарий около 1,5 трлн (при широком диапазоне — фактически от нуля до более чем 4 трлн, в зависимости от маржи, затрат на вычисления и регулирования). Базовый сценарий Morningstar предполагает оценку около 1,7 трлн. При соотношении примерно 17–18 годовых выручек по последнему темпу её роста оценка высока, но не беспрецедентна для компании, которая растёт такими темпами на фоне долгосрочного подъёма отрасли ИИ.
Риски существенны и могут оказать давление на акции после выхода на биржу. К основным опасениям относятся:
Огромный масштаб и жёсткость обязательств по инфраструктуре относительно текущего денежного потока.
Замедление темпов последовательного роста (в третьем квартале рост к предыдущему кварталу составил около 47% против значительно более высоких показателей в предыдущих кварталах).
Конкуренция со стороны OpenAI, моделей с открытым исходным кодом и гипермасштабируемых облачных провайдеров.
Корпоративное управление: Anthropic — общественно полезная корпорация. Траст долгосрочной пользы владеет акциями класса T, дающими право избирать большинство членов совета директоров (четыре из семи мест). Основатели сохраняют значительное влияние на голосование благодаря отдельной структуре акций класса F. Владельцы публичных акций класса A будут иметь ограниченные права контроля, что некоторые институциональные инвесторы считают фактором, снижающим оценку компании.
Общая ситуация на рынке: акции компаний, связанных с ИИ, отличаются волатильностью, а также обсуждалась возможность присвоения рейтинга «спекулятивный» («junk»).
Порог в 1 трлн долларов имеет и психологическое, и практическое значение. Некоторые участники рынка указывали, что цена размещения, соответствующая оценке ниже примерно 1 трлн долларов исходя из базового количества акций, могла бы привести к отсрочке IPO. Теперь, когда диапазон установлен и якорный капитал привлечён, ожидается, что IPO состоится. Динамика акций после размещения будет зависеть от того, сможет ли выручка и дальше расти достаточно быстро, чтобы покрывать расходы на инфраструктуру, а также от того, станет ли рынок в целом благосклоннее оценивать ИИ-компании.
Короче говоря, на самом IPO оценка Anthropic, вероятно, превысит 1 трлн долларов с учётом полного размытия долей и приблизится к этой отметке при расчёте по базовому количеству акций. Удержать или превысить этот уровень на публичном рынке будет гораздо сложнее: всё будет зависеть от качества исполнения планов, экономики вычислительных мощностей и готовности инвесторов принимать риски в первые месяцы после начала торгов.