Друзья, я в последнее время внимательно слежу за IPO Anthropic, и чувства у меня, честно говоря, смешанные.
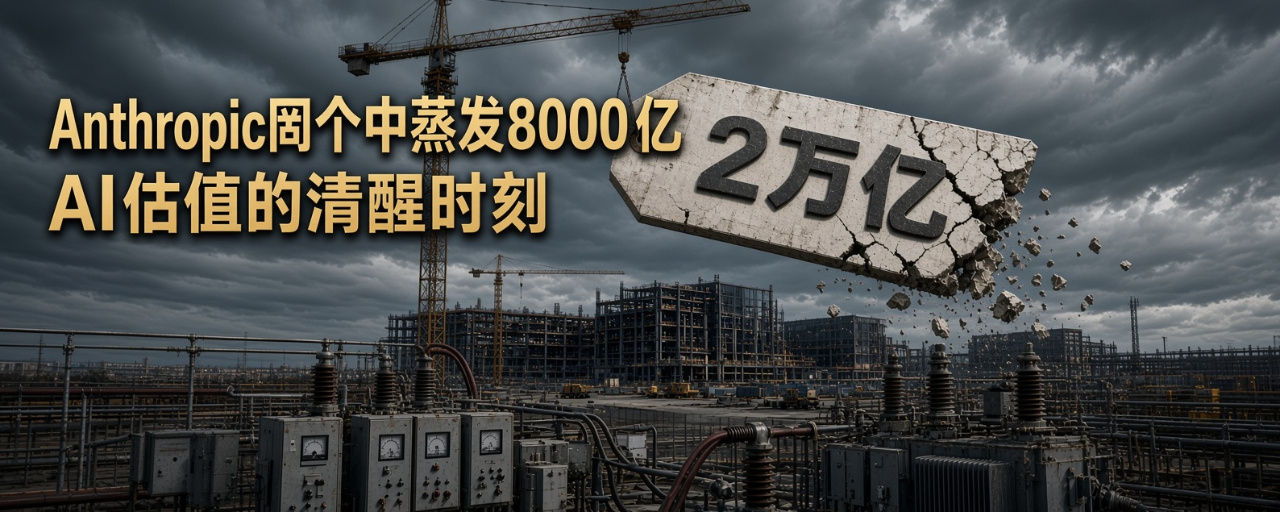
Изначально рынок оценивал компанию почти в 2 триллиона долларов — ей уже почти примеряли лавры крупнейшего IPO в истории. Но всего за несколько недель диапазон, который обсуждают потенциальные инвесторы, резко снизился до примерно 1,2–1,3 триллиона. Подсчёты показывают: исчезло почти ровно 800 миллиардов долларов.
Это не обычные колебания настроений. Реальными деньгами рынок даёт всем понять: ажиотаж вокруг ИИ пора охладить.
Мне всегда казалось, что в самой цифре в 2 триллиона заложена своего рода «премия за веру». Claude от Anthropic действительно хорош, и взрывной рост выручки — тоже факт: за первое полугодие она превысила 10 миллиардов долларов, а в третьем квартале продолжила расти. Но чтобы оправдать оценку в 2 триллиона, нужна вера в устойчивый миф о высоких темпах роста и готовность рынка бесконечно закрывать глаза на структуру затрат. Теперь миф начал терять скорость: квартальный рост в третьем квартале замедлился с удвоения до чуть более 40%, и инвесторы тут же протрезвели.
Ещё больнее — счёт за вычислительные мощности.
В проспекте эмиссии указаны долгосрочные обязательства по вычислительным мощностям на суммы в сотни миллиардов — 600–700 миллиардов, а то и почти 900 миллиардов долларов. Во многих контрактах прописано: «Пользуешься или нет — всё равно плати». По сути, краткосрочную и волатильную выручку от токенов ставят на кон ради сверхдолгосрочных и жёстких расходов. Даже внушительный запас наличности не способен полностью компенсировать этот структурный риск. Те 800 миллиардов, которые рынок списал, — это, в некотором смысле, скидка на будущие счета.
Позволю себе субъективное замечание: последние два года оценка AI-компаний слишком зависела от красивых историй. Кто мог рассказать историю покрупнее и заключить больше контрактов на вычислительные мощности, тот получал более высокий мультипликатор. Теперь дефицит электроэнергии, трудности со строительством дата-центров и обострение конкуренции возвращают эти истории с небес на землю. Anthropic — лишь первый крупный игрок, оказавшийся под ударом.
Это не значит, что у Anthropic всё плохо. Технологическое превосходство, акцент на безопасности и лояльность корпоративных клиентов — её конкурентные преимущества никуда не делись. Прибыль после корректировок и переход к положительному денежному потоку также говорят об улучшении юнит-экономики. Но рынок капитала больше не готов платить за «предположение о бесконечном росте».
С точки зрения стоимостного инвестирования в этом нет ничего плохого.
Когда часть пузыря сдувается, оценка, наоборот, становится ближе к реальности. Если модели и дальше будут сохранять лидерство, загрузка вычислительных мощностей вырастет, а риски исполнения контрактов останутся под контролем, диапазон в 1,2–1,3 триллиона не обязательно окажется дном. И наоборот: если рост продолжит замедляться или усугубятся проблемы с электричеством и поставками, рынок продолжит голосовать ногами.
AI по-прежнему остаётся одной из главных долгосрочных структурных возможностей — здесь моё мнение не изменилось. Но возможности и оценка — не одно и то же. Отныне всем придётся больше внимания уделять реальной рентабельности, качеству денежного потока и рискам долгосрочных контрактов, а не только ARR и красивым историям.
$ANTHROPIC Эта коррекция оценки словно прозвучала тревожным сигналом для всего сектора AI: какой бы убедительной ни была история, в конечном счёте всё упирается в показания электросчётчика и счета за электричество.
Продолжим следить за роуд-шоу и окончательной ценой размещения. Настоящее испытание только начинается.#Anthropic拒绝延期IPO,本周路演估值几何?