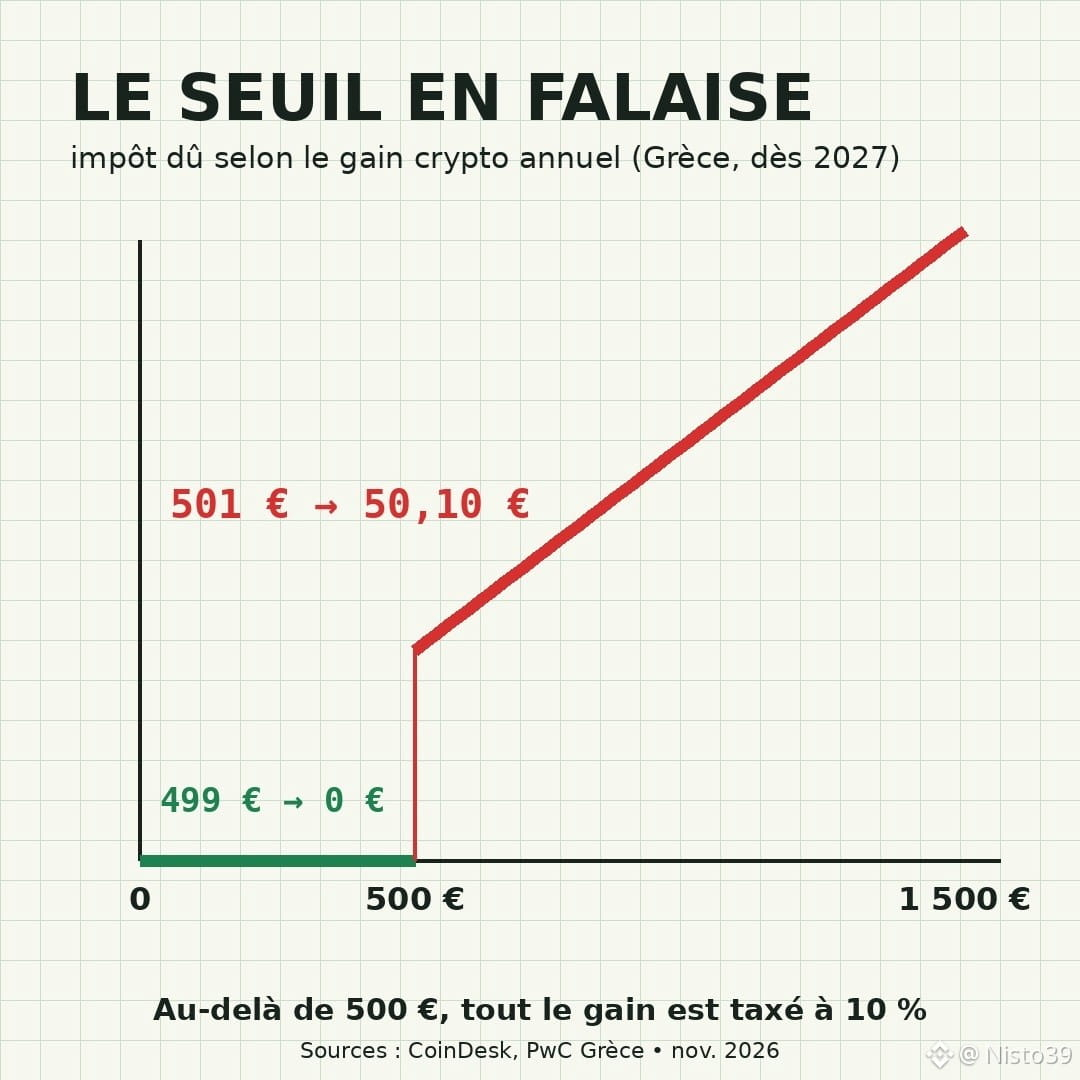
С дохода в 501 евро — 50,10 € налога. С 499 евро — ноль.
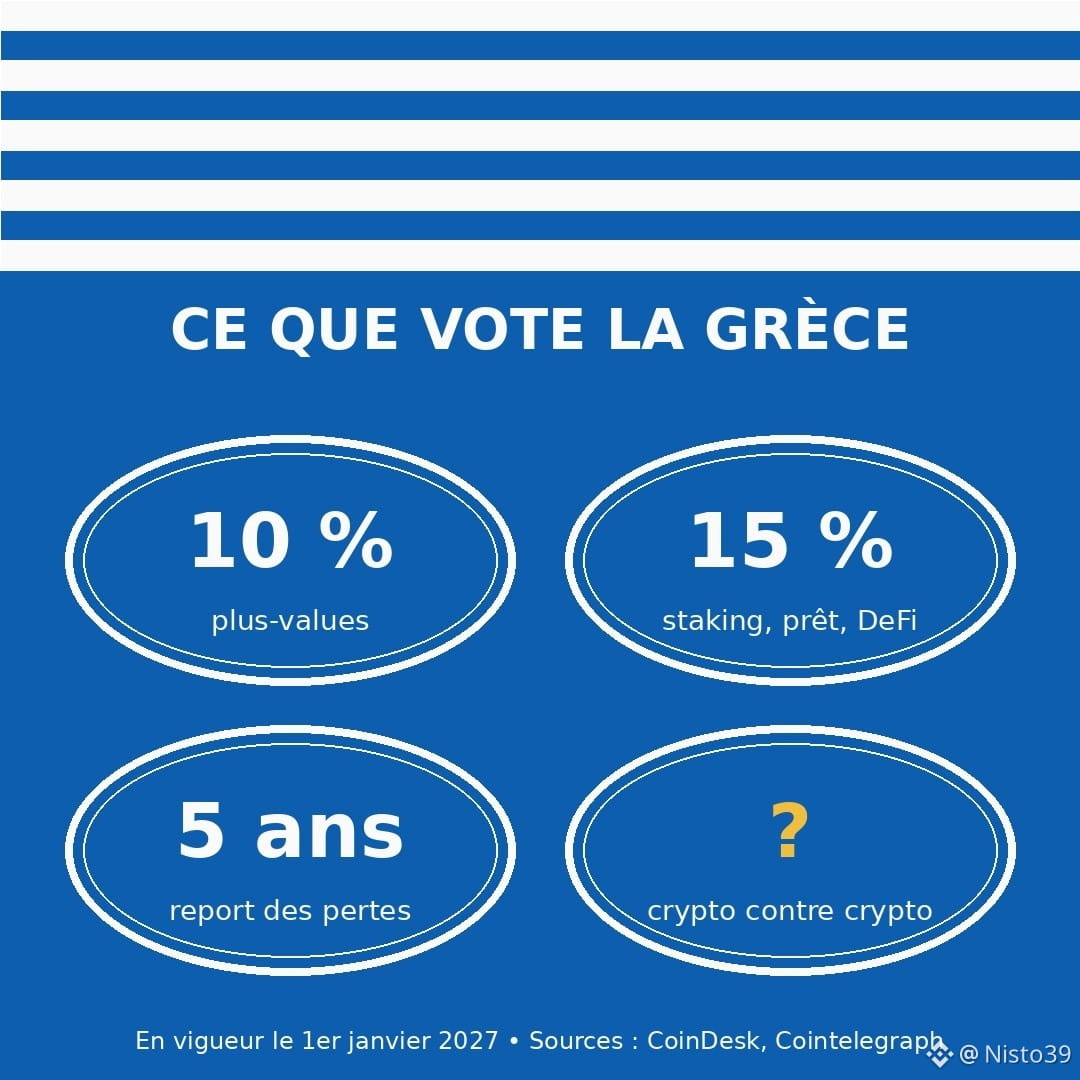
Такое правило только что приняла Греция (парламент, четверг, 5 ноября). С 1 января 2027 года прибыль частных лиц от криптовалют будет облагаться налогом по ставке 10 %. Но есть важная деталь: ежегодное освобождение от налога на сумму до 500 € — это не необлагаемый минимум. Стоит превысить порог — и налогом облагается весь доход, а не только сумма превышения.
Остальное вкратце:
– стейкинг, криптозаймы и предоставление ликвидности в DeFi: 15 %, как на проценты (стейкинг — это блокировка своих токенов для защиты сети в обмен на вознаграждение);
– оплата покупки криптовалютой считается продажей;
– убытки свыше 500 € можно перенести на следующие 5 лет;
– 12 месяцев на декларирование прошлых доходов без штрафа, уплатить налог нужно в течение 60 дней.
Неясный момент: обмен одной криптовалюты на другую. Министерство финансов заявляет, что налогом он не облагается. Научная служба парламента предупреждает, что в нынешней формулировке закона такое толкование может подпадать под его действие. Для тех, кто весь год постоянно переводит средства туда-сюда $ETH / $SOL , это немаловажно.
Моё мнение: 10 % — низкая ставка для Европы, а возможность легализовать прошлые доходы — довольно умный ход. Но порог с резким скачком налога провоцирует странные расчёты в декабре: продать чуть меньше, подождать до января, разбить продажи на части. Простое освобождение от налога этого бы не допускало.
Думаю, такое сочетание (низкая ставка, порог и амнистия за прошлые периоды) вдохновит другие страны, которые хотят облагать криптовалюту налогом, не отпугивая её, в том числе и у нас.
Источники: CoinDesk, Cointelegraph, PwC Греция, 5–6 ноября 2026 года. Не является налоговой или финансовой рекомендацией.
Что кажется тебе справедливее: порог с резким скачком налога или необлагаемый минимум?
#Crypto #Fiscalite #Grece #CryptoNews #Стейкинг
Такое правило только что приняла Греция (парламент, четверг, 5 ноября). С 1 января 2027 года прибыль частных лиц от криптовалют будет облагаться налогом по ставке 10 %. Но есть важная деталь: ежегодное освобождение от налога на сумму до 500 € — это не необлагаемый минимум. Стоит превысить порог — и налогом облагается весь доход, а не только сумма превышения.
Остальное вкратце:
– стейкинг, криптозаймы и предоставление ликвидности в DeFi: 15 %, как на проценты (стейкинг — это блокировка своих токенов для защиты сети в обмен на вознаграждение);
– оплата покупки криптовалютой считается продажей;
– убытки свыше 500 € можно перенести на следующие 5 лет;
– 12 месяцев на декларирование прошлых доходов без штрафа, уплатить налог нужно в течение 60 дней.
Неясный момент: обмен одной криптовалюты на другую. Министерство финансов заявляет, что налогом он не облагается. Научная служба парламента предупреждает, что в нынешней формулировке закона такое толкование может подпадать под его действие. Для тех, кто весь год постоянно переводит средства туда-сюда $ETH / $SOL , это немаловажно.
Моё мнение: 10 % — низкая ставка для Европы, а возможность легализовать прошлые доходы — довольно умный ход. Но порог с резким скачком налога провоцирует странные расчёты в декабре: продать чуть меньше, подождать до января, разбить продажи на части. Простое освобождение от налога этого бы не допускало.
Думаю, такое сочетание (низкая ставка, порог и амнистия за прошлые периоды) вдохновит другие страны, которые хотят облагать криптовалюту налогом, не отпугивая её, в том числе и у нас.
Источники: CoinDesk, Cointelegraph, PwC Греция, 5–6 ноября 2026 года. Не является налоговой или финансовой рекомендацией.
Что кажется тебе справедливее: порог с резким скачком налога или необлагаемый минимум?
#Crypto #Fiscalite #Grece #CryptoNews #Стейкинг