
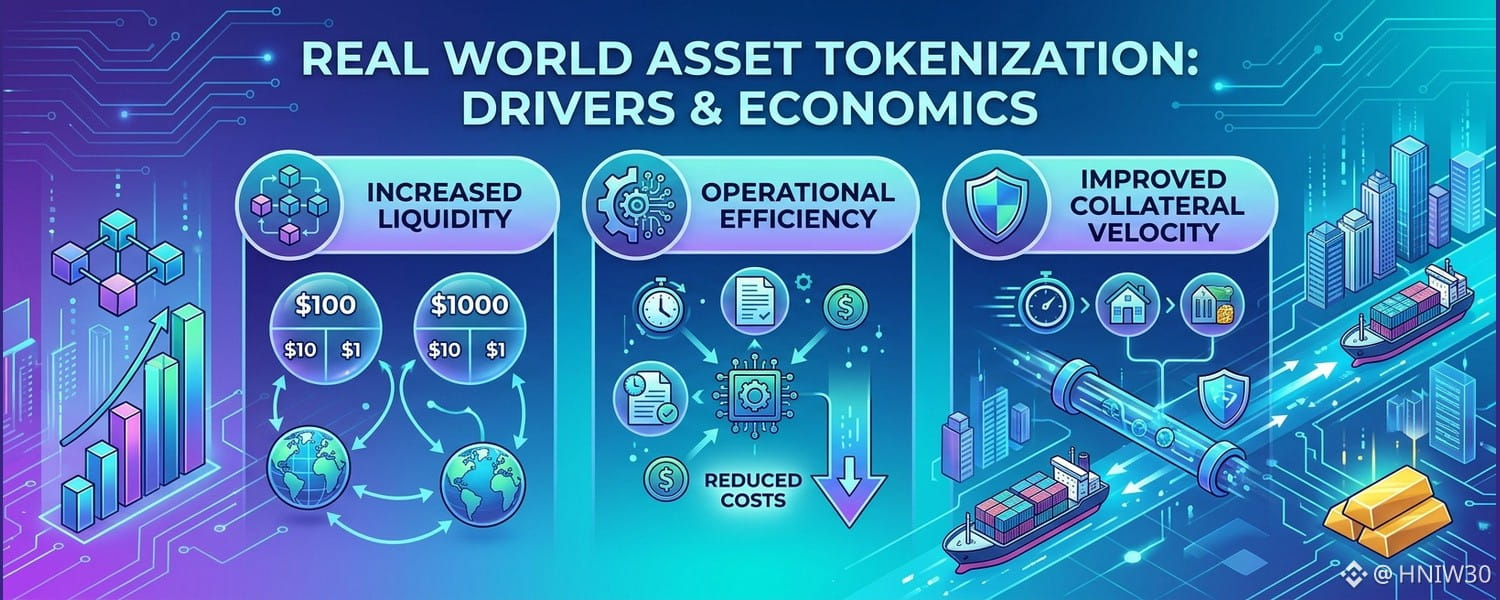
Модели распределения капитала оценивают структурные различия между администрированием традиционных реестров и представлением активов в блокчейне. В основе этой концепции лежит токенизация реальных активов, которая перестраивает финансовые механизмы, а не просто облекает требования в новые форматы. Сравнение распределённого учёта с традиционными клиринговыми системами показывает, как различные структурные стимулы влияют на первичное размещение, административные издержки и ликвидность вторичного рынка.
На традиционных неликвидных рынках часто требуются скидки за низкую ликвидность, поскольку передача долевых инструментов, долговых обязательств или материальных запасов предполагает масштабную ручную сверку. Токенизация меняет эту ситуацию, снижая минимальный размер сделки благодаря программной фракционализации. Возможность делить активы на микродоли без наращивания операционных расходов позволяет эмитентам расширить круг потенциальных источников капитала, а инвесторам — получить доступ к ранее недоступным структурам денежных потоков.
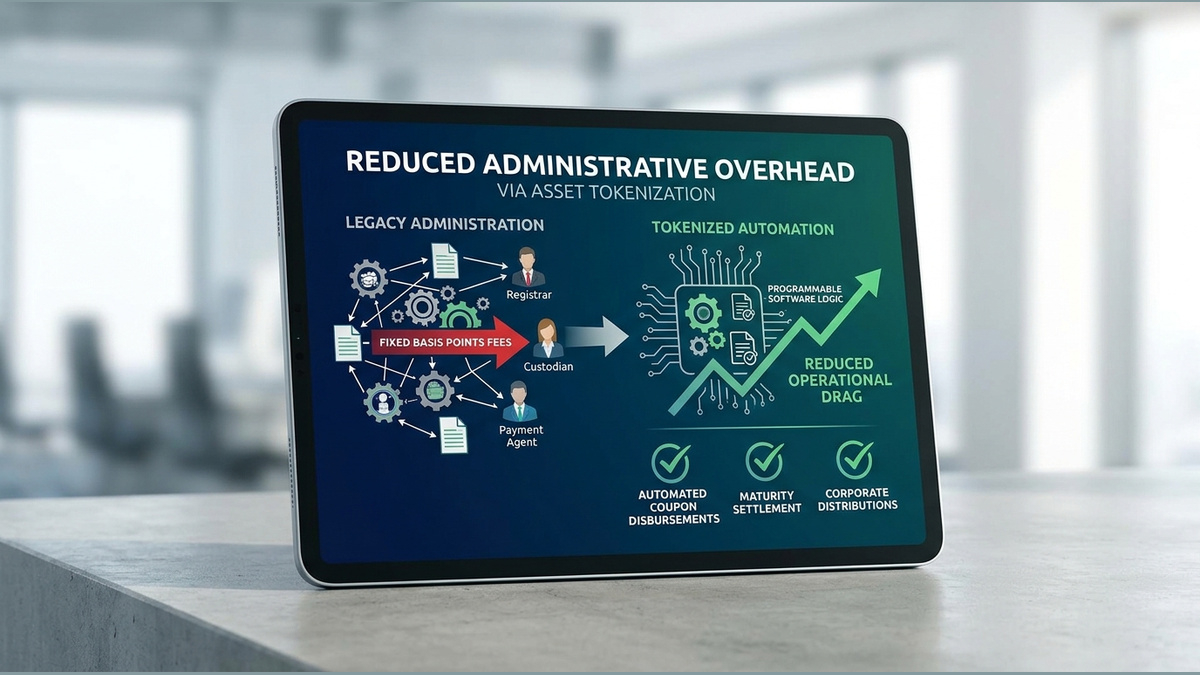
Административные расходы — ещё один структурный аспект экономического сравнения. В традиционной инфраструктуре сети депозитариев, услуги регистраторов и платёжные агенты получают фиксированное вознаграждение в базисных пунктах на протяжении всего срока обращения ценной бумаги. При реализации в виде программируемой программной логики токенизированные инструменты автоматизируют выплаты купонов, расчёты при погашении и распределение средств между участниками, снижая операционные издержки и регулярные расходы на обслуживание бэк-офиса.
Скорость обращения залога — важный стимул в цифровых расчётных системах. Традиционные инструменты часто остаются замкнутыми в институциональных контурах, связывая капитал на время длительных расчётных периодов. Токенизированные представления, напротив, обеспечивают атомарные одновременные расчёты. Такая структурная скорость позволяет быстро перераспределять залог между площадками многосторонней ликвидности, высвобождая ресурсы баланса, которые иначе оставались бы невостребованными.
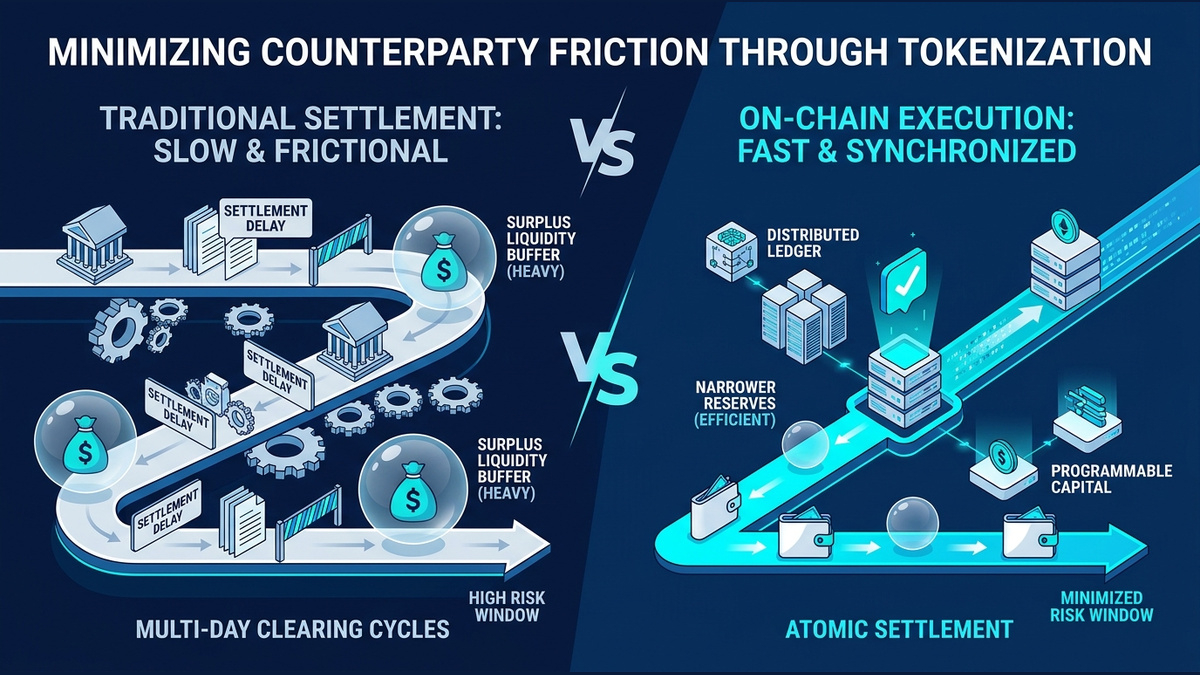
Синхронизированные реестры также существенно снижают трение при взаимодействии контрагентов. При многодневных циклах клиринга участникам рынка приходится поддерживать избыточные резервы ликвидности, чтобы защититься от дефолта в период расчётов. Объединяя клиринг и расчёты в одновременные переходы между состояниями, исполнение операций в блокчейне сводит к минимуму риски, связанные с расчётным периодом, и позволяет учреждениям управлять капиталом с меньшими защитными резервами.
Однако распределённые представления влекут за собой особые операционные расходы и компромиссы. Перенос физических или договорных требований из внеблокчейновой среды в криптографическое программное обеспечение требует надёжных сетей валидации и проверки залога. Сбой оракула или нарушение физического хранения приводит к потере паритета и подрывает доверие рынка. Эти расходы, связанные с зависимостью от внеблокчейновых систем, сохраняются постоянно; в традиционных централизованных моделях их компенсируют возможностью правовой защиты.
В конечном счёте теоретические преимущества токенизации определяются повышением чистой эффективности использования капитала, а не предпочтением той или иной технологии. Если экономия на административных расходах и возможность комбинировать залог превышают затраты на техническую поддержку и риски верификации, программируемый выпуск может принести пользу капиталу. Долгосрочная эффективность зависит от архитектур, ускоряющих передачу активов и одновременно обеспечивающих надёжность операций с базовым юридическим титулом.