Стратегия Big Tech только что перевернулась.
Годами эти компании зарабатывали огромные деньги, обходясь минимальной физической инфраструктурой. Программное обеспечение прекрасно масштабируется. А теперь? Они вкладывают огромные средства в дата-центры, чипы и инфраструктуру для ИИ — словно строят железные дороги.
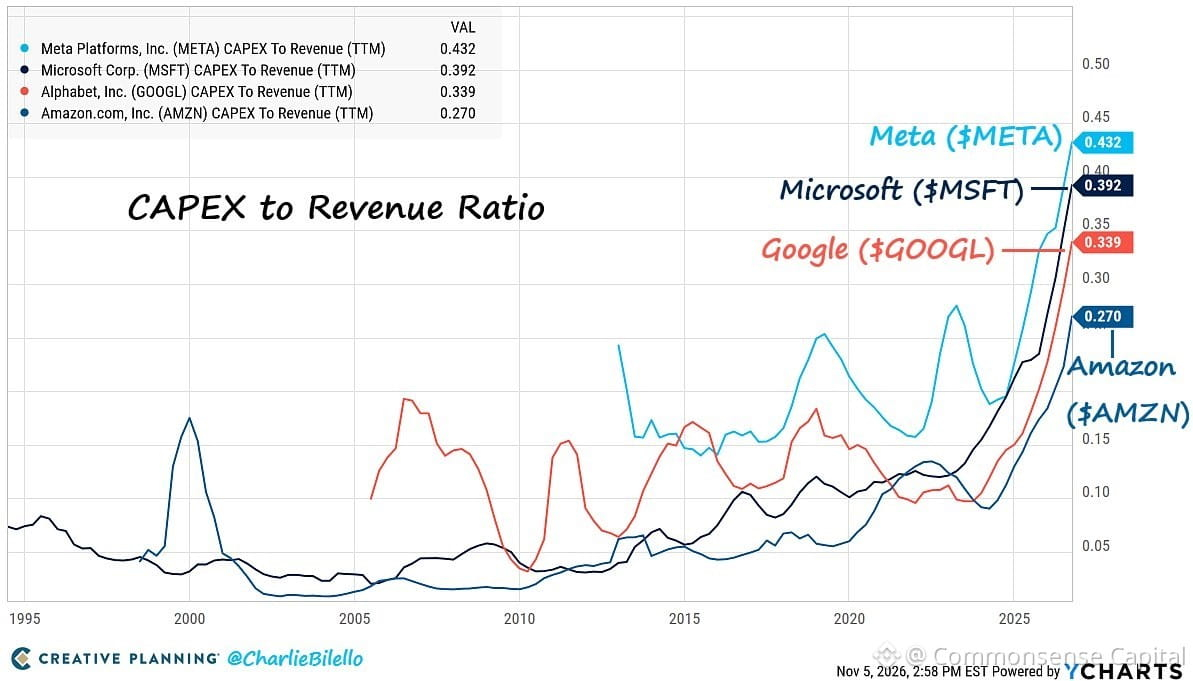
Капитальные затраты в % от выручки:
• Meta: 43%
• Microsoft: 39%
• Google: 34%
• Amazon: 27%
У всех — рекордные значения.
Рынки это заметили. Акции всех четырёх компаний торгуются с более низкими мультипликаторами, чем год назад. Это логично: переход от модели с небольшими активами к капиталоёмкой меняет весь профиль риска и доходности. Ниже маржа, выше капиталоёмкость, дольше окупаемость.
Гонка вооружений в сфере ИИ обходится недёшево. Вопрос в том, оправдает ли отдача эти расходы, или мы наблюдаем очередной цикл избыточного строительства инфраструктуры — пока спрос не поспевает за предложением.
История подсказывает: стоит быть осторожнее, когда все одновременно бросаются строить одно и то же.
Годами эти компании зарабатывали огромные деньги, обходясь минимальной физической инфраструктурой. Программное обеспечение прекрасно масштабируется. А теперь? Они вкладывают огромные средства в дата-центры, чипы и инфраструктуру для ИИ — словно строят железные дороги.
Капитальные затраты в % от выручки:
• Meta: 43%
• Microsoft: 39%
• Google: 34%
• Amazon: 27%
У всех — рекордные значения.
Рынки это заметили. Акции всех четырёх компаний торгуются с более низкими мультипликаторами, чем год назад. Это логично: переход от модели с небольшими активами к капиталоёмкой меняет весь профиль риска и доходности. Ниже маржа, выше капиталоёмкость, дольше окупаемость.
Гонка вооружений в сфере ИИ обходится недёшево. Вопрос в том, оправдает ли отдача эти расходы, или мы наблюдаем очередной цикл избыточного строительства инфраструктуры — пока спрос не поспевает за предложением.
История подсказывает: стоит быть осторожнее, когда все одновременно бросаются строить одно и то же.