Чёрт, этот отчёт по занятости вне сельского хозяйства оказался настолько мощным, что рынок просто растерялся!
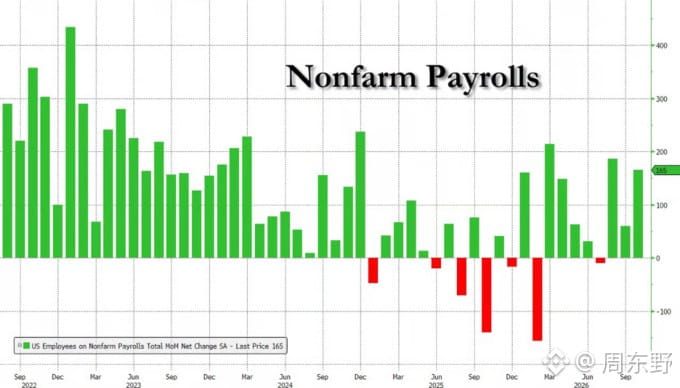
В октябре число рабочих мест вне сельского хозяйства выросло на 165 тысяч — намного больше ожидаемых 65 тысяч. Безработица снизилась до 4,1%, а рост почасовой оплаты труда достиг 0,4%. Сильные данные мгновенно подстегнули ожидания более жёсткого повышения ставки в декабре или отсрочки её снижения, и крипторынок резко закачало.
Но можно ли считать, что сильный отчёт по занятости автоматически означает «обвал крипторынка»? Насколько такая логика обоснованна?
Передача влияния макроэкономической ликвидности на крипторынок — далеко не простая линейная зависимость.
Традиционная цепочка рассуждений: выдающиеся данные по занятости ➔ нехватка рабочей силы ➔ инфляционная угроза не устранена ➔ ФРС повышает ставку или сохраняет её на высоком уровне ➔ ликвидность сокращается ➔ рискованные активы резко падают.
Эта логика выглядит убедительно, но её прямое применение в торговле может привести в ловушку:
Во-первых, «негатив» для рынков из-за занятости по сути является «позитивом» для экономики. Превышение прогнозов по занятости говорит об устойчивости экономики и о том, что она не скатилась в рецессию. «Высокие ставки при мягкой посадке экономики» гораздо лучше, чем «дефляционная рецессия ради снижения ставок».
Во-вторых, ликвидность активов определяется не одной цифрой, а противоборством «реальных процентных ставок» и «потоков средств в блокчейне».
Если посмотреть на недавнюю передачу макроэкономических факторов, становится ясно: рынком никогда не двигали колебания занятости за один месяц.
Отклонение от траектории политики: пока последующие данные по инфляции, например CPI, не выйдут из-под контроля, долгосрочные ожидания по нейтральной ставке ФРС в корне не изменятся. Отчёт по занятости за один месяц скорее приведёт к краткосрочному сбросу рыночных эмоций.
Внутренняя ликвидность: ценообразование BTC во многом уже зависит от потоков средств в спотовые ETF, балансов институциональных инвесторов и чистого предложения стейблкоинов. Пока приток средств в ончейн-инфраструктуру не иссяк, вызванные негативными макроэкономическими факторами коррекции часто становятся возможностью для институциональных инвесторов купить актив по более выгодной цене.
Сейчас бездумно открывать короткие позиции и фиксировать убытки — значит рисковать продать на эмоциональном минимуме.
Впереди есть два ключевых ориентира: во-первых, будут ли спотовые ETF на BTC продолжать фиксировать чистый отток средств после отскока доходности казначейских облигаций США; во-вторых, сможет ли BTC после завершения делевериджа сформировать новую структуру позиций на ключевом уровне поддержки.
Сильный отчёт по занятости действительно нажал на тормоз, но до разворота большого тренда ещё далеко. Сейчас важно отличать макроэкономический шум от реальных сигналов и следить за потоками средств в блокчейне.
#非农就业数据推升加息预期
В октябре число рабочих мест вне сельского хозяйства выросло на 165 тысяч — намного больше ожидаемых 65 тысяч. Безработица снизилась до 4,1%, а рост почасовой оплаты труда достиг 0,4%. Сильные данные мгновенно подстегнули ожидания более жёсткого повышения ставки в декабре или отсрочки её снижения, и крипторынок резко закачало.
Но можно ли считать, что сильный отчёт по занятости автоматически означает «обвал крипторынка»? Насколько такая логика обоснованна?
Передача влияния макроэкономической ликвидности на крипторынок — далеко не простая линейная зависимость.
Традиционная цепочка рассуждений: выдающиеся данные по занятости ➔ нехватка рабочей силы ➔ инфляционная угроза не устранена ➔ ФРС повышает ставку или сохраняет её на высоком уровне ➔ ликвидность сокращается ➔ рискованные активы резко падают.
Эта логика выглядит убедительно, но её прямое применение в торговле может привести в ловушку:
Во-первых, «негатив» для рынков из-за занятости по сути является «позитивом» для экономики. Превышение прогнозов по занятости говорит об устойчивости экономики и о том, что она не скатилась в рецессию. «Высокие ставки при мягкой посадке экономики» гораздо лучше, чем «дефляционная рецессия ради снижения ставок».
Во-вторых, ликвидность активов определяется не одной цифрой, а противоборством «реальных процентных ставок» и «потоков средств в блокчейне».
Если посмотреть на недавнюю передачу макроэкономических факторов, становится ясно: рынком никогда не двигали колебания занятости за один месяц.
Отклонение от траектории политики: пока последующие данные по инфляции, например CPI, не выйдут из-под контроля, долгосрочные ожидания по нейтральной ставке ФРС в корне не изменятся. Отчёт по занятости за один месяц скорее приведёт к краткосрочному сбросу рыночных эмоций.
Внутренняя ликвидность: ценообразование BTC во многом уже зависит от потоков средств в спотовые ETF, балансов институциональных инвесторов и чистого предложения стейблкоинов. Пока приток средств в ончейн-инфраструктуру не иссяк, вызванные негативными макроэкономическими факторами коррекции часто становятся возможностью для институциональных инвесторов купить актив по более выгодной цене.
Сейчас бездумно открывать короткие позиции и фиксировать убытки — значит рисковать продать на эмоциональном минимуме.
Впереди есть два ключевых ориентира: во-первых, будут ли спотовые ETF на BTC продолжать фиксировать чистый отток средств после отскока доходности казначейских облигаций США; во-вторых, сможет ли BTC после завершения делевериджа сформировать новую структуру позиций на ключевом уровне поддержки.
Сильный отчёт по занятости действительно нажал на тормоз, но до разворота большого тренда ещё далеко. Сейчас важно отличать макроэкономический шум от реальных сигналов и следить за потоками средств в блокчейне.
#非农就业数据推升加息预期