📊 ОТЧЁТ О РЕЗУЛЬТАТАХ ТОРГОВЛИ И ИНДЕКСЕ СТРАХА И ЖАДНОСТИ (FGI) — ОБНОВЛЕНО 07/11/2026
Данные за 858 дней показывают корреляцию между FGI и долей выигрышных сделок (WR) на уровне r ≈ -0.291, что немного ниже значения -0.293 от 31/10/2026. Связь остаётся отрицательной, но данных недостаточно, чтобы использовать FGI в качестве единственного сигнала для входа в сделку.
В выборке результаты торговли, как правило, хуже в периоды жадности, особенно крайней. FGI может помочь оценить контекст рисков, но эта корреляция не доказывает наличие предсказательной способности или причинно-следственной связи.
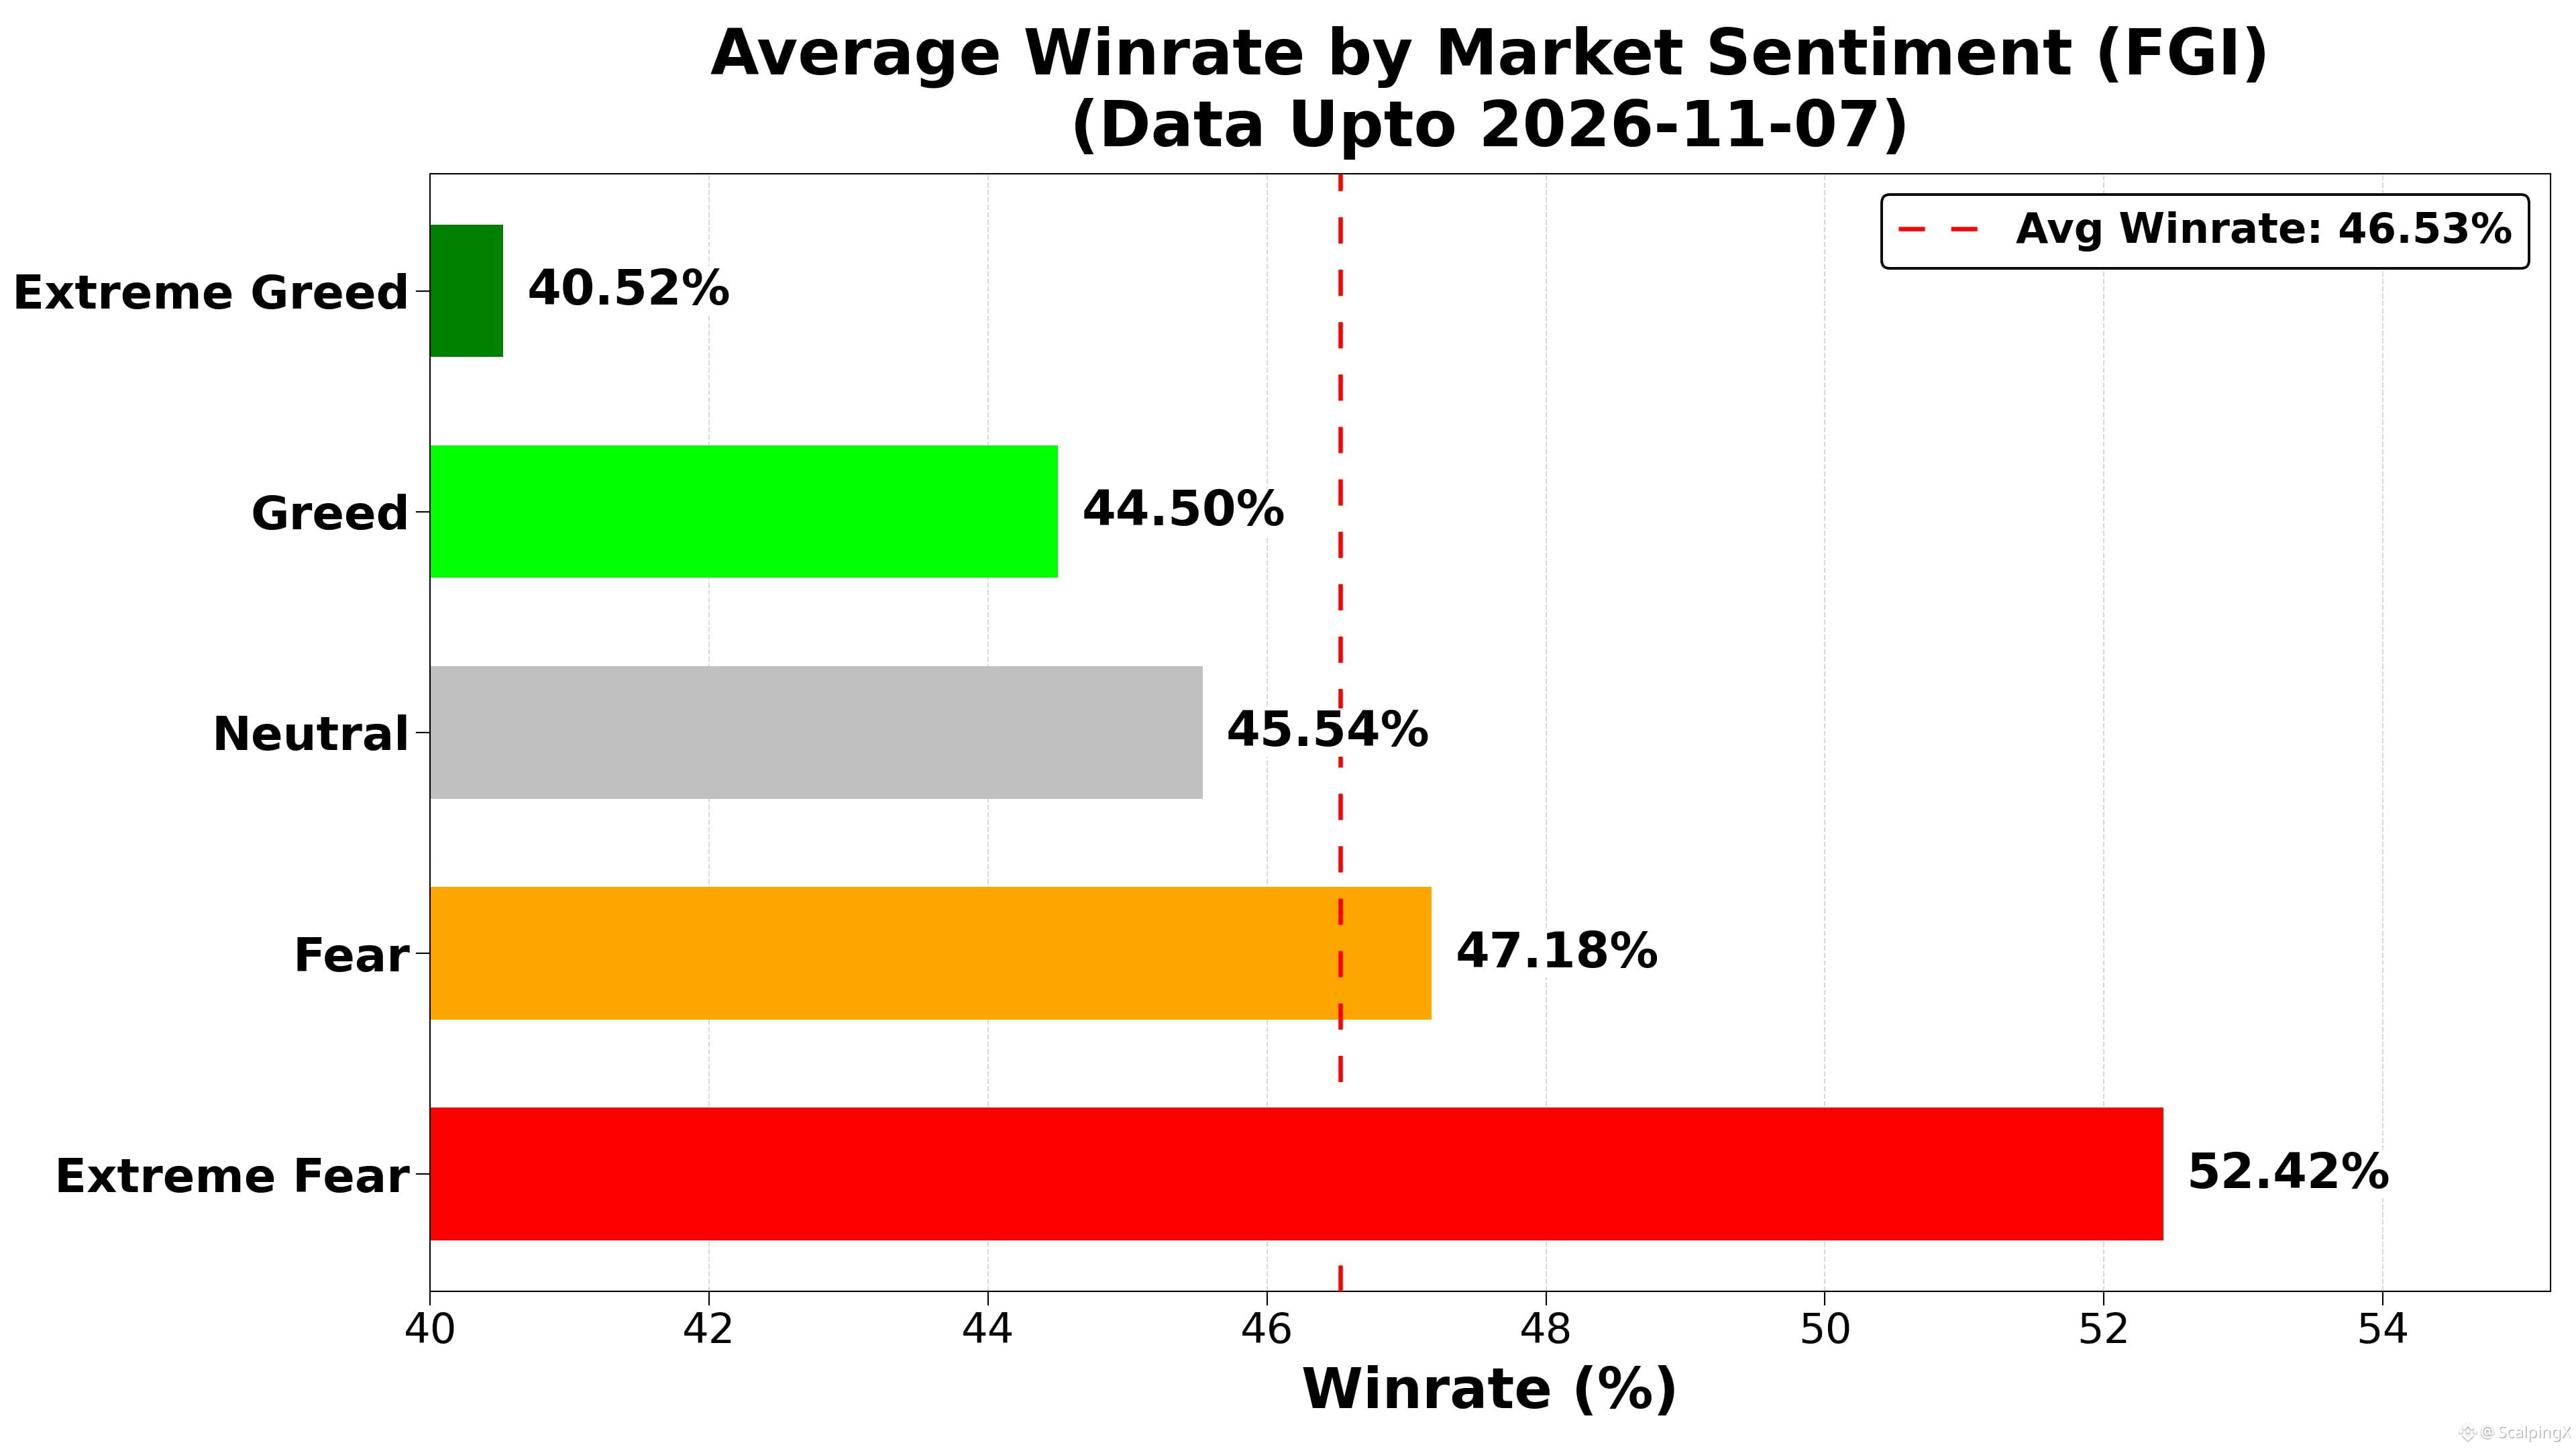
Ниже указаны средняя дневная доля выигрышных сделок (WR), теоретическое значение R для безубыточности и количество дней наблюдений (n) для каждого диапазона настроений. R выражен через риск, без учёта комиссий и проскальзывания:
🤑 Крайняя жадность (≥80): WR 40.5% • R=1:1.47 • n=25
😌 Жадность (60–<80): WR 44.5% • R=1:1.25 • n=267
😐 Нейтрально (40–<60): WR 45.5% • R=1:1.20 • n=172
😰 Страх (20–<40): WR 47.2% • R=1:1.12 • n=279
😱 Крайний страх (<20): WR 52.4% • R=1:0.91 • n=115
Доля дней, в которые WR превышала среднее значение за всю выборку — 46.53%, в каждом диапазоне настроений:
🤑 Крайняя жадность: 8.0%
😌 Жадность: 34.1%
😐 Нейтрально: 40.1%
😰 Страх: 55.2%
😱 Крайний страх: 67.8%
➤ Эти статистические данные иллюстрируют связь между долей выигрышных сделок и значением R, необходимым для безубыточности.
📈 При более высоких значениях FGI исторический WR ниже, что подразумевает более высокое значение R для безубыточности. Однако более отдалённые цели по прибыли сами по себе могут изменить долю выигрышных сделок.
📉 При более низких значениях FGI исторический WR выше, что подразумевает более низкое значение R для безубыточности. Одно лишь это не доказывает, что снижение целей по прибыли ускорит оборот капитала или улучшит результаты.
#TradingStatistics $BTC $BNB $GRAM
Данные за 858 дней показывают корреляцию между FGI и долей выигрышных сделок (WR) на уровне r ≈ -0.291, что немного ниже значения -0.293 от 31/10/2026. Связь остаётся отрицательной, но данных недостаточно, чтобы использовать FGI в качестве единственного сигнала для входа в сделку.
В выборке результаты торговли, как правило, хуже в периоды жадности, особенно крайней. FGI может помочь оценить контекст рисков, но эта корреляция не доказывает наличие предсказательной способности или причинно-следственной связи.
Ниже указаны средняя дневная доля выигрышных сделок (WR), теоретическое значение R для безубыточности и количество дней наблюдений (n) для каждого диапазона настроений. R выражен через риск, без учёта комиссий и проскальзывания:
🤑 Крайняя жадность (≥80): WR 40.5% • R=1:1.47 • n=25
😌 Жадность (60–<80): WR 44.5% • R=1:1.25 • n=267
😐 Нейтрально (40–<60): WR 45.5% • R=1:1.20 • n=172
😰 Страх (20–<40): WR 47.2% • R=1:1.12 • n=279
😱 Крайний страх (<20): WR 52.4% • R=1:0.91 • n=115
Доля дней, в которые WR превышала среднее значение за всю выборку — 46.53%, в каждом диапазоне настроений:
🤑 Крайняя жадность: 8.0%
😌 Жадность: 34.1%
😐 Нейтрально: 40.1%
😰 Страх: 55.2%
😱 Крайний страх: 67.8%
➤ Эти статистические данные иллюстрируют связь между долей выигрышных сделок и значением R, необходимым для безубыточности.
📈 При более высоких значениях FGI исторический WR ниже, что подразумевает более высокое значение R для безубыточности. Однако более отдалённые цели по прибыли сами по себе могут изменить долю выигрышных сделок.
📉 При более низких значениях FGI исторический WR выше, что подразумевает более низкое значение R для безубыточности. Одно лишь это не доказывает, что снижение целей по прибыли ускорит оборот капитала или улучшит результаты.
#TradingStatistics $BTC $BNB $GRAM