
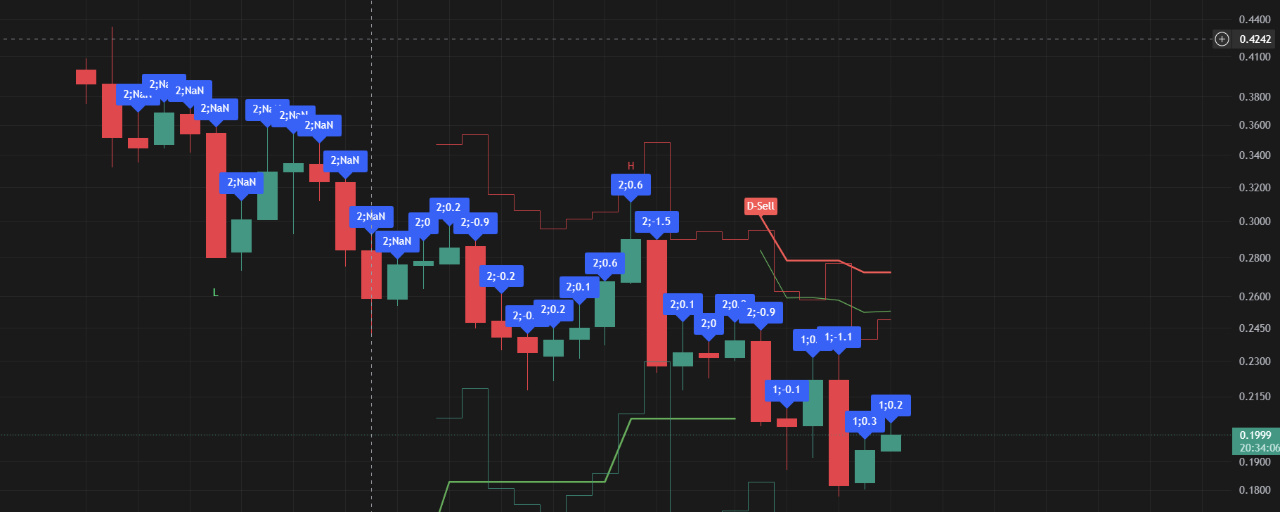

Я до сих пор держу лонг, но признаков спасения пока не видно.
PONS уже упал с исторического максимума около 0,97 доллара до примерно 0,19 доллара — более чем на 80%. Но проблема в том, что падает и цена, и бизнес, причём бизнес всё ещё сокращается очень быстро. Возможно, мой лонг удастся спасти, только когда бизнес перестанет падать.
I. Главная ценность PONS — всё ещё обратные выкупы
Одной из главных причин, по которым я изначально обратил внимание на PONS, была реальная модель извлечения ценности: объём торгов → комиссии → доход протокола → обратный выкуп PONS. На данный момент PONS сгенерировал около 203 млн долларов комиссий, около 36,75 млн долларов дохода протокола и около 23,91 млн долларов дохода для держателей токенов. Это не проект, который держится исключительно на нарративе. Но, с другой стороны, если его оценка основана на доходах и обратных выкупах, то при снижении доходов оценку тоже необходимо пересмотреть.
II. Главная проблема: бизнес продолжает ухудшаться
В сентябре месячный доход протокола PONS достиг примерно 23,4 млн долларов, а в октябре быстро упал до примерно 2,48 млн долларов — почти на 89% по сравнению с предыдущим месяцем. Ещё хуже то, что в ноябре пока не видно явных признаков стабилизации. За последние 30 дней доход протокола составил около 1,65 млн долларов, а за последние 7 дней — всего около 236 тыс. долларов. Средний дневной доход сократился до примерно 33,8 тыс. долларов.
Поэтому пока нельзя сказать, что фундаментальные показатели PONS достигли дна. Напротив, данные за последние 7 дней показывают, что бизнес всё ещё находится в фазе спада.
III. PONS упал на 80% — но стал ли он действительно дешёвым?
Текущая рыночная капитализация PONS составляет около 129 млн долларов. Доход держателей токенов за последние 7 дней — примерно 202 тыс. долларов. При простом пересчёте на год это около 10,5 млн долларов, что соответствует доходности обратного выкупа всего около 8,1% годовых. Тут возникает интересный вопрос: хотя PONS упал на 80%, обратные выкупы сократились ещё сильнее, поэтому он может быть не таким дешёвым, как кажется.
На фоне PUMP это заметно ещё лучше. Доход держателей токенов PUMP за последние 7 дней составил около 3,79 млн долларов, что при простом пересчёте на год даёт около 197 млн долларов. При текущей рыночной капитализации примерно в 1,8 млрд долларов доходность обратного выкупа составляет около 11% годовых.
Иными словами:
PONS: около 8,1%
PUMP: около 11%
Сейчас PUMP явно превосходит PONS по масштабу бизнеса, ликвидности и позиции в секторе лаунчпадов, но при этом его доходность обратного выкупа выше. Если PUMP может обеспечить мне доходность обратного выкупа около 11%, зачем мне выбирать PONS с доходностью около 8% и брать на себя риск, связанный с бизнесом, который продолжает быстро сокращаться?
IV. Почему некоторые считают, что PONS уже очень дешёвый?
Потому что при расчёте на основе данных за последние 30 дней результат будет совсем другим. Доход держателей токенов PONS за последние 30 дней составил около 2,59 млн долларов. При простом пересчёте на год это около 31 млн долларов, что при рыночной капитализации в 129 млн долларов соответствует доходности обратного выкупа примерно в 24% годовых. Получается огромная разница: около 24% годовых по данным за последние 30 дней против около 8% по данным за последние 7 дней. Причина проста: данные за 30 дней включают период, когда бизнес показывал лучшие результаты, а за последние 7 дней доходы упали ещё сильнее. Когда оценки на основе данных за 7 и 30 дней отличаются почти втрое, это само по себе говорит о том, что бизнес PONS сокращается слишком быстро и данные за 30 дней уже заметно запаздывают. Поэтому сейчас я больше ориентируюсь на данные за последние 7 дней, а не пытаюсь доказать, что PONS дешёвый, пересчитывая на год данные за 30 дней.
V. При каких условиях я снова настроюсь по-бычьи и увеличу позицию в PONS?
Сейчас я жду не отскока PONS, а очень простого сигнала: доход протокола за последние 7 дней перестаёт обновлять минимумы → объём торгов стабилизируется → сумма обратных выкупов стабилизируется → доходность обратного выкупа снова становится привлекательной.
Если в будущем доходы стабилизируются, а цена продолжит падать, это, напротив, создаст настоящую возможность. Например, при стабильном годовом объёме обратных выкупов в 10 млн долларов рыночная капитализация в 130 млн долларов означает доходность около 8%, 100 млн долларов — 10%, 70 млн долларов — 14%, а 50 млн долларов — 20%. Цена продолжает падать, но доходы больше не снижаются — вот тогда актив действительно становится дешевле.
VI. Есть ли у PONS шанс на спасение? Цена не подскажет, где дно, — это покажут доходы.
За свою историю PONS принёс более 200 млн долларов комиссий, более 36 млн долларов дохода протокола и более 23 млн долларов дохода держателям токенов. Это как минимум доказывает, что эта бизнес-модель действительно работала. Но вопрос сейчас не в том, сколько проект заработал раньше, а в том, сколько он сможет заработать в будущем. Поэтому я не считаю, что нужно покупать на дне только потому, что PONS уже упал на 80%. Сейчас я жду только одного: когда доход протокола за последние 7 дней перестанет обновлять минимумы.
Для таких проектов, как PONS, с реальными доходами и обратными выкупами именно доходы, а не цена покажут, где находится дно.