На десятом году регулярных инвестиций я наконец понял: стратегия «покупать больше при падении и снижать среднюю стоимость» почти перестала работать.
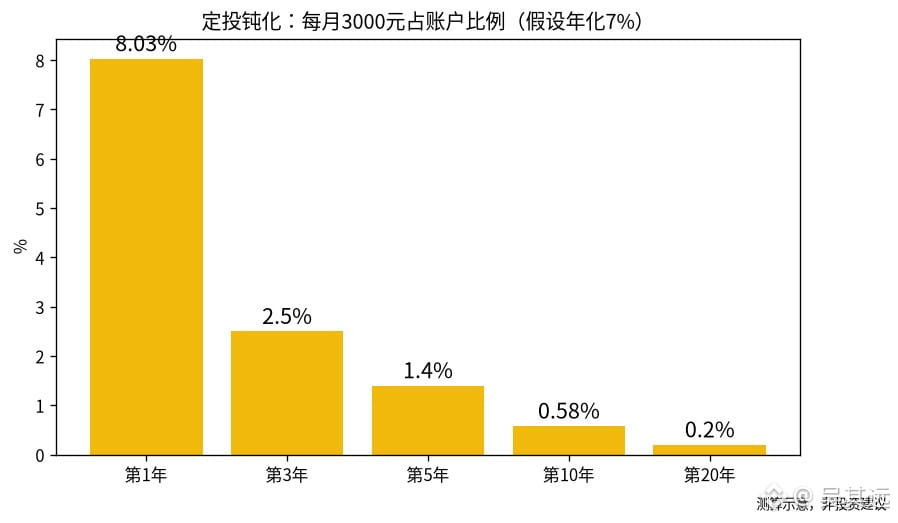
Я сделал расчёт, исходя из ежемесячных вложений по 3000 юаней и условной годовой доходности 7%, и посмотрел, какую долю счёта составляют новые вложения за каждый месяц:
· В первый год — около 8%;
· На третий год — около 2,5%;
· На пятый год — около 1,4%;
· На десятый год — около 0,58%;
· На двадцатый год — всего около 0,2%.
На десятый год на счёте будет около 520 тысяч юаней. Если случится просадка на 20%, убыток составит чуть больше 100 тысяч. Чтобы компенсировать его вложениями по 3000 юаней в месяц, потребуется 34 месяца. На двадцатый год на счёте будет около 1,53 миллиона юаней: при таком же падении понадобится уже 100 месяцев.
Это явление обычно называют «снижением эффективности регулярных инвестиций». В первые годы каждое новое вложение заметно снижает среднюю стоимость, но со временем счёт всё больше напоминает единую разовую инвестицию, а его рост и падение в основном зависят от уже накопленных средств.
Поэтому сейчас я считаю, что на позднем этапе регулярных инвестиций по-настоящему важны соотношение акций и облигаций, необходимость ребалансировки и сроки, когда понадобятся деньги, а не дополнительные несколько сотен юаней в этом месяце.
Братан, как думаешь, на позднем этапе стоит продолжать вкладывать без остановки или уже пора менять структуру портфеля? Давай обсудим в комментариях.
(Расчёт приведён для иллюстрации и основан на условных допущениях; он не отражает фактическую доходность какого-либо фонда и не является инвестиционной рекомендацией.)
#定投 #基金 #长期主义
Я сделал расчёт, исходя из ежемесячных вложений по 3000 юаней и условной годовой доходности 7%, и посмотрел, какую долю счёта составляют новые вложения за каждый месяц:
· В первый год — около 8%;
· На третий год — около 2,5%;
· На пятый год — около 1,4%;
· На десятый год — около 0,58%;
· На двадцатый год — всего около 0,2%.
На десятый год на счёте будет около 520 тысяч юаней. Если случится просадка на 20%, убыток составит чуть больше 100 тысяч. Чтобы компенсировать его вложениями по 3000 юаней в месяц, потребуется 34 месяца. На двадцатый год на счёте будет около 1,53 миллиона юаней: при таком же падении понадобится уже 100 месяцев.
Это явление обычно называют «снижением эффективности регулярных инвестиций». В первые годы каждое новое вложение заметно снижает среднюю стоимость, но со временем счёт всё больше напоминает единую разовую инвестицию, а его рост и падение в основном зависят от уже накопленных средств.
Поэтому сейчас я считаю, что на позднем этапе регулярных инвестиций по-настоящему важны соотношение акций и облигаций, необходимость ребалансировки и сроки, когда понадобятся деньги, а не дополнительные несколько сотен юаней в этом месяце.
Братан, как думаешь, на позднем этапе стоит продолжать вкладывать без остановки или уже пора менять структуру портфеля? Давай обсудим в комментариях.
(Расчёт приведён для иллюстрации и основан на условных допущениях; он не отражает фактическую доходность какого-либо фонда и не является инвестиционной рекомендацией.)
#定投 #基金 #长期主义