


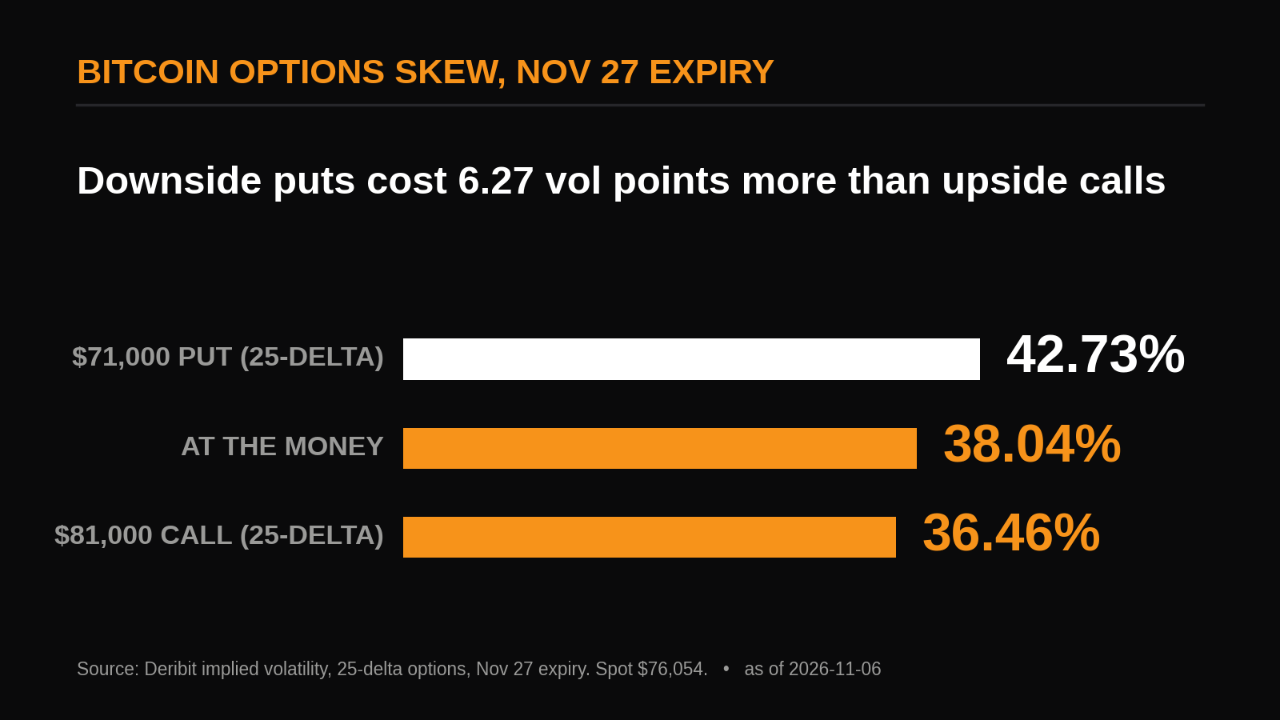
Риск-реверсал Bitcoin с дельтой 25 на Deribit составляет -6,27 пункта волатильности для экспирации 27 ноября. Пут со страйком $71 000 торгуется с подразумеваемой волатильностью на 6,27 пункта выше, чем колл со страйком $81 000; спотовая цена — $76 054. Трейдеры готовы переплачивать за защиту от падения.
Чтобы сформировалось такое значение, спрос на путы должен превышать спрос на коллы на одинаковом расстоянии от спотовой цены. Пятница дает для этого повод. Опционы закладывают движение на 2,12% — около $1 613 — за период, на который приходится публикация отчета по занятости; форвардная подразумеваемая волатильность составляет 46,8% против 27,9% для следующего периода.
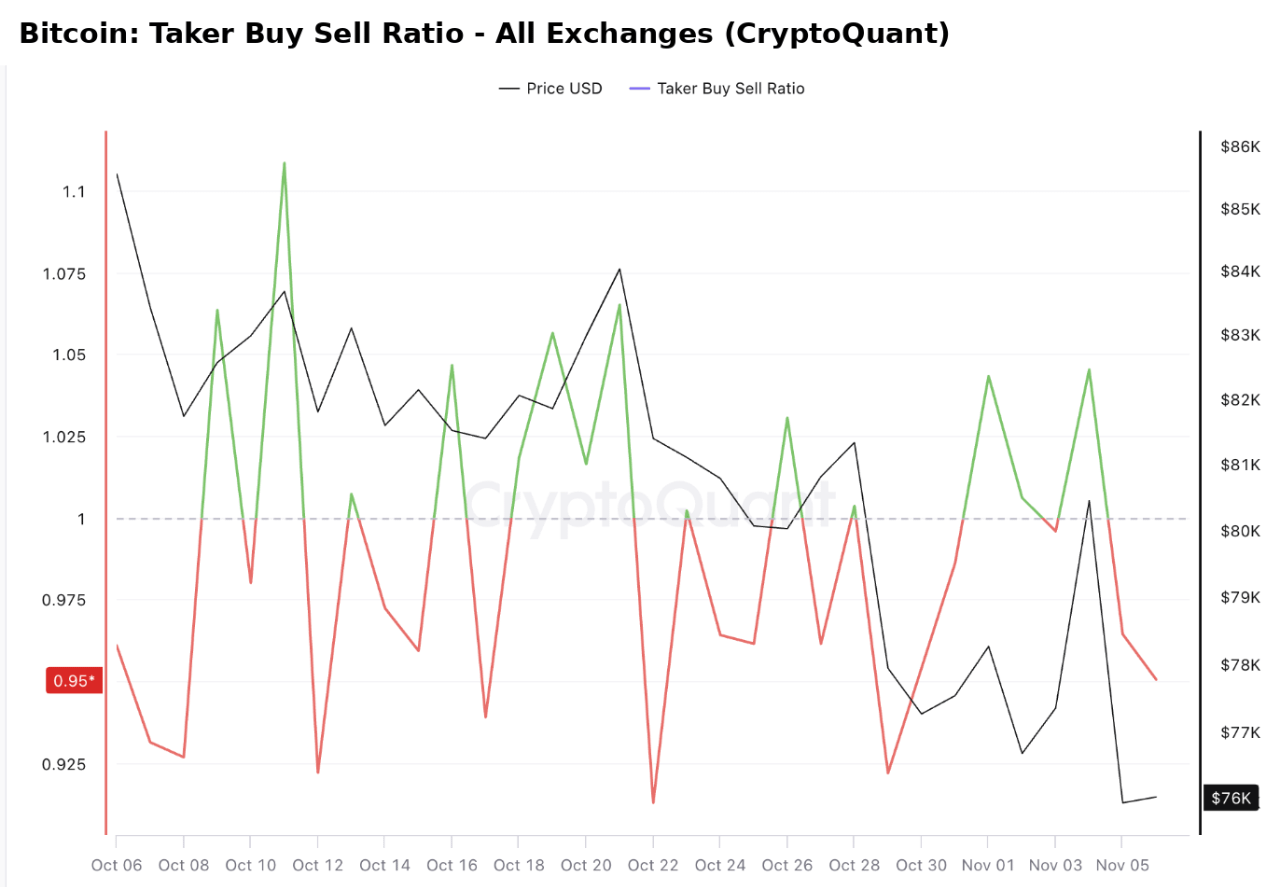
Данные по потоку ордеров указывают в ту же сторону. Показатель Taker Buy Sell Ratio по всем биржам от CryptoQuant составил 1,045 4 ноября, снизился до 0,964 5 ноября, а неполная свеча за 6 ноября находится около 0,95. Значение ниже 1,0 означает, что рыночные продавцы агрессивнее бьют по заявкам покупателей, чем покупатели поднимают предложения продавцов.
Но есть важная оговорка: перекос показывает, сколько стоит защита, а не куда пойдёт цена. Премия по путам такого размера часто означает, что держатели хеджируют длинную позицию, которую намерены сохранить.
Недельная экспирация добавляет нюанс. В пятницу в 08:00 UTC истекают опционы на сумму около 2,6 млрд долларов; соотношение открытого интереса по путам и коллам составляет 0,37, то есть перевес на стороне коллов. Уровень максимальной боли — 79 000 долларов: цена, при которой держатели опционов в совокупности теряют больше всего, а не целевой уровень цены.
Рынок опционов дороже оценивает страховку от падения, чем ставку на отскок.
Что опровергнет эту трактовку: возврат риск-реверсала выше -2 и закрытие Taker Buy Sell Ratio выше 1,0 после публикации данных по занятости. Что укрепит её: снижение после публикации данных по занятости сильнее заложенных в цену 2,12%, при этом перекос к 13 ноября станет глубже -8.
Автор: The Daily Digits