
Простите, что я каркаю: к несчастью, мои слова сбылись. Отскок — это ещё не разворот, но и слишком переживать не стоит!
После промежуточных выборов 2006 года обе палаты Конгресса перешли под контроль другой партии. На американском фондовом рынке в основном была волатильность, а не сильное падение.
Брат Пчела считает, что, хотя Конгресс контролируют демократы и у них есть разногласия с Трампом, между двумя партиями разногласий нет.
Кроме того, Брат Пчела по-прежнему считает, что акции ИИ корректируются, а не переживают схлопывание пузыря.
Во-первых, человеческая природа всегда была похожей. Ещё с прошлого года говорят о схлопывании пузыря ИИ, поэтому после каждого роста должна быть коррекция.
Во-вторых, пузырь доткомов 2000 года — это безумный рост пузыря акций, то есть пузырь на фондовом рынке.
Кризис субстандартного ипотечного кредитования 2008 года был связан с продуктами, в которых кредитное плечо накладывалось на кредитное плечо поверх пузыря на рынке недвижимости. Это больше похоже на пузырь в банковской системе.
Если будет и третий кризис, он вряд ли просто повторит предыдущие.
В-третьих, Брат Пчела раньше изучал логарифмические графики. Если учитывать эффект сложного роста, нынешний американский рынок акций демонстрирует довольно здоровый экспоненциальный рост, тогда как в 2000 году рост был пузырьковым:
笑不活了,我又找到一个AI没有泡沫的证据。
В-четвёртых, посмотрим на коэффициенты P/E отдельных акций. Обычно считают, что при P/E не выше 20 пузыря нет. К тому же за последние 30 лет P/E американского рынка акций в целом рос. Учитывая, что прогнозируется быстрый рост прибыли, можно ли говорить о пузыре в секторе ИИ?
P/E NVDA (ttm): 23.061
P/E AAPL (ttm): 38.74
P/E GOOGL (ttm): 14.79
P/E MU (ttm): 8.957
P/E SNDK (ttm): 6.612
P/E AMD (ttm): 88.64
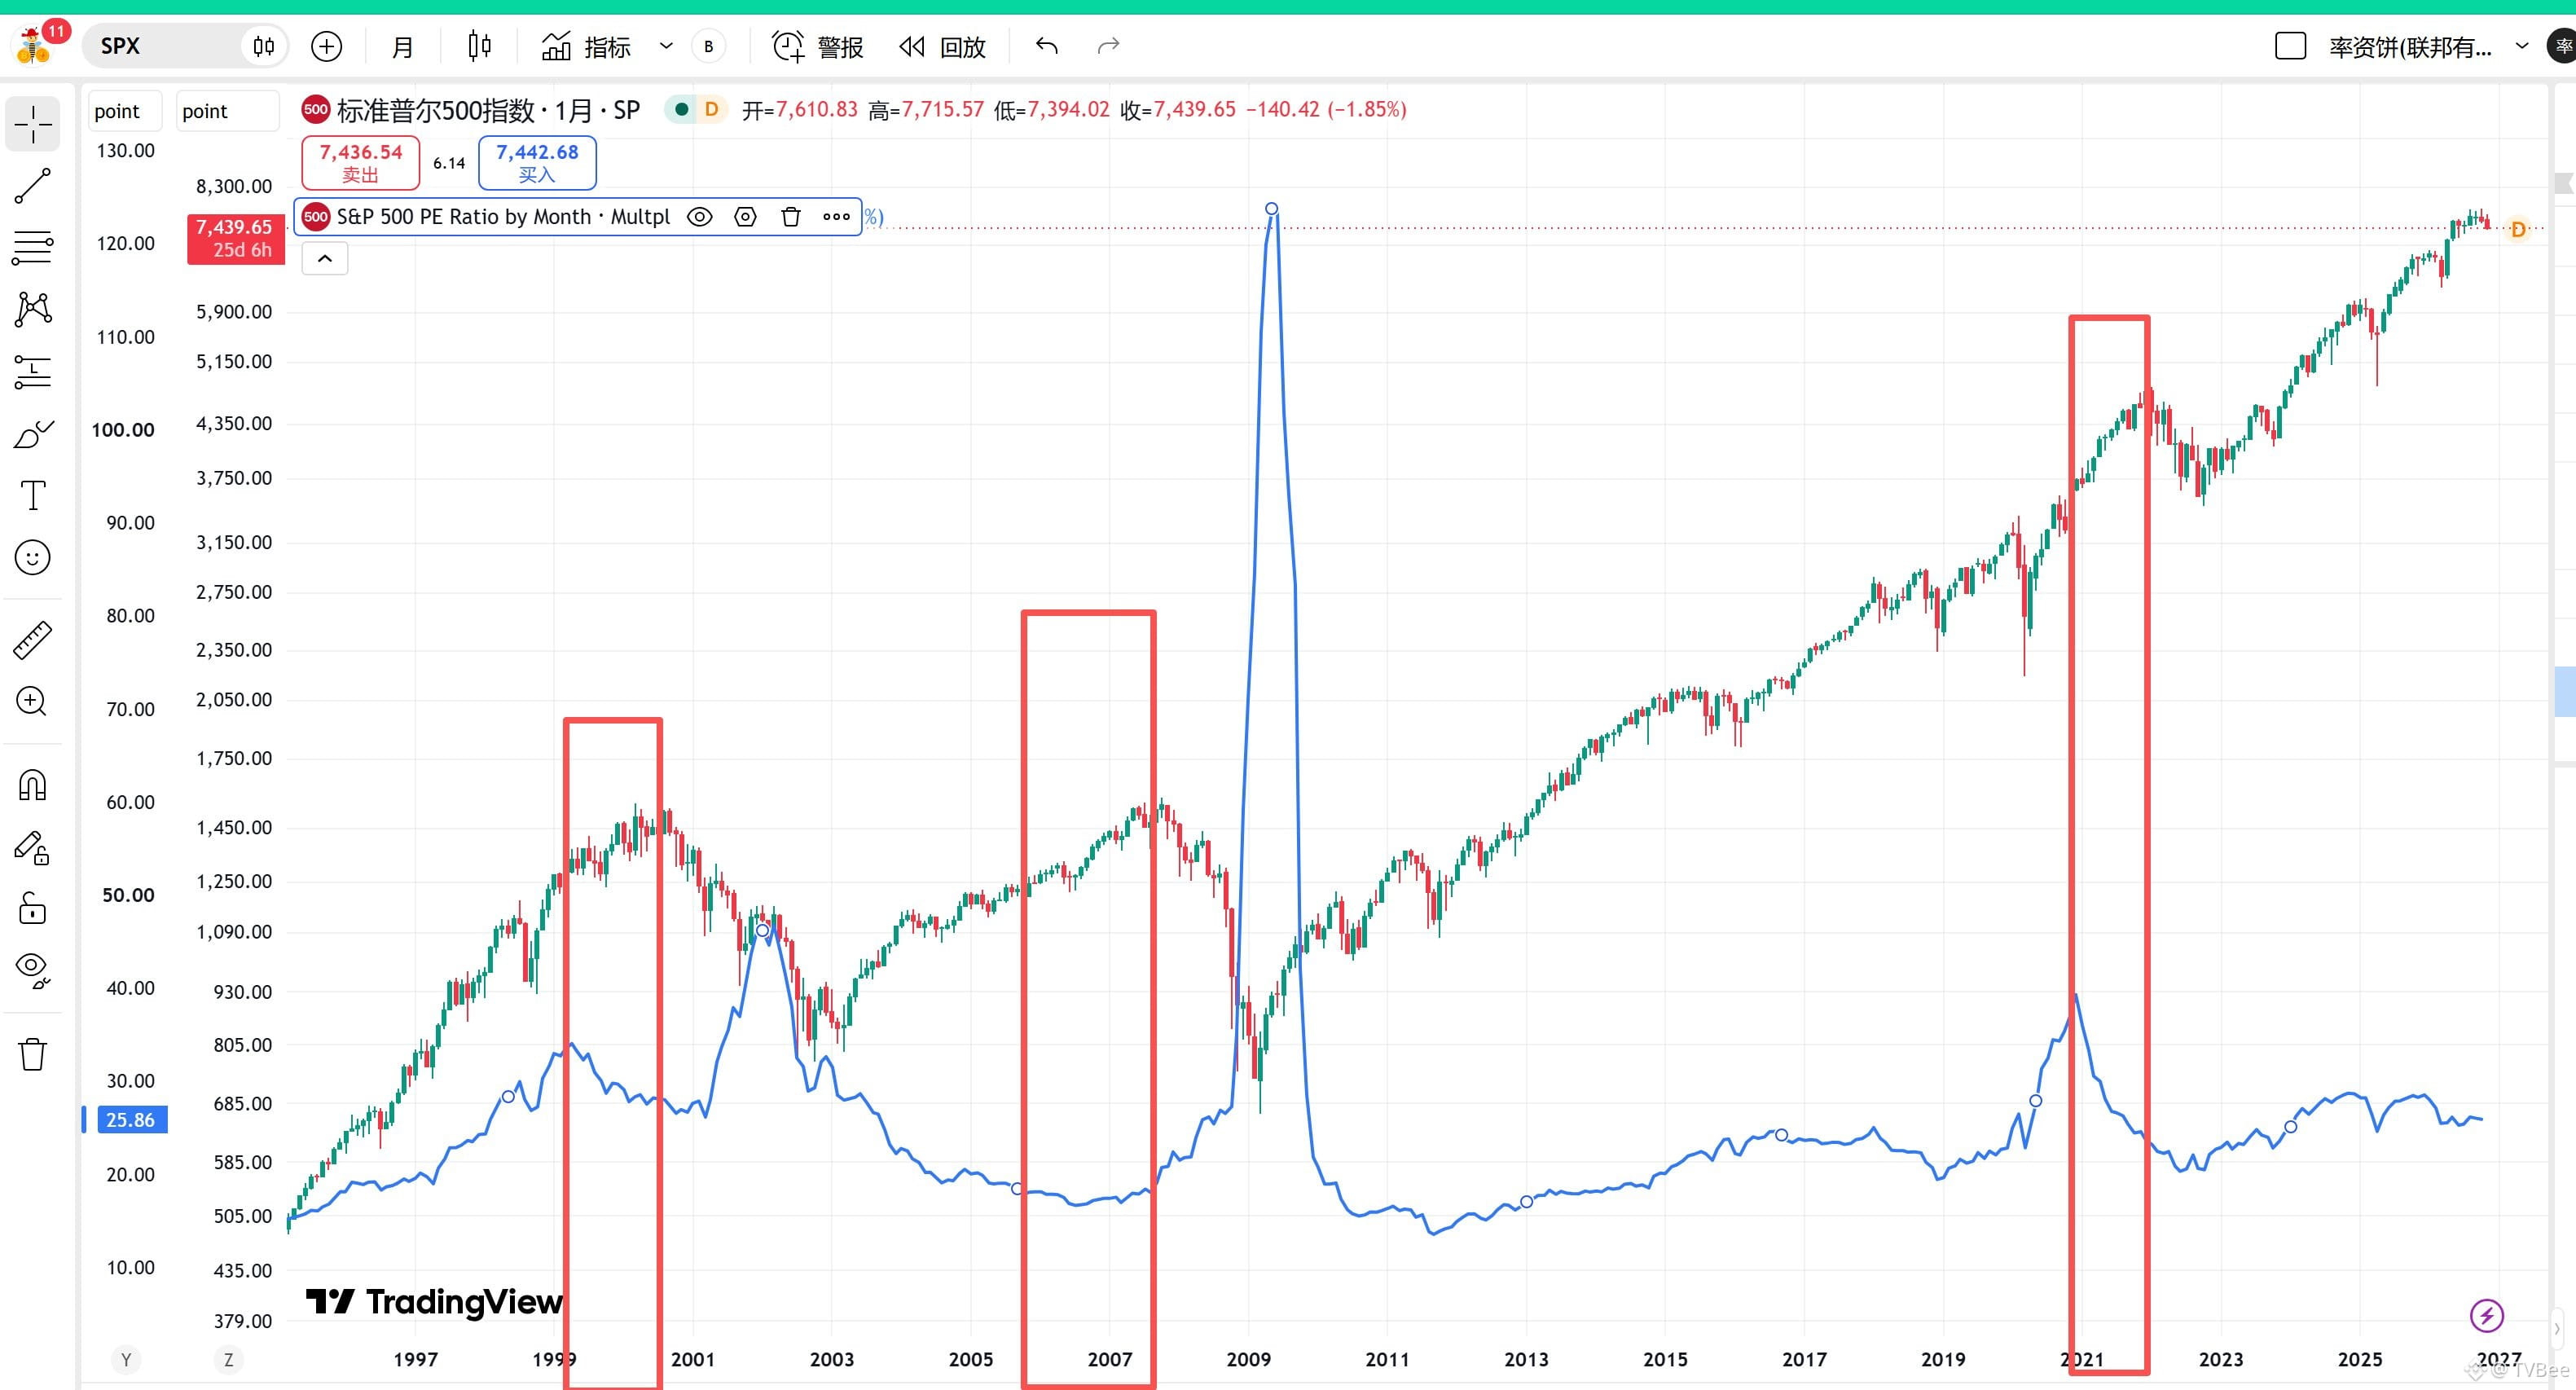
В-пятых, перед каждым из трёх крупных обвалов американского фондового рынка — во время пузыря доткомов, кризиса субстандартного ипотечного кредитования и в 2021 году — наблюдалась одна и та же картина: индекс SPX рос, а его P/E (ttm), наоборот, снижался. Это происходило потому, что прибыль росла слишком быстро, а будущий спрос уже был учтён в ценах, и котировки постепенно переставали за ней поспевать. Сейчас такого нет.
Кроме того, после схлопывания пузырей наблюдается и другая характерная картина: SPX падает, а P/E растёт, потому что прибыль публичных компаний падает быстрее, чем цены на акции. Разумеется, как уже говорилось выше, будущий спрос к тому моменту уже был исчерпан.
Пока таких признаков нет.
Поэтому Брат Пчела по-прежнему придерживается своего прогноза: рынку предстоит 2–4 месяца колебаний. В лучшем случае постепенно станет лучше в первом квартале, в худшем — во втором.
После промежуточных выборов 2006 года обе палаты Конгресса перешли под контроль другой партии. На американском фондовом рынке в основном была волатильность, а не сильное падение.
Брат Пчела считает, что, хотя Конгресс контролируют демократы и у них есть разногласия с Трампом, между двумя партиями разногласий нет.
Кроме того, Брат Пчела по-прежнему считает, что акции ИИ корректируются, а не переживают схлопывание пузыря.
Во-первых, человеческая природа всегда была похожей. Ещё с прошлого года говорят о схлопывании пузыря ИИ, поэтому после каждого роста должна быть коррекция.
Во-вторых, пузырь доткомов 2000 года — это безумный рост пузыря акций, то есть пузырь на фондовом рынке.
Кризис субстандартного ипотечного кредитования 2008 года был связан с продуктами, в которых кредитное плечо накладывалось на кредитное плечо поверх пузыря на рынке недвижимости. Это больше похоже на пузырь в банковской системе.
Если будет и третий кризис, он вряд ли просто повторит предыдущие.
В-третьих, Брат Пчела раньше изучал логарифмические графики. Если учитывать эффект сложного роста, нынешний американский рынок акций демонстрирует довольно здоровый экспоненциальный рост, тогда как в 2000 году рост был пузырьковым:
笑不活了,我又找到一个AI没有泡沫的证据。
В-четвёртых, посмотрим на коэффициенты P/E отдельных акций. Обычно считают, что при P/E не выше 20 пузыря нет. К тому же за последние 30 лет P/E американского рынка акций в целом рос. Учитывая, что прогнозируется быстрый рост прибыли, можно ли говорить о пузыре в секторе ИИ?
P/E NVDA (ttm): 23.061
P/E AAPL (ttm): 38.74
P/E GOOGL (ttm): 14.79
P/E MU (ttm): 8.957
P/E SNDK (ttm): 6.612
P/E AMD (ttm): 88.64
В-пятых, перед каждым из трёх крупных обвалов американского фондового рынка — во время пузыря доткомов, кризиса субстандартного ипотечного кредитования и в 2021 году — наблюдалась одна и та же картина: индекс SPX рос, а его P/E (ttm), наоборот, снижался. Это происходило потому, что прибыль росла слишком быстро, а будущий спрос уже был учтён в ценах, и котировки постепенно переставали за ней поспевать. Сейчас такого нет.
Кроме того, после схлопывания пузырей наблюдается и другая характерная картина: SPX падает, а P/E растёт, потому что прибыль публичных компаний падает быстрее, чем цены на акции. Разумеется, как уже говорилось выше, будущий спрос к тому моменту уже был исчерпан.
Пока таких признаков нет.
Поэтому Брат Пчела по-прежнему придерживается своего прогноза: рынку предстоит 2–4 месяца колебаний. В лучшем случае постепенно станет лучше в первом квартале, в худшем — во втором.