


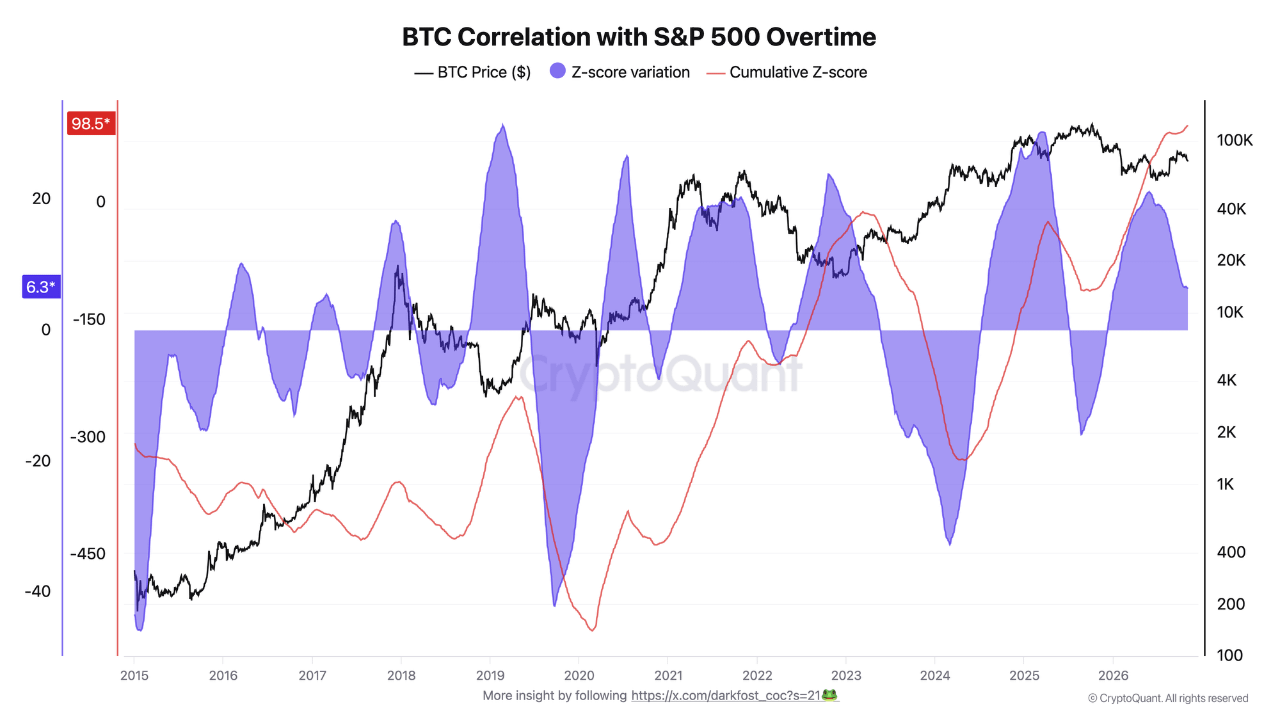
Вопрос о корреляции между BTC и акциями регулярно возникает. Эта диаграмма предлагает несколько элементов ответа.
Используя Z-оценку, мы сравниваем корреляцию доходности BTC и S&P 500, рассчитанную за скользящий 90-дневный период, чтобы сгладить шум. Сравнение основано на данных начиная с 2015 года, а кумулятивная Z-оценка объединяет все результаты, выявляя историческую тенденцию. Выше 0 BTC коррелирует сильнее обычного, ниже 0 — слабее. Кумулятивная Z-оценка суммирует эти отклонения с течением времени, показывая основную тенденцию.
Несмотря на несколько откатов, с момента достижения минимума эта тенденция явно направлена вверх. Кумулятивный Z-показатель впервые с 2015 года превысил ноль и достиг 98,5. Само значение не так важно, как пересечение нулевой отметки — оно символично. Это означает, что BTC всё больше времени движется в унисон с фондовым рынком — как вверх, так и вниз.
В краткосрочной перспективе динамика замедляется. Изменение за 90 дней снижается до +6,3% после недавнего пика: корреляция по-прежнему выше среднего, но растёт медленнее.
Этот сдвиг, вероятно, объясняется зрелостью рынка. С появлением ETF и упрощением доступа через биржи, внебиржевые торговые площадки и сервисы хранения BTC стал гораздо доступнее для финансовых специалистов, которые всё чаще используют его как финансовый инструмент.
Автор: Darkfost