#美国10月非农出炉:降息还有戏吗? Отчёт Qualcomm: явное превышение ожиданий — и скрытая мина: выручка от чипов для смартфонов за ночь просела на 26%. Стоит ли подбирать акции?
Не спешите ругать компанию после закрытия торгов: если разобраться в отчёте, картина довольно противоречивая.
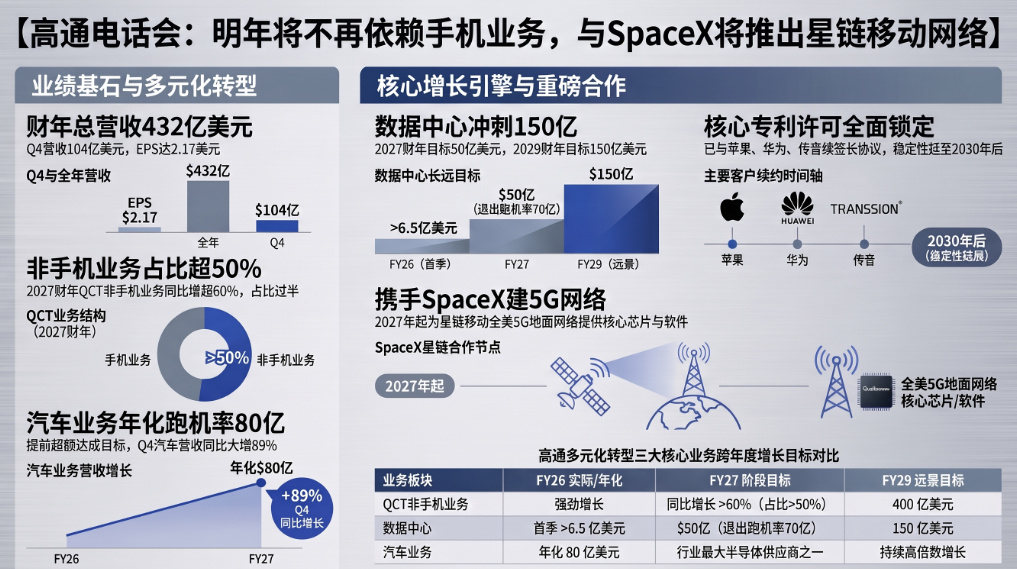
Выручка за четвёртый квартал составила 10,442 млрд долларов, EPS — 2,17 доллара: оба показателя немного превысили ожидания. Но средний прогноз EPS на первый квартал — 2,25 доллара, на семь центов ниже рыночных ожиданий в 2,32 доллара. После закрытия торгов акции сразу упали более чем на 7%: закрытие — 173,73 доллара, после торгов цена опускалась примерно до 161 доллара. Проще говоря, рынок недоволен не прошедшим кварталом, а тем, что прибыль следующего квартала выглядит недостаточно убедительно.
Проблема — в чипах для смартфонов: выручка составила 5,137 млрд долларов, упав на 26% год к году. Рост цен на память сдерживает объёмы производства смартфонов, а мировые поставки смартфонов в третьем квартале сократились на 20% год к году.
Однако на телефонной конференции Криштиану Амон держался уверенно: по его словам, рынок Android уже достиг дна и начал восстанавливаться квартал к кварталу, а в 2027 финансовом году выручка от направлений вне смартфонов вырастет более чем на 60% и полностью компенсирует уход Apple. Доля смартфонов в выручке впервые опустилась ниже 50%.
Но по-настоящему заставили прислушаться другие новости: выручка от автомобильных чипов за квартал достигла рекордных 1,99 млрд долларов, увеличившись на 89% год к году; направление чипов для центров обработки данных официально вышло на коммерческий рынок. Потенциальная стоимость контракта на разработку специализированных чипов для Amazon может достигать 60 млрд долларов. Компания также получила долгосрочный заказ на оборудование 5G для Starlink от SpaceX. Целевой показатель выручки от центров обработки данных в 2027 финансовом году оставлен без изменений — 5 млрд долларов.
Вывод: за акцией можно следить, но не стоит покупать её в момент, когда после закрытия торгов эмоции на рынке на пике.
Проблемы в сегменте смартфонов ещё не решены. Восстановления валовой маржи придётся ждать до второй половины 2027 года, когда проявится эффект повышения цен. В краткосрочной перспективе нет убедительных данных, которые могли бы опровергнуть тезис о негативном влиянии смартфонного бизнеса.
Покупая акцию, вы делаете ставку на то, что автомобильный бизнес и центры обработки данных закроют образовавшуюся брешь, а не на фантазию о восстановлении рынка смартфонов. $QCOM $QCOMB $SPCX
Не спешите ругать компанию после закрытия торгов: если разобраться в отчёте, картина довольно противоречивая.
Выручка за четвёртый квартал составила 10,442 млрд долларов, EPS — 2,17 доллара: оба показателя немного превысили ожидания. Но средний прогноз EPS на первый квартал — 2,25 доллара, на семь центов ниже рыночных ожиданий в 2,32 доллара. После закрытия торгов акции сразу упали более чем на 7%: закрытие — 173,73 доллара, после торгов цена опускалась примерно до 161 доллара. Проще говоря, рынок недоволен не прошедшим кварталом, а тем, что прибыль следующего квартала выглядит недостаточно убедительно.
Проблема — в чипах для смартфонов: выручка составила 5,137 млрд долларов, упав на 26% год к году. Рост цен на память сдерживает объёмы производства смартфонов, а мировые поставки смартфонов в третьем квартале сократились на 20% год к году.
Однако на телефонной конференции Криштиану Амон держался уверенно: по его словам, рынок Android уже достиг дна и начал восстанавливаться квартал к кварталу, а в 2027 финансовом году выручка от направлений вне смартфонов вырастет более чем на 60% и полностью компенсирует уход Apple. Доля смартфонов в выручке впервые опустилась ниже 50%.
Но по-настоящему заставили прислушаться другие новости: выручка от автомобильных чипов за квартал достигла рекордных 1,99 млрд долларов, увеличившись на 89% год к году; направление чипов для центров обработки данных официально вышло на коммерческий рынок. Потенциальная стоимость контракта на разработку специализированных чипов для Amazon может достигать 60 млрд долларов. Компания также получила долгосрочный заказ на оборудование 5G для Starlink от SpaceX. Целевой показатель выручки от центров обработки данных в 2027 финансовом году оставлен без изменений — 5 млрд долларов.
Вывод: за акцией можно следить, но не стоит покупать её в момент, когда после закрытия торгов эмоции на рынке на пике.
Проблемы в сегменте смартфонов ещё не решены. Восстановления валовой маржи придётся ждать до второй половины 2027 года, когда проявится эффект повышения цен. В краткосрочной перспективе нет убедительных данных, которые могли бы опровергнуть тезис о негативном влиянии смартфонного бизнеса.
Покупая акцию, вы делаете ставку на то, что автомобильный бизнес и центры обработки данных закроют образовавшуюся брешь, а не на фантазию о восстановлении рынка смартфонов. $QCOM $QCOMB $SPCX