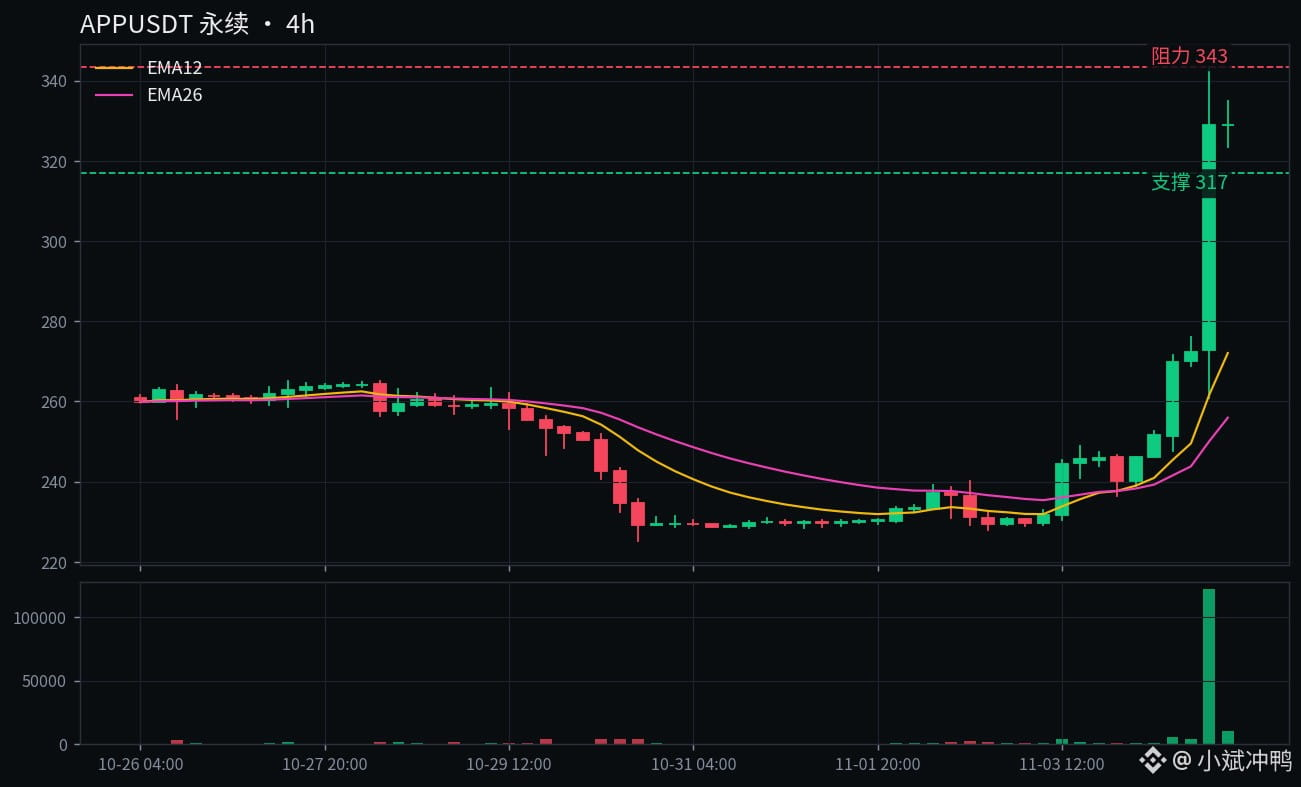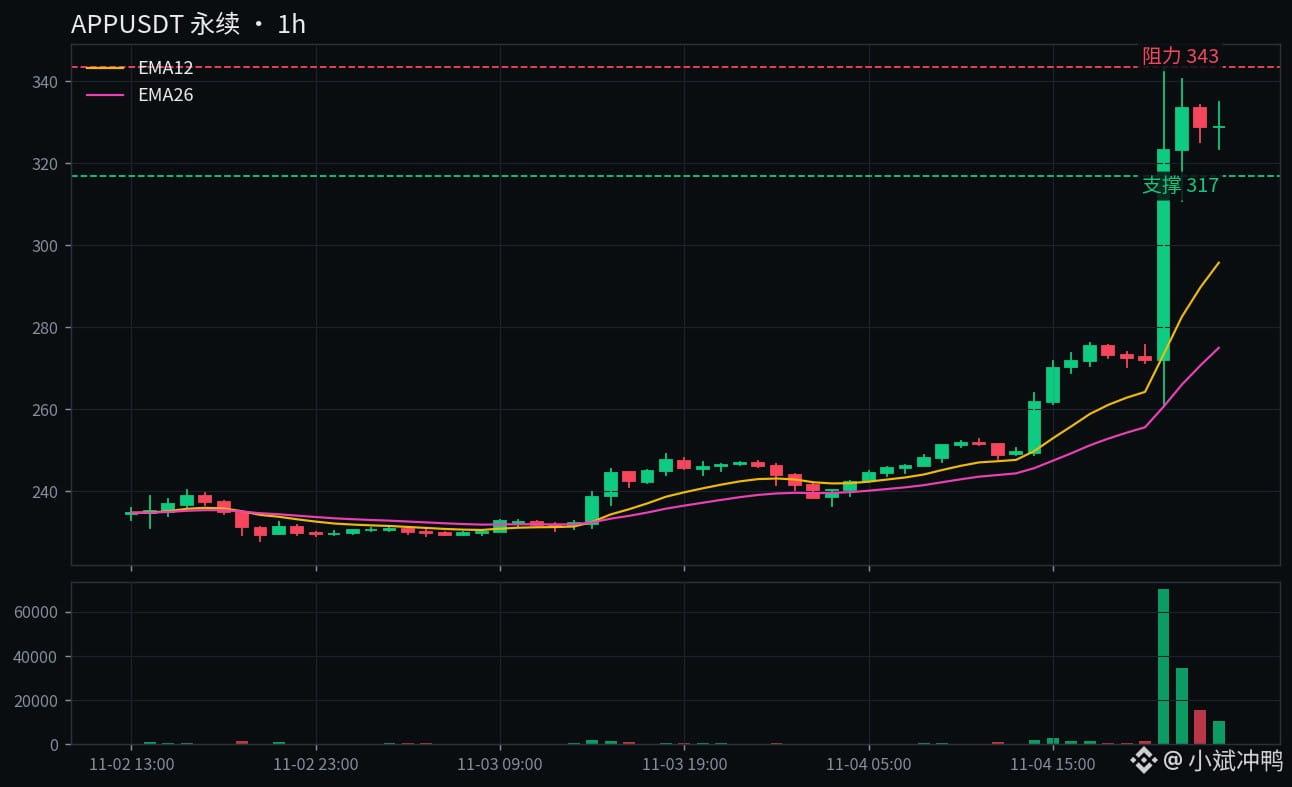
APP взлетела на 35% после отчёта, шортисты всё ещё платят лонгистам
Сразу обозначу позицию: в этой ситуации я на стороне лонгистов, но за ценой не гонюсь.
Для начала — цифры.
Вчера после закрытия американского рынка APP отчиталась за 3-й квартал: выручка — 2,185 млрд долларов, рост на 55% год к году, тогда как прогноз был чуть выше 2,07 млрд.
EPS — 4,30 доллара против ожидавшихся 4,03; год назад было всего 2,45.
Чистая прибыль — 1,439 млрд, рост на 72% год к году, чистая маржа — 66%, скорректированная EBITDA — 1,842 млрд, маржа — 84%.
Проще говоря, прибыль растёт быстрее выручки, и в этом отчёте нет подвоха.
Ещё убедительнее прогноз: выручка в 4-м квартале ожидается на уровне 2,365–2,395 млрд, а Уолл-стрит ждала около 2,25 млрд.
Прогноз по скорректированной EBITDA — 1,995–2,025 млрд, что тоже заметно выше ожидавшихся 1,88 млрд.
Свободный денежный поток за квартал составил 1,4 млрд, а совет директоров добавил к программе обратного выкупа ещё 3,2 млрд — теперь общий лимит составляет 3,6 млрд.
Это уже не просто «лучше ожиданий» — лучше по всем направлениям.
К слову, соседняя ARM тоже отчиталась лучше ожиданий, но бессрочные фьючерсы всё равно упали на 8%, а SOXL в секторе чипов за день просел на 12%.
Эти 35% у APP — её собственный взлёт, а не движение всего сектора.
Что говорят лонгисты.
После обновления моделей ИИ рекламный бизнес действительно приносит деньги: игровое направление выросло почти на 50% год к году, а потребительские расходы — на трёхзначный процент.
Объяснение промаха во 2-м квартале выглядит убедительно: обновление модели задержалось на несколько дней, а в этом квартале компания наверстала упущенное и даже превзошла ожидания.
Обратный выкуп и повышенный прогноз — руководство уже даже не пытается изображать осторожность.
Что говорят шортисты.
Но не стоит увлекаться: в этом году APP падала от максимума 614, а в прошлую пятницу опускалась до 228.
В конце октября UBS только что снизил целевую цену с 790 до 414, RBC — с 575 до 500, а Zacks прямо присвоил рекомендацию «продавать».
Во 2-м квартале компания уже однажды не оправдала ожиданий. Объяснение с обновлением модели сработало сейчас, но в следующий раз может и не сработать.
К тому же бессрочные фьючерсы за день уже выросли на 35%, текущая цена — 329,5, до максимума за 24 часа на уровне 343 рукой подать. Если заходить сейчас, можно стать тем, кто подхватит акции у первых покупателей после отчёта.
Как я это вижу.
У обеих сторон есть аргументы, но я больше верю цифрам.
Прогноз выше ожиданий на 6%, лимит обратного выкупа увеличен до 3,6 млрд — это реальные деньги, а не пустые слова.
Но за ценой после гэпа на 35% я не гонюсь: после такого гэпа цена вполне может сначала откатиться уже в тот же день.
Есть ещё один любопытный сигнал по бессрочным фьючерсам: ставка финансирования — -0,52% за 8 часов, шортисты всё ещё платят лонгистам.
Индекс спотового рынка — 333, бессрочный контракт — 329: он даже дешевле спота. Значит, на бессрочном рынке желающих гнаться за ростом пока не так много, как на спотовом.
Сценарии.
Если цена закрепится выше 343, этот рост будет уже не просто импульсом после отчёта — движение к 360 выглядит вполне вероятным.
Если цена пробьёт 317 — средневзвешенную цену за 24 часа, — значит, импульс от отчёта иссяк, и цена может вернуться к 300, чтобы закрыть гэп.
Если пробьёт 300, мой бычий взгляд в этой статье придётся отбросить и честно признать, что это был рост на один день.
Что собираюсь делать.
Я никогда не гонюсь за ценой после гэпа: пока понаблюдаю со стороны и подожду, закрепится ли она выше 343 или откатится к 317.
Отчёту я верю, а вот текущей цене — нет. Если покупать сейчас, запас на ошибку слишком мал.
Выбирай: закрепление выше 343 и рывок к 360 или пробой 317 и возврат к 300 для закрытия гэпа? Я за рывок к 360, но только на словах — покупать на хаях не буду. А ты?
$APP $ARM $SOXL
#AppLovin #отчётность
Сразу обозначу позицию: в этой ситуации я на стороне лонгистов, но за ценой не гонюсь.
Для начала — цифры.
Вчера после закрытия американского рынка APP отчиталась за 3-й квартал: выручка — 2,185 млрд долларов, рост на 55% год к году, тогда как прогноз был чуть выше 2,07 млрд.
EPS — 4,30 доллара против ожидавшихся 4,03; год назад было всего 2,45.
Чистая прибыль — 1,439 млрд, рост на 72% год к году, чистая маржа — 66%, скорректированная EBITDA — 1,842 млрд, маржа — 84%.
Проще говоря, прибыль растёт быстрее выручки, и в этом отчёте нет подвоха.
Ещё убедительнее прогноз: выручка в 4-м квартале ожидается на уровне 2,365–2,395 млрд, а Уолл-стрит ждала около 2,25 млрд.
Прогноз по скорректированной EBITDA — 1,995–2,025 млрд, что тоже заметно выше ожидавшихся 1,88 млрд.
Свободный денежный поток за квартал составил 1,4 млрд, а совет директоров добавил к программе обратного выкупа ещё 3,2 млрд — теперь общий лимит составляет 3,6 млрд.
Это уже не просто «лучше ожиданий» — лучше по всем направлениям.
К слову, соседняя ARM тоже отчиталась лучше ожиданий, но бессрочные фьючерсы всё равно упали на 8%, а SOXL в секторе чипов за день просел на 12%.
Эти 35% у APP — её собственный взлёт, а не движение всего сектора.
Что говорят лонгисты.
После обновления моделей ИИ рекламный бизнес действительно приносит деньги: игровое направление выросло почти на 50% год к году, а потребительские расходы — на трёхзначный процент.
Объяснение промаха во 2-м квартале выглядит убедительно: обновление модели задержалось на несколько дней, а в этом квартале компания наверстала упущенное и даже превзошла ожидания.
Обратный выкуп и повышенный прогноз — руководство уже даже не пытается изображать осторожность.
Что говорят шортисты.
Но не стоит увлекаться: в этом году APP падала от максимума 614, а в прошлую пятницу опускалась до 228.
В конце октября UBS только что снизил целевую цену с 790 до 414, RBC — с 575 до 500, а Zacks прямо присвоил рекомендацию «продавать».
Во 2-м квартале компания уже однажды не оправдала ожиданий. Объяснение с обновлением модели сработало сейчас, но в следующий раз может и не сработать.
К тому же бессрочные фьючерсы за день уже выросли на 35%, текущая цена — 329,5, до максимума за 24 часа на уровне 343 рукой подать. Если заходить сейчас, можно стать тем, кто подхватит акции у первых покупателей после отчёта.
Как я это вижу.
У обеих сторон есть аргументы, но я больше верю цифрам.
Прогноз выше ожиданий на 6%, лимит обратного выкупа увеличен до 3,6 млрд — это реальные деньги, а не пустые слова.
Но за ценой после гэпа на 35% я не гонюсь: после такого гэпа цена вполне может сначала откатиться уже в тот же день.
Есть ещё один любопытный сигнал по бессрочным фьючерсам: ставка финансирования — -0,52% за 8 часов, шортисты всё ещё платят лонгистам.
Индекс спотового рынка — 333, бессрочный контракт — 329: он даже дешевле спота. Значит, на бессрочном рынке желающих гнаться за ростом пока не так много, как на спотовом.
Сценарии.
Если цена закрепится выше 343, этот рост будет уже не просто импульсом после отчёта — движение к 360 выглядит вполне вероятным.
Если цена пробьёт 317 — средневзвешенную цену за 24 часа, — значит, импульс от отчёта иссяк, и цена может вернуться к 300, чтобы закрыть гэп.
Если пробьёт 300, мой бычий взгляд в этой статье придётся отбросить и честно признать, что это был рост на один день.
Что собираюсь делать.
Я никогда не гонюсь за ценой после гэпа: пока понаблюдаю со стороны и подожду, закрепится ли она выше 343 или откатится к 317.
Отчёту я верю, а вот текущей цене — нет. Если покупать сейчас, запас на ошибку слишком мал.
Выбирай: закрепление выше 343 и рывок к 360 или пробой 317 и возврат к 300 для закрытия гэпа? Я за рывок к 360, но только на словах — покупать на хаях не буду. А ты?
$APP $ARM $SOXL
#AppLovin #отчётность