В день голосования на промежуточных выборах индекс Nasdaq Composite прервал серию из трёх снижений, а индекс Dow Jones Industrial Average оказался единственным, кто закрылся в минусе.
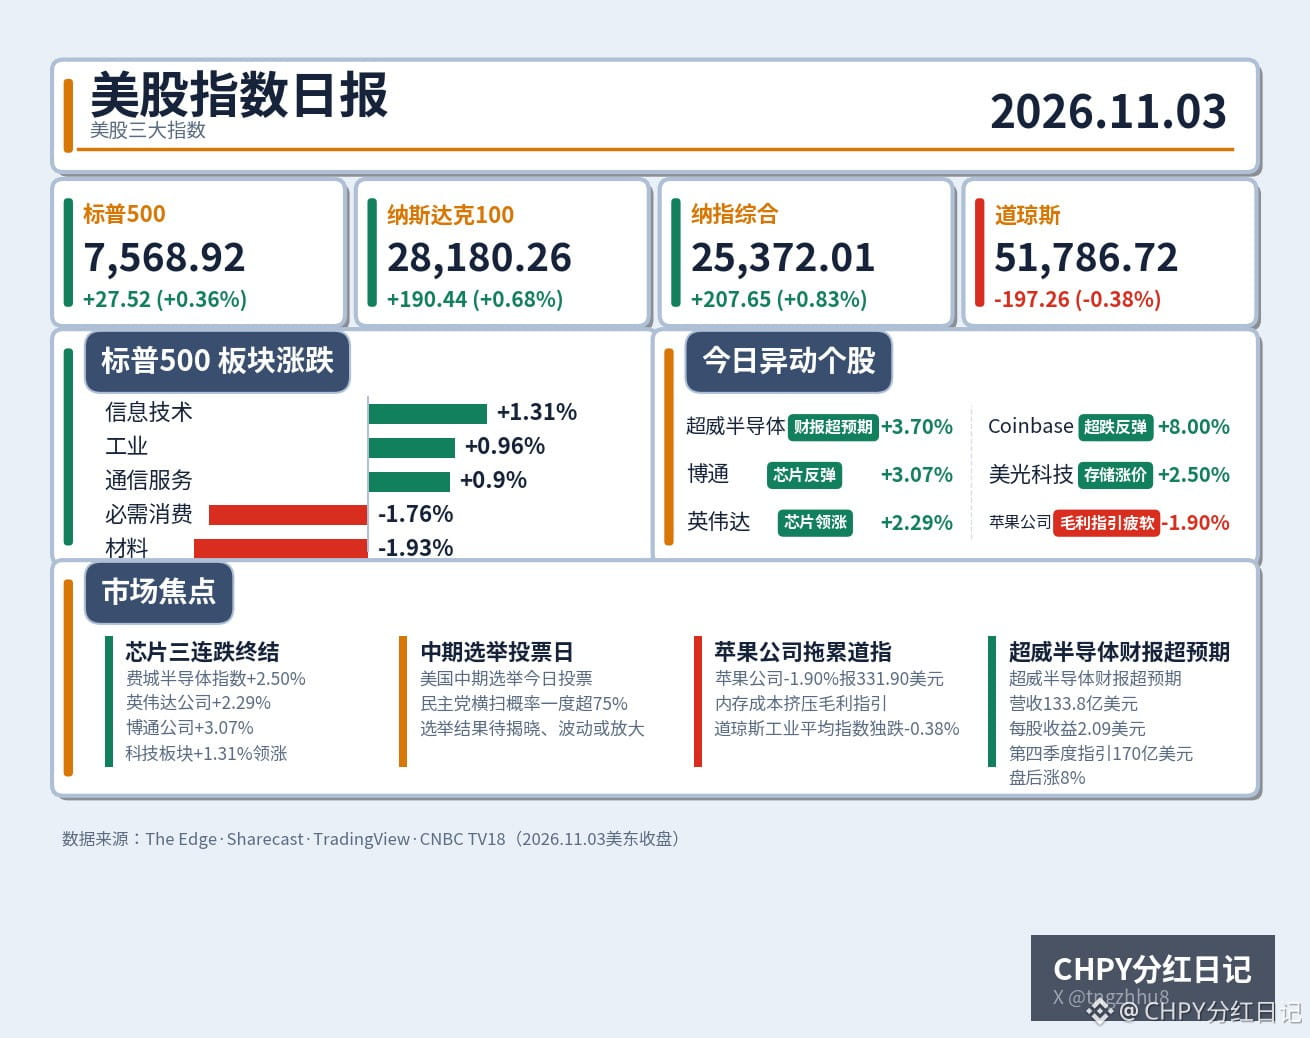
Индекс S&P 500 вырос на 0,36%, до 7,568.92 пункта, Nasdaq Composite — на 0,83%, до 25,372.01 пункта, Nasdaq 100 — на 0,68%, до 28,180.26 пункта: все три индекса прервали серию из трёх снижений. Dow Jones Industrial Average упал на 0,38%, до 51,786.72 пункта, и стал единственным крупным индексом, завершившим торги в минусе. Индекс Russell 2000 вырос на 0,23%, до 2,812.45 пункта.
Динамика секторов была чётко разнонаправленной: лидером стал сектор информационных технологий, прибавивший 1,31%; промышленный сектор вырос на 0,96%, а сектор коммуникационных услуг — на 0,90%. С другой стороны, сектор материалов упал на 1,93%, сектор товаров повседневного спроса — на 1,76%, а энергетический сектор — на 0,84%. Защитные сектора, лидировавшие в понедельник, во вторник полностью отдали набранное, а технологические акции, падавшие три дня подряд, отскочили. Ротация понедельника во вторник наполовину развернулась в обратную сторону.
Двигателем отскока стали полупроводниковые компании. Индекс полупроводников Филадельфийской биржи вырос на 2,50%; акции Nvidia прибавили 2,29%, до 206.69 доллара, Broadcom — 3,07%, Micron Technology — 2,5%, Intel — 0,8%, AMD — 3,70%. Акции Coinbase отскочили на 8% после падения на 15% за предыдущие три торговых дня. После закрытия рынка AMD отчиталась лучше ожиданий: выручка за третий квартал составила 13,38 млрд долларов против ожидавшихся 13,10 млрд, прибыль на акцию — 2,09 доллара против прогноза в 1,95 доллара. Прогноз выручки на четвёртый квартал — 17 млрд долларов. На постмаркете акции компании выросли на 8%, а фьючерсы на Nasdaq 100 — примерно на 200 пунктов.
Почему же Dow Jones Industrial Average оказался единственным индексом, упавшим в этот день? Ответ — всего одна акция: Apple подешевела на 1,90%, до 331.90 доллара. После публикации отчётности накануне компания представила прогноз валовой маржи на уровне 45–46%, ниже 47,9% в текущем квартале, объяснив это тем, что подорожание чипов памяти съедает прибыль. Dow Jones Industrial Average — индекс, взвешенный по цене акций, поэтому падение такой дорогой акции, как Apple, оказывает на него особенно сильное влияние. У этой же истории есть и обратная сторона — позитивная: рост цен на память напрямую выгоден таким производителям устройств хранения данных, как Micron Technology. Подорожание бьёт по производителям готовой техники и приносит выгоду поставщикам компонентов — эта тенденция может продолжиться.
Появился и новый макроэкономический фактор: опубликованные Министерством труда США данные о вакансиях (JOLTS — обследование вакансий и текучести рабочей силы) оказались неожиданно сильными. Доходность 10-летних казначейских облигаций США выросла на 4 базисных пункта, до 4,95%, что оказало давление на чувствительные к процентным ставкам акции компаний с большой капитализацией и стало ещё одной причиной снижения Dow Jones Industrial Average. Индекс волатильности Чикагской биржи опционов снизился на 1,51%, до 20,83, — тревожность немного ослабла. Нефть Brent подешевела на 1,12%, до 103.60 доллара: ожидания переговоров между США и Ираном по-прежнему сдерживают геополитическую премию в цене нефти. Спотовое золото упало на 0,91%, до 3,933.50 доллара; биткоин вырос на 1,35%, до 77,825.40 доллара.
На мой взгляд, этот отскок больше похож на коррекцию после чрезмерного падения, а не на разворот тренда. Биржевой фонд, отслеживающий Nasdaq 100, всё ещё торгуется ниже 20-дневной и 50-дневной скользящих средних и лишь немного выше 200-дневной. С технической точки зрения это всё ещё слабый отскок после пробоя, а не уверенное возвращение выше ключевых уровней. Отчётность AMD, превзошедшая ожидания, может дать полупроводниковому сектору передышку, но сможет ли она вернуть индекс полупроводников Филадельфийской биржи в восходящий канал, покажет реакция инвесторов после сегодняшних торгов. Направление определят два события в среду: объявление Министерства финансов США о рефинансировании — заимствования в размере 618 млрд долларов в четвёртом квартале и план выпуска облигаций на 800 млрд долларов в первом квартале 2027 года. Такое предложение напрямую проверит, удержится ли доходность казначейских облигаций на уровне 4,95%. Второе событие — отчёт Института управления поставками о секторе услуг, который покажет, насколько перегрета экономика. После объявления результатов промежуточных выборов волатильность, скорее всего, ещё раз усилится. Вместо того чтобы гнаться за ростом, лучше дождаться подтверждения при откате; оставаться вне рынка тоже не зазорно — спешка с покупкой чаще всего оборачивается потерями с обеих сторон.
#美股 #Чипы
Индекс S&P 500 вырос на 0,36%, до 7,568.92 пункта, Nasdaq Composite — на 0,83%, до 25,372.01 пункта, Nasdaq 100 — на 0,68%, до 28,180.26 пункта: все три индекса прервали серию из трёх снижений. Dow Jones Industrial Average упал на 0,38%, до 51,786.72 пункта, и стал единственным крупным индексом, завершившим торги в минусе. Индекс Russell 2000 вырос на 0,23%, до 2,812.45 пункта.
Динамика секторов была чётко разнонаправленной: лидером стал сектор информационных технологий, прибавивший 1,31%; промышленный сектор вырос на 0,96%, а сектор коммуникационных услуг — на 0,90%. С другой стороны, сектор материалов упал на 1,93%, сектор товаров повседневного спроса — на 1,76%, а энергетический сектор — на 0,84%. Защитные сектора, лидировавшие в понедельник, во вторник полностью отдали набранное, а технологические акции, падавшие три дня подряд, отскочили. Ротация понедельника во вторник наполовину развернулась в обратную сторону.
Двигателем отскока стали полупроводниковые компании. Индекс полупроводников Филадельфийской биржи вырос на 2,50%; акции Nvidia прибавили 2,29%, до 206.69 доллара, Broadcom — 3,07%, Micron Technology — 2,5%, Intel — 0,8%, AMD — 3,70%. Акции Coinbase отскочили на 8% после падения на 15% за предыдущие три торговых дня. После закрытия рынка AMD отчиталась лучше ожиданий: выручка за третий квартал составила 13,38 млрд долларов против ожидавшихся 13,10 млрд, прибыль на акцию — 2,09 доллара против прогноза в 1,95 доллара. Прогноз выручки на четвёртый квартал — 17 млрд долларов. На постмаркете акции компании выросли на 8%, а фьючерсы на Nasdaq 100 — примерно на 200 пунктов.
Почему же Dow Jones Industrial Average оказался единственным индексом, упавшим в этот день? Ответ — всего одна акция: Apple подешевела на 1,90%, до 331.90 доллара. После публикации отчётности накануне компания представила прогноз валовой маржи на уровне 45–46%, ниже 47,9% в текущем квартале, объяснив это тем, что подорожание чипов памяти съедает прибыль. Dow Jones Industrial Average — индекс, взвешенный по цене акций, поэтому падение такой дорогой акции, как Apple, оказывает на него особенно сильное влияние. У этой же истории есть и обратная сторона — позитивная: рост цен на память напрямую выгоден таким производителям устройств хранения данных, как Micron Technology. Подорожание бьёт по производителям готовой техники и приносит выгоду поставщикам компонентов — эта тенденция может продолжиться.
Появился и новый макроэкономический фактор: опубликованные Министерством труда США данные о вакансиях (JOLTS — обследование вакансий и текучести рабочей силы) оказались неожиданно сильными. Доходность 10-летних казначейских облигаций США выросла на 4 базисных пункта, до 4,95%, что оказало давление на чувствительные к процентным ставкам акции компаний с большой капитализацией и стало ещё одной причиной снижения Dow Jones Industrial Average. Индекс волатильности Чикагской биржи опционов снизился на 1,51%, до 20,83, — тревожность немного ослабла. Нефть Brent подешевела на 1,12%, до 103.60 доллара: ожидания переговоров между США и Ираном по-прежнему сдерживают геополитическую премию в цене нефти. Спотовое золото упало на 0,91%, до 3,933.50 доллара; биткоин вырос на 1,35%, до 77,825.40 доллара.
На мой взгляд, этот отскок больше похож на коррекцию после чрезмерного падения, а не на разворот тренда. Биржевой фонд, отслеживающий Nasdaq 100, всё ещё торгуется ниже 20-дневной и 50-дневной скользящих средних и лишь немного выше 200-дневной. С технической точки зрения это всё ещё слабый отскок после пробоя, а не уверенное возвращение выше ключевых уровней. Отчётность AMD, превзошедшая ожидания, может дать полупроводниковому сектору передышку, но сможет ли она вернуть индекс полупроводников Филадельфийской биржи в восходящий канал, покажет реакция инвесторов после сегодняшних торгов. Направление определят два события в среду: объявление Министерства финансов США о рефинансировании — заимствования в размере 618 млрд долларов в четвёртом квартале и план выпуска облигаций на 800 млрд долларов в первом квартале 2027 года. Такое предложение напрямую проверит, удержится ли доходность казначейских облигаций на уровне 4,95%. Второе событие — отчёт Института управления поставками о секторе услуг, который покажет, насколько перегрета экономика. После объявления результатов промежуточных выборов волатильность, скорее всего, ещё раз усилится. Вместо того чтобы гнаться за ростом, лучше дождаться подтверждения при откате; оставаться вне рынка тоже не зазорно — спешка с покупкой чаще всего оборачивается потерями с обеих сторон.
#美股 #Чипы