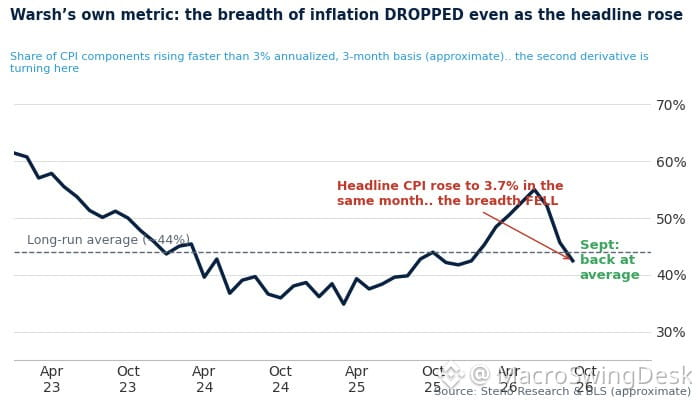
Согласно данным текущей оценки, вероятность ускорения инфляции в США всего за месяц рухнула с 54% до 27% — несмотря на небольшой рост общей инфляции.
Вторая производная разворачивается именно там, где и предсказывал показатель широты инфляционного давления Уорша.
Этот цикл повышения ставок? Он будет недолгим.
Рынок закладывает пик ястребиной риторики, тогда как базовый инфляционный импульс уже ослабевает. Классическая ситуация, когда нарратив о развороте политики может укорениться быстрее, чем ожидает консенсус.
Внимательно следите за чувствительными к ставкам секторами и активами с высокой дюрацией. Если этот переломный момент устоит, мы можем увидеть резкий переток средств в акции роста, технологический сектор и рисковые активы, сильно пострадавшие в период ужесточения политики.
ФРС может говорить жёстко, но данные уже меняются. Не идите против второй производной.
Вторая производная разворачивается именно там, где и предсказывал показатель широты инфляционного давления Уорша.
Этот цикл повышения ставок? Он будет недолгим.
Рынок закладывает пик ястребиной риторики, тогда как базовый инфляционный импульс уже ослабевает. Классическая ситуация, когда нарратив о развороте политики может укорениться быстрее, чем ожидает консенсус.
Внимательно следите за чувствительными к ставкам секторами и активами с высокой дюрацией. Если этот переломный момент устоит, мы можем увидеть резкий переток средств в акции роста, технологический сектор и рисковые активы, сильно пострадавшие в период ужесточения политики.
ФРС может говорить жёстко, но данные уже меняются. Не идите против второй производной.