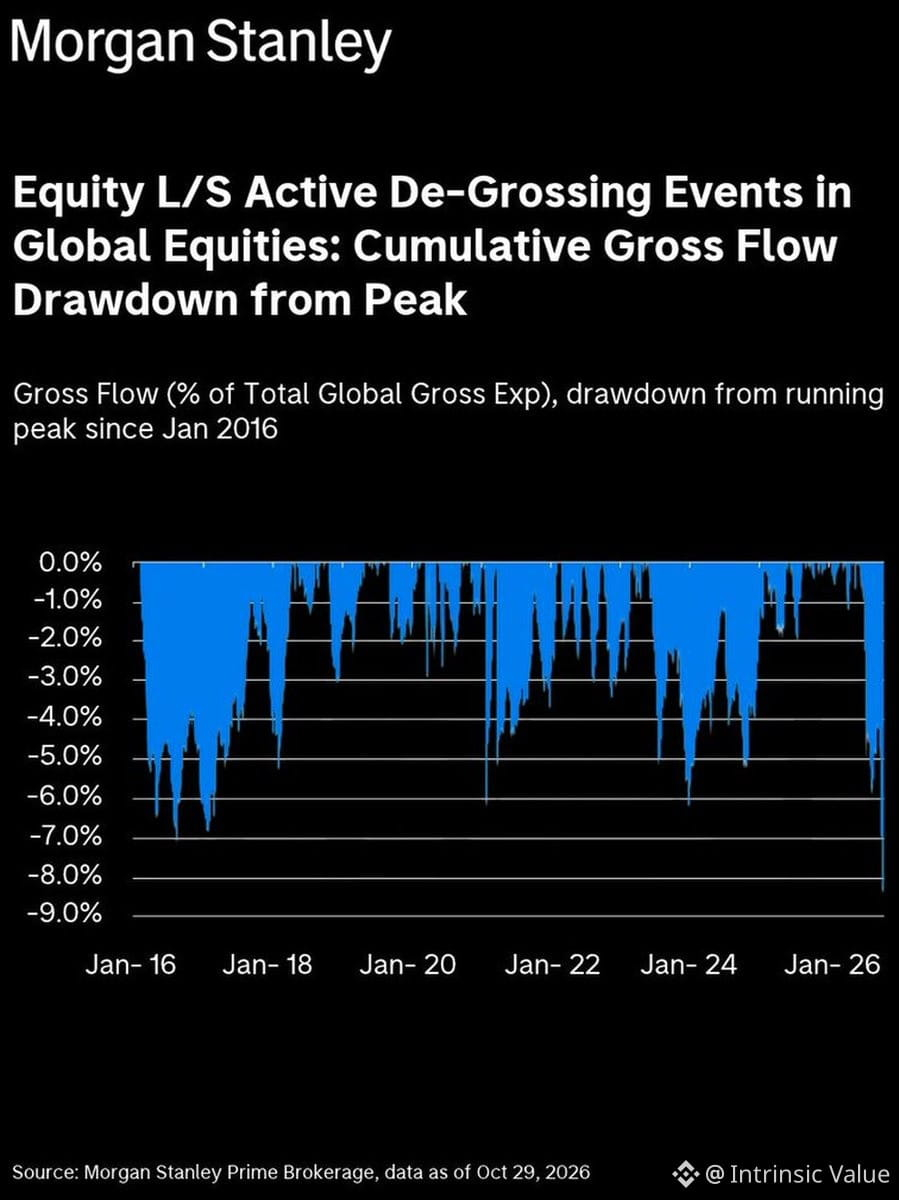
Хедж-фонды резко нажали на тормоза. Валовая доля акций в портфелях с июня сократилась более чем на 8% — это крупнейшее сокращение позиций, зафиксированное Morgan Stanley с 2017 года. Сейчас уровень кредитного плеча американских фондов long/short находится на 10-м процентиле за последний год.
Это не просто небольшая корректировка позиций. Это сокращение кредитного плеча на уровне капитуляции. Когда профессиональные инвесторы так агрессивно отступают, стоит задуматься: что они видят такого, чего пока не учитывает индекс?
Исторически столь резкое сокращение кредитного плеча либо знаменует собой достижение дна (вынужденные продажи иссякли), либо предшествует новым потерям (они ошиблись со сроками, но не с направлением). В чём разница? В оценке стоимости и фундаментальных показателях. Сейчас рынок всё ещё торгуется с премиальными мультипликаторами, рост прибыли замедляется, а процентные ставки остаются на ограничительном уровне.
Не путайте позиционирование с сигналом. Хедж-фонды могут ошибаться. Но когда кредитное плечо сокращается так быстро, за этим обычно следует рост волатильности — и тогда формирование цены становится особенно интересным.
Это не просто небольшая корректировка позиций. Это сокращение кредитного плеча на уровне капитуляции. Когда профессиональные инвесторы так агрессивно отступают, стоит задуматься: что они видят такого, чего пока не учитывает индекс?
Исторически столь резкое сокращение кредитного плеча либо знаменует собой достижение дна (вынужденные продажи иссякли), либо предшествует новым потерям (они ошиблись со сроками, но не с направлением). В чём разница? В оценке стоимости и фундаментальных показателях. Сейчас рынок всё ещё торгуется с премиальными мультипликаторами, рост прибыли замедляется, а процентные ставки остаются на ограничительном уровне.
Не путайте позиционирование с сигналом. Хедж-фонды могут ошибаться. Но когда кредитное плечо сокращается так быстро, за этим обычно следует рост волатильности — и тогда формирование цены становится особенно интересным.