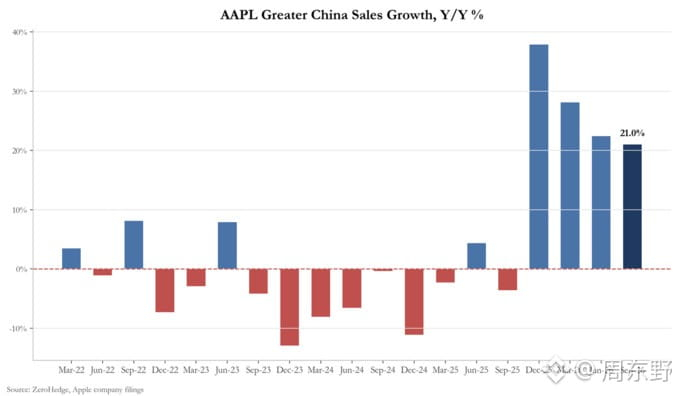
Только что вышел квартальный отчёт Apple за Q4. На первый взгляд, выручка в $114,5 млрд стала рекордной, увеличившись на 12%, но если убрать всё лишнее, обнаруживаются серьёзные риски.
По сути, это отчётность, в которой кризис себестоимости аппаратного бизнеса замаскирован «разовым возвратом пошлин» и «ростом выручки от услуг».
Снимем розовые очки. Вот несколько ключевых цифр:
Отчётная валовая маржа подскочила до 47,9% — выглядит отлично, но в неё искусственно включён 1 процентный пункт (почти $1,1 млрд) разового возврата пошлин. Если исключить этот дополнительный доход, реальная валовая маржа сразу снизится квартал к кварталу. Причина только одна: закупочная стоимость чипов памяти (RAM/NAND) у поставщиков выросла беспрецедентно. Ещё хуже прогноз руководства: из-за переноса высоких цен на чипы памяти и затрат на облачные вычисления для Siri AI в следующем квартале валовая маржа, по прогнозу, упадёт до 45–46%.
В аппаратном бизнесе ситуация сильно различается по направлениям: • iPhone ($57,6 млрд, +17%) и Mac ($10,8 млрд, +24%) обеспечили резкий рост благодаря продажам новых устройств, но вся линейка сталкивается с серьёзными ограничениями производственных мощностей в цепочке поставок. • Продажи iPad ($6,2 млрд, −10%) и носимых устройств (Wearables; $8,3 млрд, −8%) снизились. Дело не только в высокой базе сравнения: нехватка чипов памяти привела к тому, что производственные мощности для бюджетных моделей напрямую принесли в жертву.
Оценку компании по-прежнему поддерживает прежде всего сервисный бизнес ($31,6 млрд, +10%): число активных устройств достигло 2,5 млрд, а платных подписок — превысило 1,5 млрд. Но обратите внимание: прогноз роста выручки от услуг на следующий квартал замедлился до 8–9%. Кроме того, компания напрямую отказалась от финансового ограничения «нейтральности чистой денежной позиции». Это означает, что в будущем все базовые затраты на масштабное расширение аппаратной инфраструктуры для вычислений Siri AI будут включены в операционные расходы сервисного бизнеса. Иными словами, премиальность аппаратных продуктов съедают проблемы в цепочке поставок, а маржу программного бизнеса подтачивают затраты на вычислительные мощности для ИИ.
На первый взгляд, отчёт превзошёл ожидания сразу по двум показателям, но на деле начинается затяжной период болезненной адаптации: дорогие чипы памяти давят на маржу, вычисления для ИИ съедают денежный поток, а производственных мощностей для выпуска устройств катастрофически не хватает. Сочетание дефицита комплектующих и роста затрат — настоящая проверка начнётся в следующем квартале.$AAPL
#苹果财报喜忧参半
По сути, это отчётность, в которой кризис себестоимости аппаратного бизнеса замаскирован «разовым возвратом пошлин» и «ростом выручки от услуг».
Снимем розовые очки. Вот несколько ключевых цифр:
Отчётная валовая маржа подскочила до 47,9% — выглядит отлично, но в неё искусственно включён 1 процентный пункт (почти $1,1 млрд) разового возврата пошлин. Если исключить этот дополнительный доход, реальная валовая маржа сразу снизится квартал к кварталу. Причина только одна: закупочная стоимость чипов памяти (RAM/NAND) у поставщиков выросла беспрецедентно. Ещё хуже прогноз руководства: из-за переноса высоких цен на чипы памяти и затрат на облачные вычисления для Siri AI в следующем квартале валовая маржа, по прогнозу, упадёт до 45–46%.
В аппаратном бизнесе ситуация сильно различается по направлениям: • iPhone ($57,6 млрд, +17%) и Mac ($10,8 млрд, +24%) обеспечили резкий рост благодаря продажам новых устройств, но вся линейка сталкивается с серьёзными ограничениями производственных мощностей в цепочке поставок. • Продажи iPad ($6,2 млрд, −10%) и носимых устройств (Wearables; $8,3 млрд, −8%) снизились. Дело не только в высокой базе сравнения: нехватка чипов памяти привела к тому, что производственные мощности для бюджетных моделей напрямую принесли в жертву.
Оценку компании по-прежнему поддерживает прежде всего сервисный бизнес ($31,6 млрд, +10%): число активных устройств достигло 2,5 млрд, а платных подписок — превысило 1,5 млрд. Но обратите внимание: прогноз роста выручки от услуг на следующий квартал замедлился до 8–9%. Кроме того, компания напрямую отказалась от финансового ограничения «нейтральности чистой денежной позиции». Это означает, что в будущем все базовые затраты на масштабное расширение аппаратной инфраструктуры для вычислений Siri AI будут включены в операционные расходы сервисного бизнеса. Иными словами, премиальность аппаратных продуктов съедают проблемы в цепочке поставок, а маржу программного бизнеса подтачивают затраты на вычислительные мощности для ИИ.
На первый взгляд, отчёт превзошёл ожидания сразу по двум показателям, но на деле начинается затяжной период болезненной адаптации: дорогие чипы памяти давят на маржу, вычисления для ИИ съедают денежный поток, а производственных мощностей для выпуска устройств катастрофически не хватает. Сочетание дефицита комплектующих и роста затрат — настоящая проверка начнётся в следующем квартале.$AAPL
#苹果财报喜忧参半