


Чего меньше всего хотела бы видеть компания, которая зарабатывает на хирургических инструментах и расходных материалах?
Компания, уже получившая более 70% выручки на мировом рынке хирургических роботов, теперь решает, как добиться того, чтобы роботов использовали при большем числе операций.
Это Intuitive Surgical $ISRG.US , которую я уже не раз рекомендовал. Я всегда считал, что это медицинско-технологическая компания с американского рынка, которую стоит изучать и включать в портфель на долгий срок.
Какую именно бизнес-модель нужно построить, чтобы больница, купив робота, продолжала платить за него и дальше?
А ещё — почему я считаю, что созданные ею преимущества намного значительнее, чем просто уже проданные роботы?
В этой статье мы подробно разберём, как именно зарабатывает ISRG, почему клиентам трудно от неё отказаться и какие возможности для роста ИИ может открыть для этого бизнеса.
I. Сначала — о бизнес-модели
Прежде всего, важно понимать: на первый взгляд основной бизнес компании — дорогой хирургический робот Da Vinci. Но на деле её ключевая бизнес-модель заключается в целом комплексе дополнительных направлений заработка, выстроенных вокруг этого робота.
Покупка больницей робота Da Vinci — лишь начало сотрудничества.
Затем больнице нужно выстроить соответствующие хирургические процессы, а врачам — освоить оборудование. Поэтому, пока робот используется, ISRG получает доход от хирургических расходных материалов и технического обслуживания.
Иными словами, продавать больше роботов для ISRG, конечно, важно, но ещё важнее побуждать клиентов чаще и шире использовать их на практике.
Эти мысли — отправная точка для понимания долгосрочной инвестиционной привлекательности ISRG.
1.1. Расходы, связанные с роботом
Роботы Da Vinci главным образом помогают врачам проводить малоинвазивные операции, в том числе в общей хирургии, урологии и гинекологии.
На данном этапе это не полностью автономный хирургический робот: врач управляет роботизированными манипуляторами и инструментами с консоли, а робот помогает ему проводить операцию.
Для больницы приобретение такого оборудования требует значительных затрат.
Согласно последним опубликованным данным, система Da Vinci обычно стоит от 600 тысяч до 3,1 млн долларов в зависимости от модели, комплектации и региона продаж.
После установки робота Da Vinci в больнице рост интенсивности его использования ведёт к постоянному расходу специализированных инструментов и принадлежностей. По данным найденного мной стороннего источника:
(1) В зависимости от типа и сложности операции ISRG обычно получает около 900–3700 долларов за инструменты и принадлежности для каждой процедуры;
(2) Годовая плата за техническое обслуживание оборудования по соответствующим сервисным контрактам обычно составляет около 95–225 тысяч долларов.
1.2. Факты из финансовой отчётности
Структура выручки особенно наглядно видна в финансовой отчётности:
В третьем квартале 2026 года выручка ISRG составила 3,05 млрд долларов;
около 1,8 млрд долларов, или почти 60% общей выручки, пришлось на инструменты и принадлежности; примерно 769 млн долларов — на системы оборудования, а оставшиеся около 482 млн долларов — на сервисное обслуживание.
Кроме того, в этой бизнес-модели заложен эффект взаимного усиления.
Для ISRG большее число операций означает более высокий спрос на инструменты и принадлежности. А для больницы возможность проводить больше операций на одном роботе означает, что первоначальные расходы на покупку, обучение и обслуживание оборудования распределяются на большее число случаев.
Доля регулярной выручки компании уже долгое время превышает 80%. Иными словами, продав робота, компания продолжает получать доход от его использования клиентами.
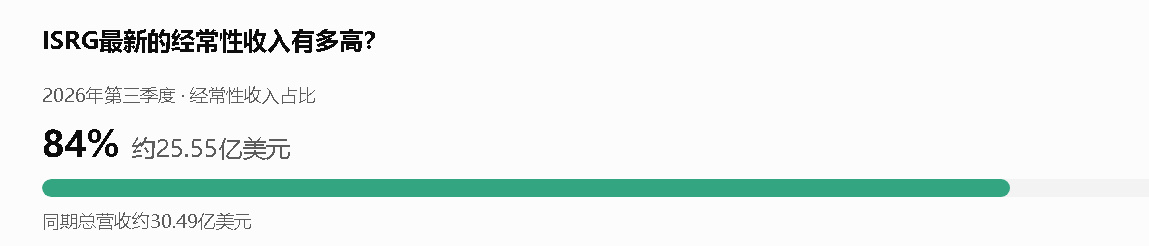
Поэтому ISRG правильнее считать компанией, чей бизнес построен вокруг числа операций, а не просто производителем хирургических роботов.
II. Ров компании — не сам робот
Раньше я называл ISRG «ASML медицинской отрасли».
Это сравнение не означает, что обе компании обладают одинаковой степенью монополии в своих отраслях. Речь о том, что у них есть общая особенность:
Продукт очень сложный: когда клиент выстраивает вокруг оборудования целую систему производства или работы, ему нелегко сразу перейти на аналогичный продукт конкурента.
По мере накопления опыта использования, числа операций и охвата пользователей всё это становится для клиентов ISRG чрезвычайно трудноустранимыми «невозвратными затратами», а для самой ISRG — исключительно надёжным рвом.
Понимая это, мы можем объяснить, почему ISRG, уже обладая такой долей рынка, по-прежнему стабильно расширяется год за годом.
Но насколько велика доля ISRG на рынке?
Сегодня ISRG занимает безусловно лидирующее положение во всей отрасли хирургической робототехники. Согласно данным отраслевого отчёта, опубликованного в октябре 2026 года:
В 2025 году объём мирового рынка хирургических роботов составлял около 12,6 млрд долларов, а доля ISRG в выручке — примерно 76,2%.
Причём эта статистика охватывает не только роботов для операций на мягких тканях, к которым относится Da Vinci, но и роботов для ортопедических и других операций. Если рассматривать отдельные сегменты, доля рынка будет ещё выше.
Это также означает, что лидерство ISRG выражается не только в количестве установленных систем: компания уже получает более трёх четвертей выручки всего рынка хирургических роботов.
Ещё более впечатляет то, что роботизированная хирургия пока не получила повсеместного распространения.
Хирургические роботы ISRG появились ещё до эпохи ИИ в том виде, в каком мы её знаем сегодня. Стоит задуматься о том, насколько эффективнее ISRG сможет повысить автономность каждой машины и частоту её использования благодаря современным моделям ИИ.
Поэтому будущий рост ISRG будет зависеть не только от отвоёвывания доли рынка у конкурентов. Он также будет связан с переходом от традиционных операций к роботизированным и даже полностью автономным процедурам, что позволит значительно увеличить выручку всей отрасли.
III. Перспективы роста
С точки зрения масштаба бизнеса и способности генерировать прибыль ISRG уже стала вполне зрелой прибыльной компанией.
Несмотря на масштабную программу обратного выкупа акций в третьем квартале, у компании по-прежнему имеется около 6,8 млрд долларов денежных средств, их эквивалентов и инвестиций.
Это означает, что у неё достаточно ресурсов для дальнейших инвестиций в новое поколение роботов и исследования в других медицинских областях.
Не менее важно и то, что компания пытается сделать роботизированную хирургию более доступной.
В Da Vinci пятого поколения, одобренном в 2024 году, появились такие технологии, как тактильная обратная связь. Они позволяют врачам лучше ощущать силу контакта инструментов с тканями. Кроме того, ИИ анализирует ход операций и данные о работе инструментов, помогая врачам совершенствовать свои навыки.
Компания также разрабатывает голосовое управление и автоматическое управление четвёртой роботизированной рукой, стремясь ещё больше снизить нагрузку на врачей во время операций.
Раньше Da Vinci можно было назвать лишь сложной механической системой, которой управлял врач. Помимо стоимости оборудования, для врача существовал определённый [порог освоения].
Но благодаря ИИ в будущем ISRG получит:
(1) более низкий порог обучения и использования, что может привлечь больше врачей и больниц;
(2) более высокую эффективность использования оборудования, что позволит существующим роботам выполнять больше операций.
Как я уже говорил, ISRG зарабатывает именно на увеличении числа операций. Ей не нужно изобретать новый бизнес — достаточно использовать ИИ, чтобы масштабировать уже существующий.
Второе направление — снижение стоимости роботизированных операций.
Я подробно писал об этом в предыдущем анализе финансовой отчётности. Если вам интересно, перейдите по ссылке: Анализ отчёта ISRG за третий квартал
ISRG уже планирует с первой половины 2027 года увеличить допустимое число применений некоторых хирургических инструментов и ввести оплату в зависимости от интенсивности использования.
Почему?
Потому что компания стремится выйти на более широкий рынок стандартных операций, где особенно важна стоимость.
Стоимость — неизбежный фактор: у больниц нет причин использовать роботов без оглядки на расходы лишь потому, что они более совершенны.
Но если затраты на использование роботов постепенно снизятся, а эффективность работы и обучение врачей улучшатся, у больниц появится больше стимулов внедрять роботизированную хирургию.
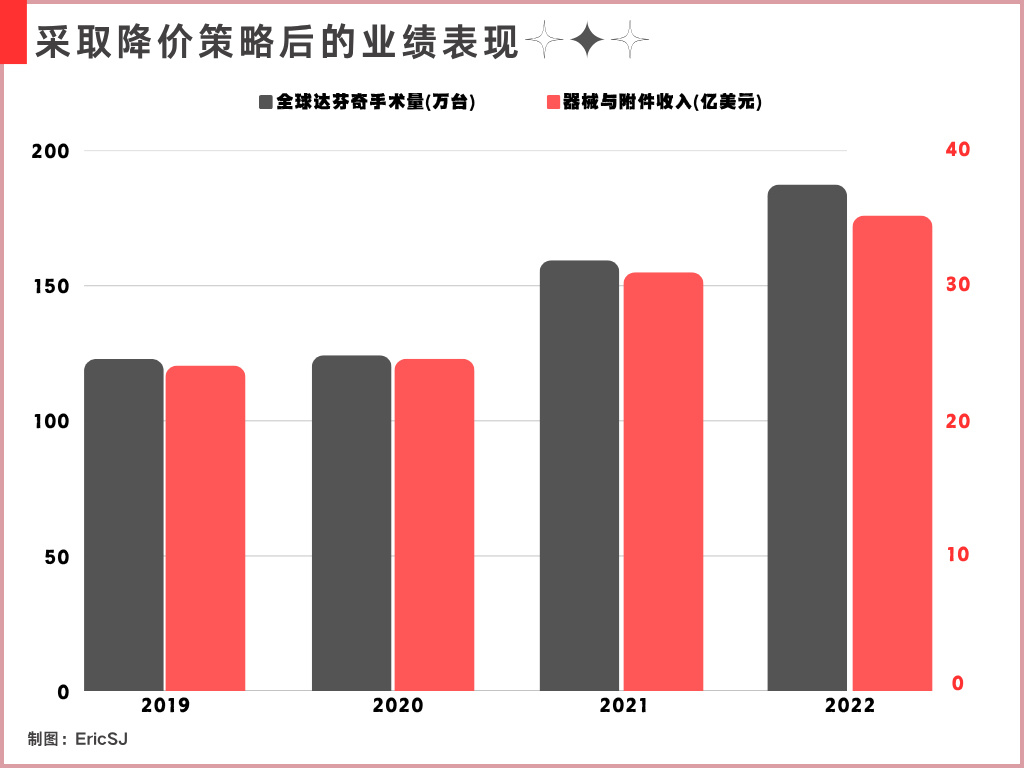
За последние двадцать с лишним лет ISRG доказала, что продажа роботов позволяет выстроить бизнес-модель, которая приносит постоянную выручку по мере роста числа операций. Создаваемый этой моделью ров весьма надёжен.
А благодаря ИИ в новую эпоху для этой модели открываются новые направления расширения.
Если посмотреть на отрасль в целом, то роботизированная хирургия ещё далека от повсеместного распространения, хотя ISRG уже получает более 70% выручки мирового рынка хирургических роботов.
Для компании нет ничего лучше, чем занимать исключительно сильные позиции в своей отрасли и при этом работать на рынке, у которого ещё достаточно пространства для роста.
Поэтому, на мой взгляд, ISRG — привлекательная инвестиционная идея не только в медицинском секторе, но и на всём рынке: это надёжная компания со значительным потенциалом роста.