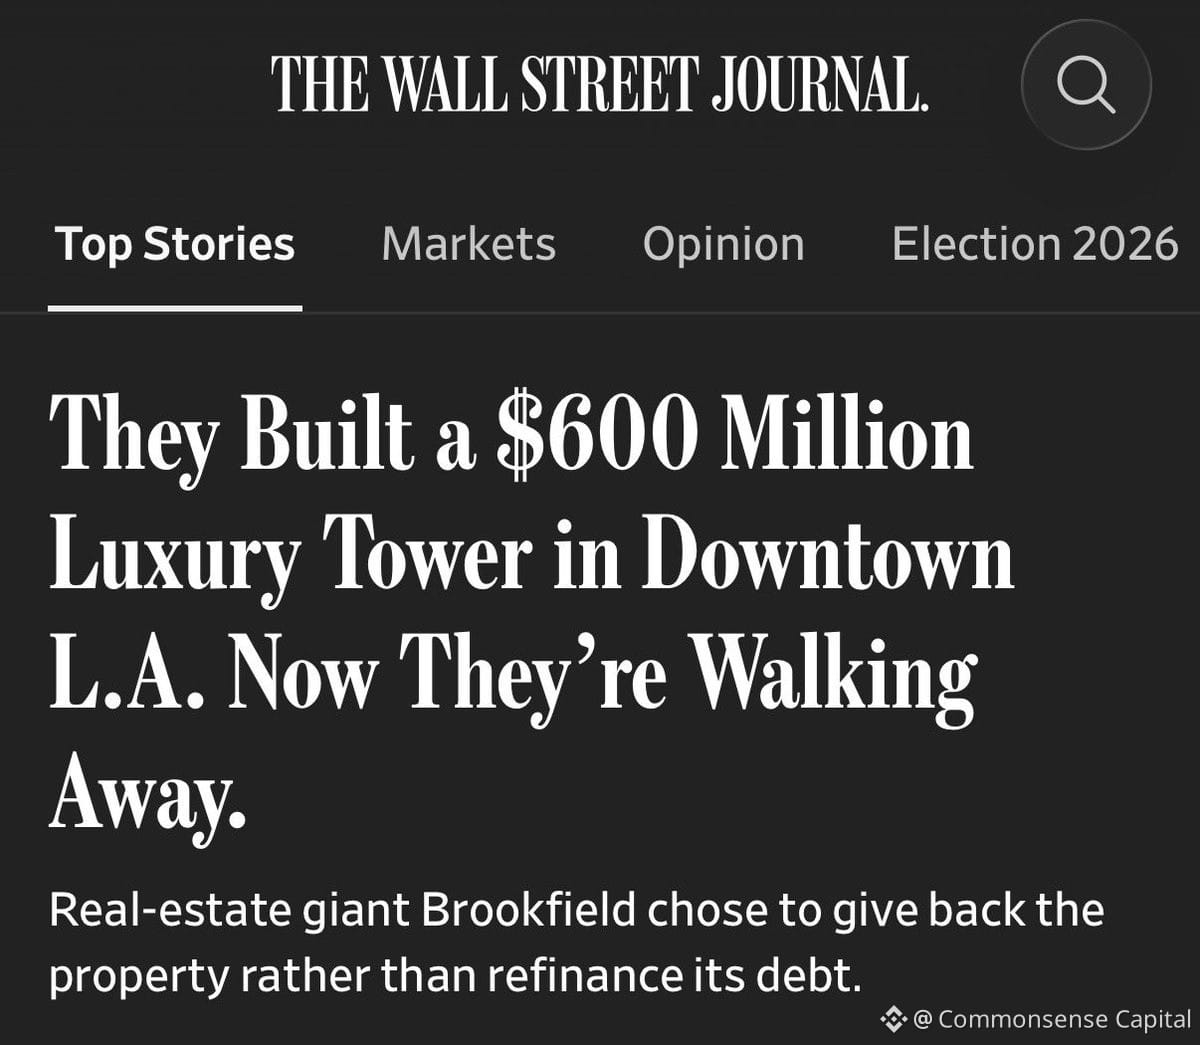
Brookfield только что отказалась от офисного кредита на $360 млн, вместо того чтобы рефинансировать его. Почему? Потому что из-за высоких ставок им пришлось бы заплатить ещё десятки миллионов — это практически обнулило бы их долю в капитале. Поэтому они передали ключи кредитору (Bridge Investment Group, принадлежащей Apollo) и сказали: «Теперь это ваша проблема».
Это не единичный случай. Это предвестник того, что нас ждёт.
Коммерческая недвижимость обременена огромными долгами, которые 3–5 лет назад обходились дёшево, а теперь их нужно рефинансировать под 6–7% вместо 3%. Для многих владельцев расчёт безжалостен: либо вложить огромный дополнительный капитал, чтобы сохранить здание, либо отказаться от него и оставить кредитора разбираться с последствиями.
Когда стоимость долга превышает стоимость вашей доли в капитале, разумнее перестать вкладывать хорошие деньги в плохое дело. Именно это здесь и происходит.
В чём риск? Это может распространиться дальше. Больше зданий. Больше кредитов. Больше кредиторов, застрявших с ненужной им недвижимостью на рынке, где меньше покупателей и сложнее получить кредит. Это медленное сворачивание рынка, а не обвал, — но оно реально, носит системный характер и ещё не закончилось.
Если вы работаете с долгами в сфере недвижимости или инвестиционными фондами недвижимости (REIT), обратите внимание. Если нет, просто помните: это ещё одно напоминание о том, что заёмное финансирование работает в обе стороны, и когда ставки движутся против вас, выход может обойтись дорого — или оказаться невозможным.
Это не единичный случай. Это предвестник того, что нас ждёт.
Коммерческая недвижимость обременена огромными долгами, которые 3–5 лет назад обходились дёшево, а теперь их нужно рефинансировать под 6–7% вместо 3%. Для многих владельцев расчёт безжалостен: либо вложить огромный дополнительный капитал, чтобы сохранить здание, либо отказаться от него и оставить кредитора разбираться с последствиями.
Когда стоимость долга превышает стоимость вашей доли в капитале, разумнее перестать вкладывать хорошие деньги в плохое дело. Именно это здесь и происходит.
В чём риск? Это может распространиться дальше. Больше зданий. Больше кредитов. Больше кредиторов, застрявших с ненужной им недвижимостью на рынке, где меньше покупателей и сложнее получить кредит. Это медленное сворачивание рынка, а не обвал, — но оно реально, носит системный характер и ещё не закончилось.
Если вы работаете с долгами в сфере недвижимости или инвестиционными фондами недвижимости (REIT), обратите внимание. Если нет, просто помните: это ещё одно напоминание о том, что заёмное финансирование работает в обе стороны, и когда ставки движутся против вас, выход может обойтись дорого — или оказаться невозможным.