Apple опубликовала отчетность: все показатели превзошли ожидания, а акции все равно упали
Сначала посмотрим на цифры. Apple отчиталась за четвертый квартал 2026 финансового года. Обратите внимание: это данные за квартал, завершившийся 26 сентября, а не за четвертый квартал календарного года.
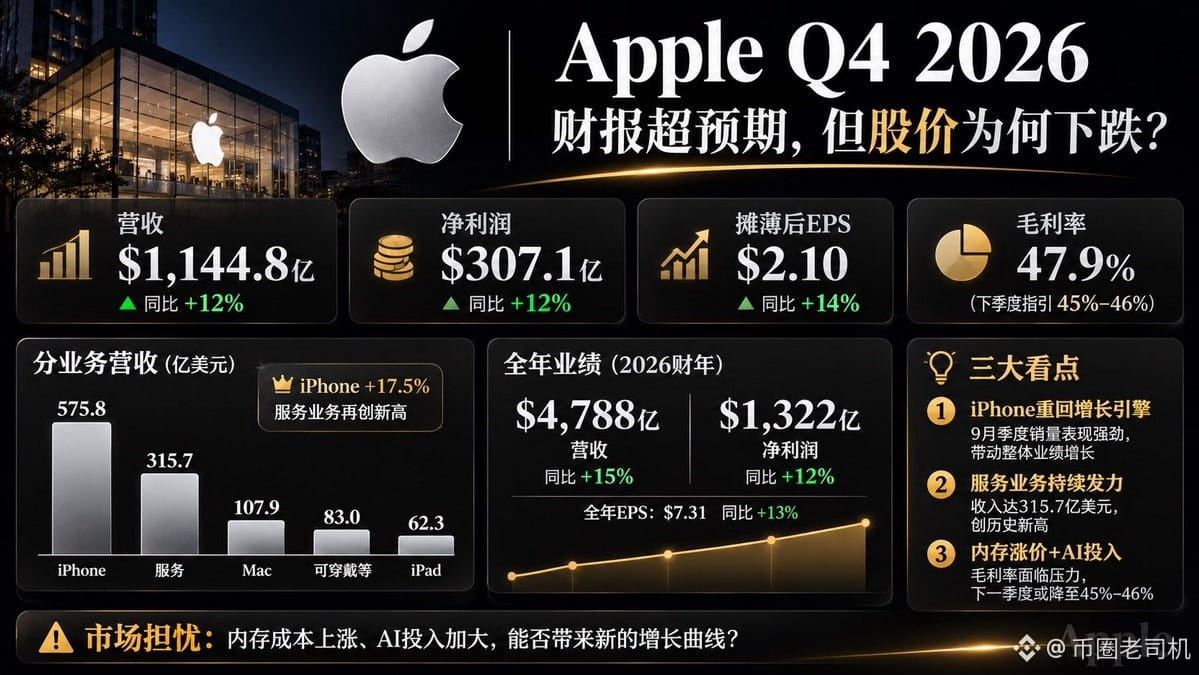
Выручка за квартал составила 114,48 млрд долларов, увеличившись на 12% год к году; чистая прибыль — 30,71 млрд долларов, рост примерно на 12%; разводненная прибыль на акцию (EPS) — 2,10 доллара, на 14% больше, чем годом ранее.
Уолл-стрит ожидала выручку примерно в 113,4 млрд долларов и EPS около 1,99 доллара. Apple превзошла прогнозы по обоим показателям.
Выручка за весь год составила 478,8 млрд долларов, увеличившись на 15% год к году, а чистая прибыль — 132,2 млрд долларов.
Если судить только по этим результатам, Apple отчиталась очень убедительно.
Но опытный инвестор никогда не ограничивается общей выручкой.
Во-первых, iPhone по-прежнему остается главной дойной коровой Apple.
За квартал выручка от iPhone составила 57,58 млрд долларов — примерно на 17,5% больше, чем годом ранее.
Выручка Mac достигла 10,79 млрд долларов, увеличившись на 23,7% год к году.
Выручка сервисного бизнеса составила 31,57 млрд долларов, рост — 9,8%. Это новый рекорд.
Однако выручка iPad составила 6,23 млрд долларов, снизившись на 10,4% год к году; выручка от носимых устройств, товаров для дома и аксессуаров — 8,3 млрд долларов, что на 7,9% меньше, чем годом ранее.
Здесь видна одна проблема: растут не все направления бизнеса Apple одновременно. Основной вклад в рост вносят iPhone, Mac и сервисы.
Особенно выделяется сервисный бизнес: его валовая маржа достигает примерно 76%.
Устройства привлекают пользователей в экосистему, а сервисы помогают зарабатывать на них снова и снова. В этом и заключается настоящее преимущество Apple.
Во-вторых, главный риск, который выявила отчетность, — рост цен на память.
Валовая маржа Apple за квартал составила 47,9% — на первый взгляд, это хороший результат.
Но есть деталь, которую легко упустить: возврат пошлин добавил примерно 1 процентный пункт к валовой марже и 0,05 доллара к EPS.
Иными словами, если исключить этот разовый позитивный фактор, за реальной рентабельностью бизнеса нужно наблюдать внимательнее.
Еще больше беспокойства вызывает то, что центры обработки данных для ИИ активно занимают мощности по производству памяти, из-за чего растут цены на микросхемы памяти. Производители смартфонов тоже начинают ощущать давление издержек.
У Apple сильные позиции в переговорах с поставщиками, но полностью избежать последствий она не сможет.
Прогноз руководства по валовой марже на следующий квартал — всего 45–46%, что заметно ниже нынешних 47,9%.
Именно это по-настоящему беспокоит рынок.
В-третьих, ИИ может стать ключевым драйвером следующего этапа роста Apple, но пока этот потенциал не реализован в полной мере.
Microsoft, Google и Meta стремительно наращивают инвестиции в инфраструктуру для ИИ.
Apple выбрала другой путь: она стремится встроить ИИ в iPhone, Mac и всю свою экосистему.
У такого подхода есть преимущества: Apple не нужно полностью копировать модель других технологических компаний с ее масштабными капитальными вложениями.
Но есть и вполне практические вопросы: заставит ли ИИ пользователей менять смартфоны? Будут ли они готовы платить больше за устройства премиум-класса?
Если ИИ лишь добавит несколько функций, но не ускорит обновление устройств и не обеспечит заметного роста выручки от сервисов, рынок не будет бесконечно платить за историю про ИИ.
И наконец, почему акции упали, несмотря на результаты лучше ожиданий?
На мой взгляд, главное в том, что рынок уже оценивает следующий квартал, а не тот, который только что закончился.
Apple прогнозирует рост выручки в декабрьском квартале на 7–10% год к году; ожидаемый темп роста сервисного бизнеса — 8–9%, а валовая маржа может снизиться до 45–46%.
Кроме того, инвесторы учитывают рост стоимости памяти, вложения в серверы для ИИ и ограничения поставок некоторых новых устройств — поэтому они закономерно пересматривают ожидания по прибыли на ближайшие кварталы.
Есть и еще одно изменение, на которое стоит обратить внимание: это первый отчет Apple после того, как пост генерального директора занял John Ternus.
Apple находится на стыке старого и нового циклов.
Крупнейшие преимущества компании по-прежнему — огромная глобальная база активных устройств, сильный бренд с возможностью устанавливать премиальные цены и экосистема сервисов.
Но проблемы тоже очевидны: сможет ли продолжиться рост продаж устройств, создаст ли ИИ новый спрос на обновление смартфонов и не съедят ли растущие затраты на память прибыль.
Даже отличная компания не обязательно заслуживает покупки по любой цене.
Этот отчет доказывает, что Apple по-прежнему умеет отлично зарабатывать, но пока не подтверждает, что она нашла второй двигатель роста в эпоху ИИ.
В следующем квартале следите за двумя показателями: во-первых, за влиянием цен на память на валовую маржу; во-вторых, за фактическими продажами iPhone в декабрьском квартале.
Эти показатели важнее, чем просто очередной рекорд выручки.
Сначала посмотрим на цифры. Apple отчиталась за четвертый квартал 2026 финансового года. Обратите внимание: это данные за квартал, завершившийся 26 сентября, а не за четвертый квартал календарного года.
Выручка за квартал составила 114,48 млрд долларов, увеличившись на 12% год к году; чистая прибыль — 30,71 млрд долларов, рост примерно на 12%; разводненная прибыль на акцию (EPS) — 2,10 доллара, на 14% больше, чем годом ранее.
Уолл-стрит ожидала выручку примерно в 113,4 млрд долларов и EPS около 1,99 доллара. Apple превзошла прогнозы по обоим показателям.
Выручка за весь год составила 478,8 млрд долларов, увеличившись на 15% год к году, а чистая прибыль — 132,2 млрд долларов.
Если судить только по этим результатам, Apple отчиталась очень убедительно.
Но опытный инвестор никогда не ограничивается общей выручкой.
Во-первых, iPhone по-прежнему остается главной дойной коровой Apple.
За квартал выручка от iPhone составила 57,58 млрд долларов — примерно на 17,5% больше, чем годом ранее.
Выручка Mac достигла 10,79 млрд долларов, увеличившись на 23,7% год к году.
Выручка сервисного бизнеса составила 31,57 млрд долларов, рост — 9,8%. Это новый рекорд.
Однако выручка iPad составила 6,23 млрд долларов, снизившись на 10,4% год к году; выручка от носимых устройств, товаров для дома и аксессуаров — 8,3 млрд долларов, что на 7,9% меньше, чем годом ранее.
Здесь видна одна проблема: растут не все направления бизнеса Apple одновременно. Основной вклад в рост вносят iPhone, Mac и сервисы.
Особенно выделяется сервисный бизнес: его валовая маржа достигает примерно 76%.
Устройства привлекают пользователей в экосистему, а сервисы помогают зарабатывать на них снова и снова. В этом и заключается настоящее преимущество Apple.
Во-вторых, главный риск, который выявила отчетность, — рост цен на память.
Валовая маржа Apple за квартал составила 47,9% — на первый взгляд, это хороший результат.
Но есть деталь, которую легко упустить: возврат пошлин добавил примерно 1 процентный пункт к валовой марже и 0,05 доллара к EPS.
Иными словами, если исключить этот разовый позитивный фактор, за реальной рентабельностью бизнеса нужно наблюдать внимательнее.
Еще больше беспокойства вызывает то, что центры обработки данных для ИИ активно занимают мощности по производству памяти, из-за чего растут цены на микросхемы памяти. Производители смартфонов тоже начинают ощущать давление издержек.
У Apple сильные позиции в переговорах с поставщиками, но полностью избежать последствий она не сможет.
Прогноз руководства по валовой марже на следующий квартал — всего 45–46%, что заметно ниже нынешних 47,9%.
Именно это по-настоящему беспокоит рынок.
В-третьих, ИИ может стать ключевым драйвером следующего этапа роста Apple, но пока этот потенциал не реализован в полной мере.
Microsoft, Google и Meta стремительно наращивают инвестиции в инфраструктуру для ИИ.
Apple выбрала другой путь: она стремится встроить ИИ в iPhone, Mac и всю свою экосистему.
У такого подхода есть преимущества: Apple не нужно полностью копировать модель других технологических компаний с ее масштабными капитальными вложениями.
Но есть и вполне практические вопросы: заставит ли ИИ пользователей менять смартфоны? Будут ли они готовы платить больше за устройства премиум-класса?
Если ИИ лишь добавит несколько функций, но не ускорит обновление устройств и не обеспечит заметного роста выручки от сервисов, рынок не будет бесконечно платить за историю про ИИ.
И наконец, почему акции упали, несмотря на результаты лучше ожиданий?
На мой взгляд, главное в том, что рынок уже оценивает следующий квартал, а не тот, который только что закончился.
Apple прогнозирует рост выручки в декабрьском квартале на 7–10% год к году; ожидаемый темп роста сервисного бизнеса — 8–9%, а валовая маржа может снизиться до 45–46%.
Кроме того, инвесторы учитывают рост стоимости памяти, вложения в серверы для ИИ и ограничения поставок некоторых новых устройств — поэтому они закономерно пересматривают ожидания по прибыли на ближайшие кварталы.
Есть и еще одно изменение, на которое стоит обратить внимание: это первый отчет Apple после того, как пост генерального директора занял John Ternus.
Apple находится на стыке старого и нового циклов.
Крупнейшие преимущества компании по-прежнему — огромная глобальная база активных устройств, сильный бренд с возможностью устанавливать премиальные цены и экосистема сервисов.
Но проблемы тоже очевидны: сможет ли продолжиться рост продаж устройств, создаст ли ИИ новый спрос на обновление смартфонов и не съедят ли растущие затраты на память прибыль.
Даже отличная компания не обязательно заслуживает покупки по любой цене.
Этот отчет доказывает, что Apple по-прежнему умеет отлично зарабатывать, но пока не подтверждает, что она нашла второй двигатель роста в эпоху ИИ.
В следующем квартале следите за двумя показателями: во-первых, за влиянием цен на память на валовую маржу; во-вторых, за фактическими продажами iPhone в декабрьском квартале.
Эти показатели важнее, чем просто очередной рекорд выручки.