
币圈老司机
1k Публикации

币圈老司机
 Square Verified
Отправить жалобу
Заблокировать пользователя
币圈老司机,一个追逐热点的老韭菜,//Twitter:@SEFATUBA3//二级市场博主//币安注册邀请码:BQLSJ // 用我的邀请码注册欢迎私信我入小群

Live Trader

原创之星

Владелец USD1
Трейдер с частыми сделками
8.9 г
69 подписок(и/а)
11.1K+ подписчиков(а)
6.3K+ понравилось
2 Значки
Посты
Все
Цитирования
Видео
Активно
PINNED
·
--
Статья
Учебное пособие для новичков от опытного трейдера, будет постоянно обновляться!!!В данной статье будут собраны полезные руководства для новичков, а также базовые технические индикаторы, чтобы всем было удобно смотреть статьи или видео
Ссылка для возврата комиссии: https://accounts.marketwebb.systems/register?ref=BQLSJ
Код для возврата комиссии: BQLSJ
Обучение состоит из 10 статей, новички могут терпеливо смотреть
[币安交易所注册教程](https://app.binance.com/uni-qr/cart/28119540255626?l=zh-CN&r=11710895&uc=web_square_share_link&uco=K2MsBpL2-QroZKtM_Q7UbQ&us=copylink)[交易所买币,链上买币,钱包买币](https://app.binance.com/uni-qr/cart/28119760160194?l=zh-CN&r=11710895&uc=web_square_share_link&uco=K2MsBpL2-QroZKtM_Q7UbQ&us=copylink)[如何阅读K线,K线的各部分意义是什么?](https://app.binance.com/uni-qr/cart/28120333056169?l=zh-CN&r=11710895&uc=web_square_share_link&uco=K2MsBpL2-QroZKtM_Q7UbQ&us=copylink)[短线指标布林线怎么看?](https://app.binance.com/uni-qr/cart/28120702216762?l=zh-CN&r=11710895&uc=web_square_share_link&uco=K2MsBpL2-QroZKtM_Q7UbQ&us=copylink)[如何用RSI 指标判断市场强度?](https://app.binance.com/uni-qr/cart/28120783485154?l=zh-CN&r=11710895&uc=web_square_share_link&uco=K2MsBpL2-QroZKtM_Q7UbQ&us=copylink)
Учебное пособие для новичков от опытного трейдера, будет постоянно обновляться!!!
В данной статье будут собраны полезные руководства для новичков, а также базовые технические индикаторы, чтобы всем было удобно смотреть статьи или видео
Ссылка для возврата комиссии: https://accounts.marketwebb.systems/register?ref=BQLSJ
Код для возврата комиссии: BQLSJ
Обучение состоит из 10 статей, новички могут терпеливо смотреть
币安交易所注册教程交易所买币,链上买币,钱包买币如何阅读K线,K线的各部分意义是什么?短线指标布林线怎么看?如何用RSI 指标判断市场强度?
Ссылка для возврата комиссии: https://accounts.marketwebb.systems/register?ref=BQLSJ
Код для возврата комиссии: BQLSJ
Обучение состоит из 10 статей, новички могут терпеливо смотреть
币安交易所注册教程交易所买币,链上买币,钱包买币如何阅读K线,K线的各部分意义是什么?短线指标布林线怎么看?如何用RSI 指标判断市场强度?
6
10
37
1.8k
·
--
См. перевод
币安学习营,一姐全部的讲话
我感觉一姐状态很好,cz的状态应该也不像网上说的那么憔悴
一姐从量子对比特币攻击怎么办,讲到被盗,以及后续对币安的规划
基本上完全脱稿,讲了20分钟
我觉得一姐讲的最好的一点是,cz跟一姐在面对被盗时的状态
那种夫妻会攻克一切难题的状态,币圈应该没一个交易所能达到
币安学习营,一姐全部的讲话
我感觉一姐状态很好,cz的状态应该也不像网上说的那么憔悴
一姐从量子对比特币攻击怎么办,讲到被盗,以及后续对币安的规划
基本上完全脱稿,讲了20分钟
我觉得一姐讲的最好的一点是,cz跟一姐在面对被盗时的状态
那种夫妻会攻克一切难题的状态,币圈应该没一个交易所能达到
我感觉一姐状态很好,cz的状态应该也不像网上说的那么憔悴
一姐从量子对比特币攻击怎么办,讲到被盗,以及后续对币安的规划
基本上完全脱稿,讲了20分钟
我觉得一姐讲的最好的一点是,cz跟一姐在面对被盗时的状态
那种夫妻会攻克一切难题的状态,币圈应该没一个交易所能达到
173
·
--
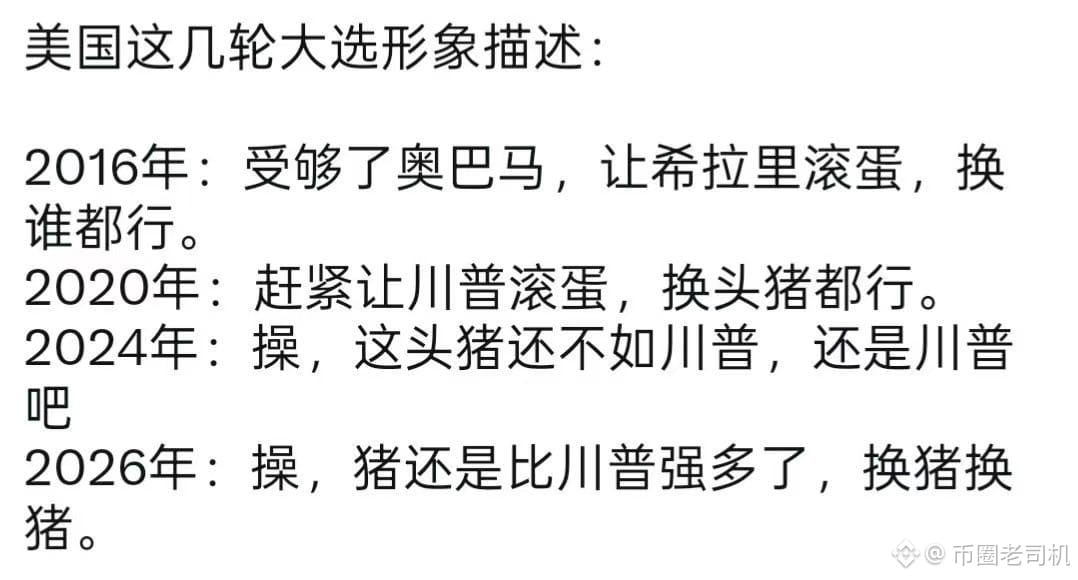
Образное описание последних нескольких выборов в США:
2016 год: С меня хватит Обамы, пусть Хиллари проваливает, кто угодно, лишь бы не она.
2020 год: Пусть Трамп уже проваливает, хоть свинью вместо него.
2024 год: Блядь, эта свинья даже Трампу в подмётки не годится. Ладно, пусть будет Трамп.
2026 год: Блядь, свинья всё-таки куда лучше Трампа. Меняем на свинью, меняем на свинью.
Образное описание последних нескольких выборов в США:
2016 год: С меня хватит Обамы, пусть Хиллари проваливает, кто угодно, лишь бы не она.
2020 год: Пусть Трамп уже проваливает, хоть свинью вместо него.
2024 год: Блядь, эта свинья даже Трампу в подмётки не годится. Ладно, пусть будет Трамп.
2026 год: Блядь, свинья всё-таки куда лучше Трампа. Меняем на свинью, меняем на свинью.
2016 год: С меня хватит Обамы, пусть Хиллари проваливает, кто угодно, лишь бы не она.
2020 год: Пусть Трамп уже проваливает, хоть свинью вместо него.
2024 год: Блядь, эта свинья даже Трампу в подмётки не годится. Ладно, пусть будет Трамп.
2026 год: Блядь, свинья всё-таки куда лучше Трампа. Меняем на свинью, меняем на свинью.
907
·
--
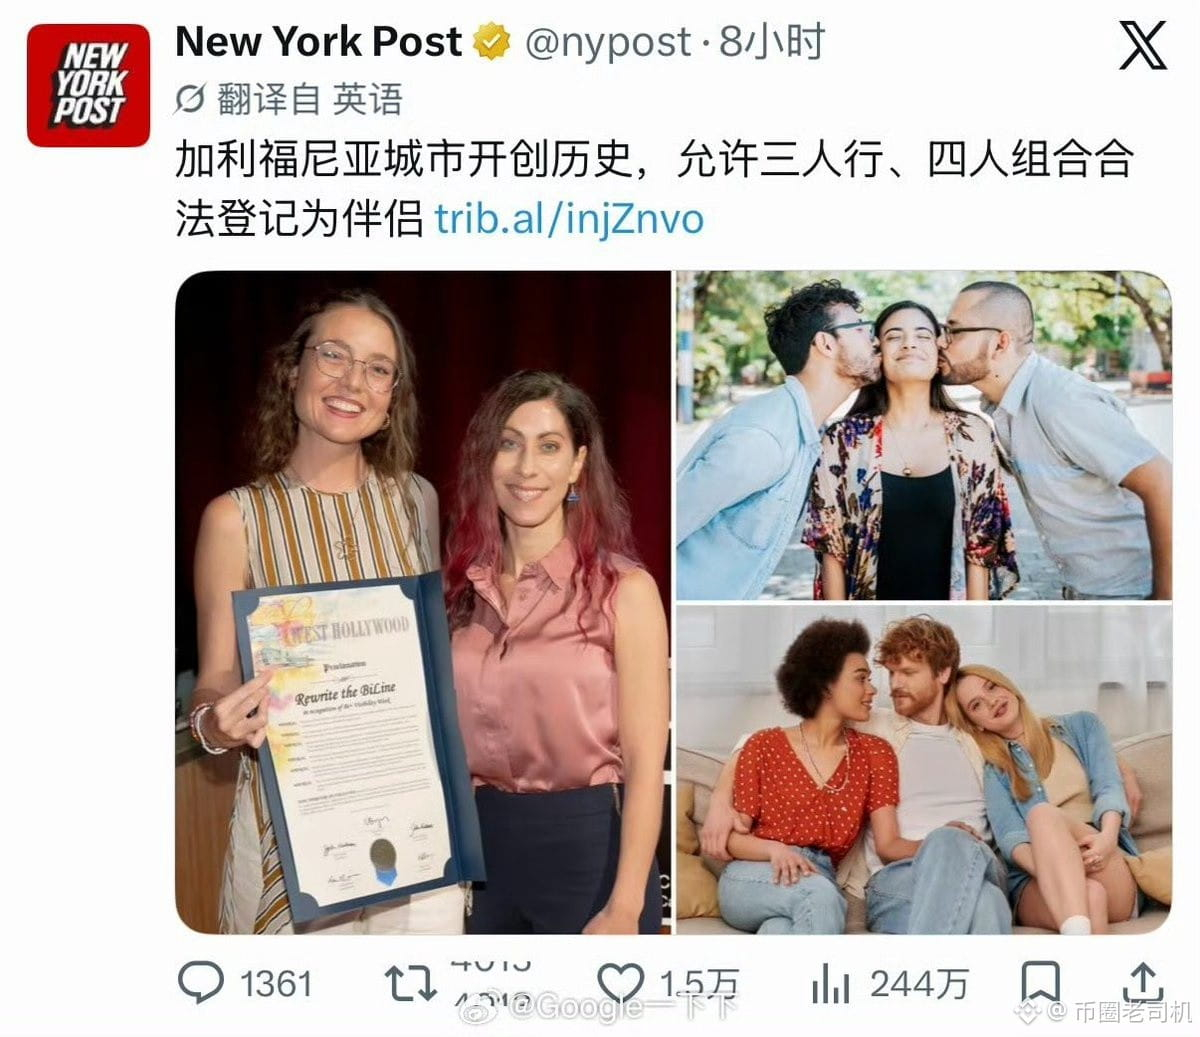
Омерзительная капиталистическая страна Калифорния
Начиная со следующего года можно будет законно образовывать пары из трёх или четырёх человек
И при этом можно будет законно вступать в половые отношения
За границей всё ещё слишком свободные нравы
Омерзительная капиталистическая страна Калифорния
Начиная со следующего года можно будет законно образовывать пары из трёх или четырёх человек
И при этом можно будет законно вступать в половые отношения
За границей всё ещё слишком свободные нравы
Начиная со следующего года можно будет законно образовывать пары из трёх или четырёх человек
И при этом можно будет законно вступать в половые отношения
За границей всё ещё слишком свободные нравы
6
1
9
12.5k
·
--
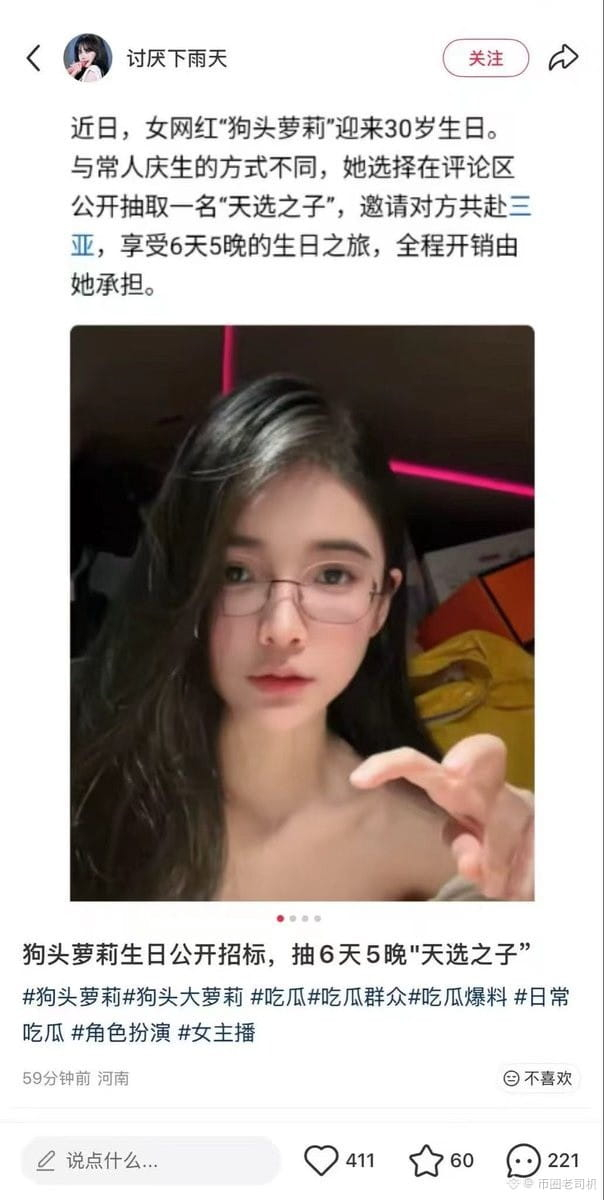
Лоли с собачьей головой в этом году исполняется 30 лет
Она собирается разыграть поездку в Санью для одного человека
Все расходы она берёт на себя
Нынешние интернет-знаменитости всё чуднее и чуднее 🤣🤣🤣
Лоли с собачьей головой в этом году исполняется 30 лет
Она собирается разыграть поездку в Санью для одного человека
Все расходы она берёт на себя
Нынешние интернет-знаменитости всё чуднее и чуднее 🤣🤣🤣
Она собирается разыграть поездку в Санью для одного человека
Все расходы она берёт на себя
Нынешние интернет-знаменитости всё чуднее и чуднее 🤣🤣🤣
9
4.8k
·
--
Вот это да?
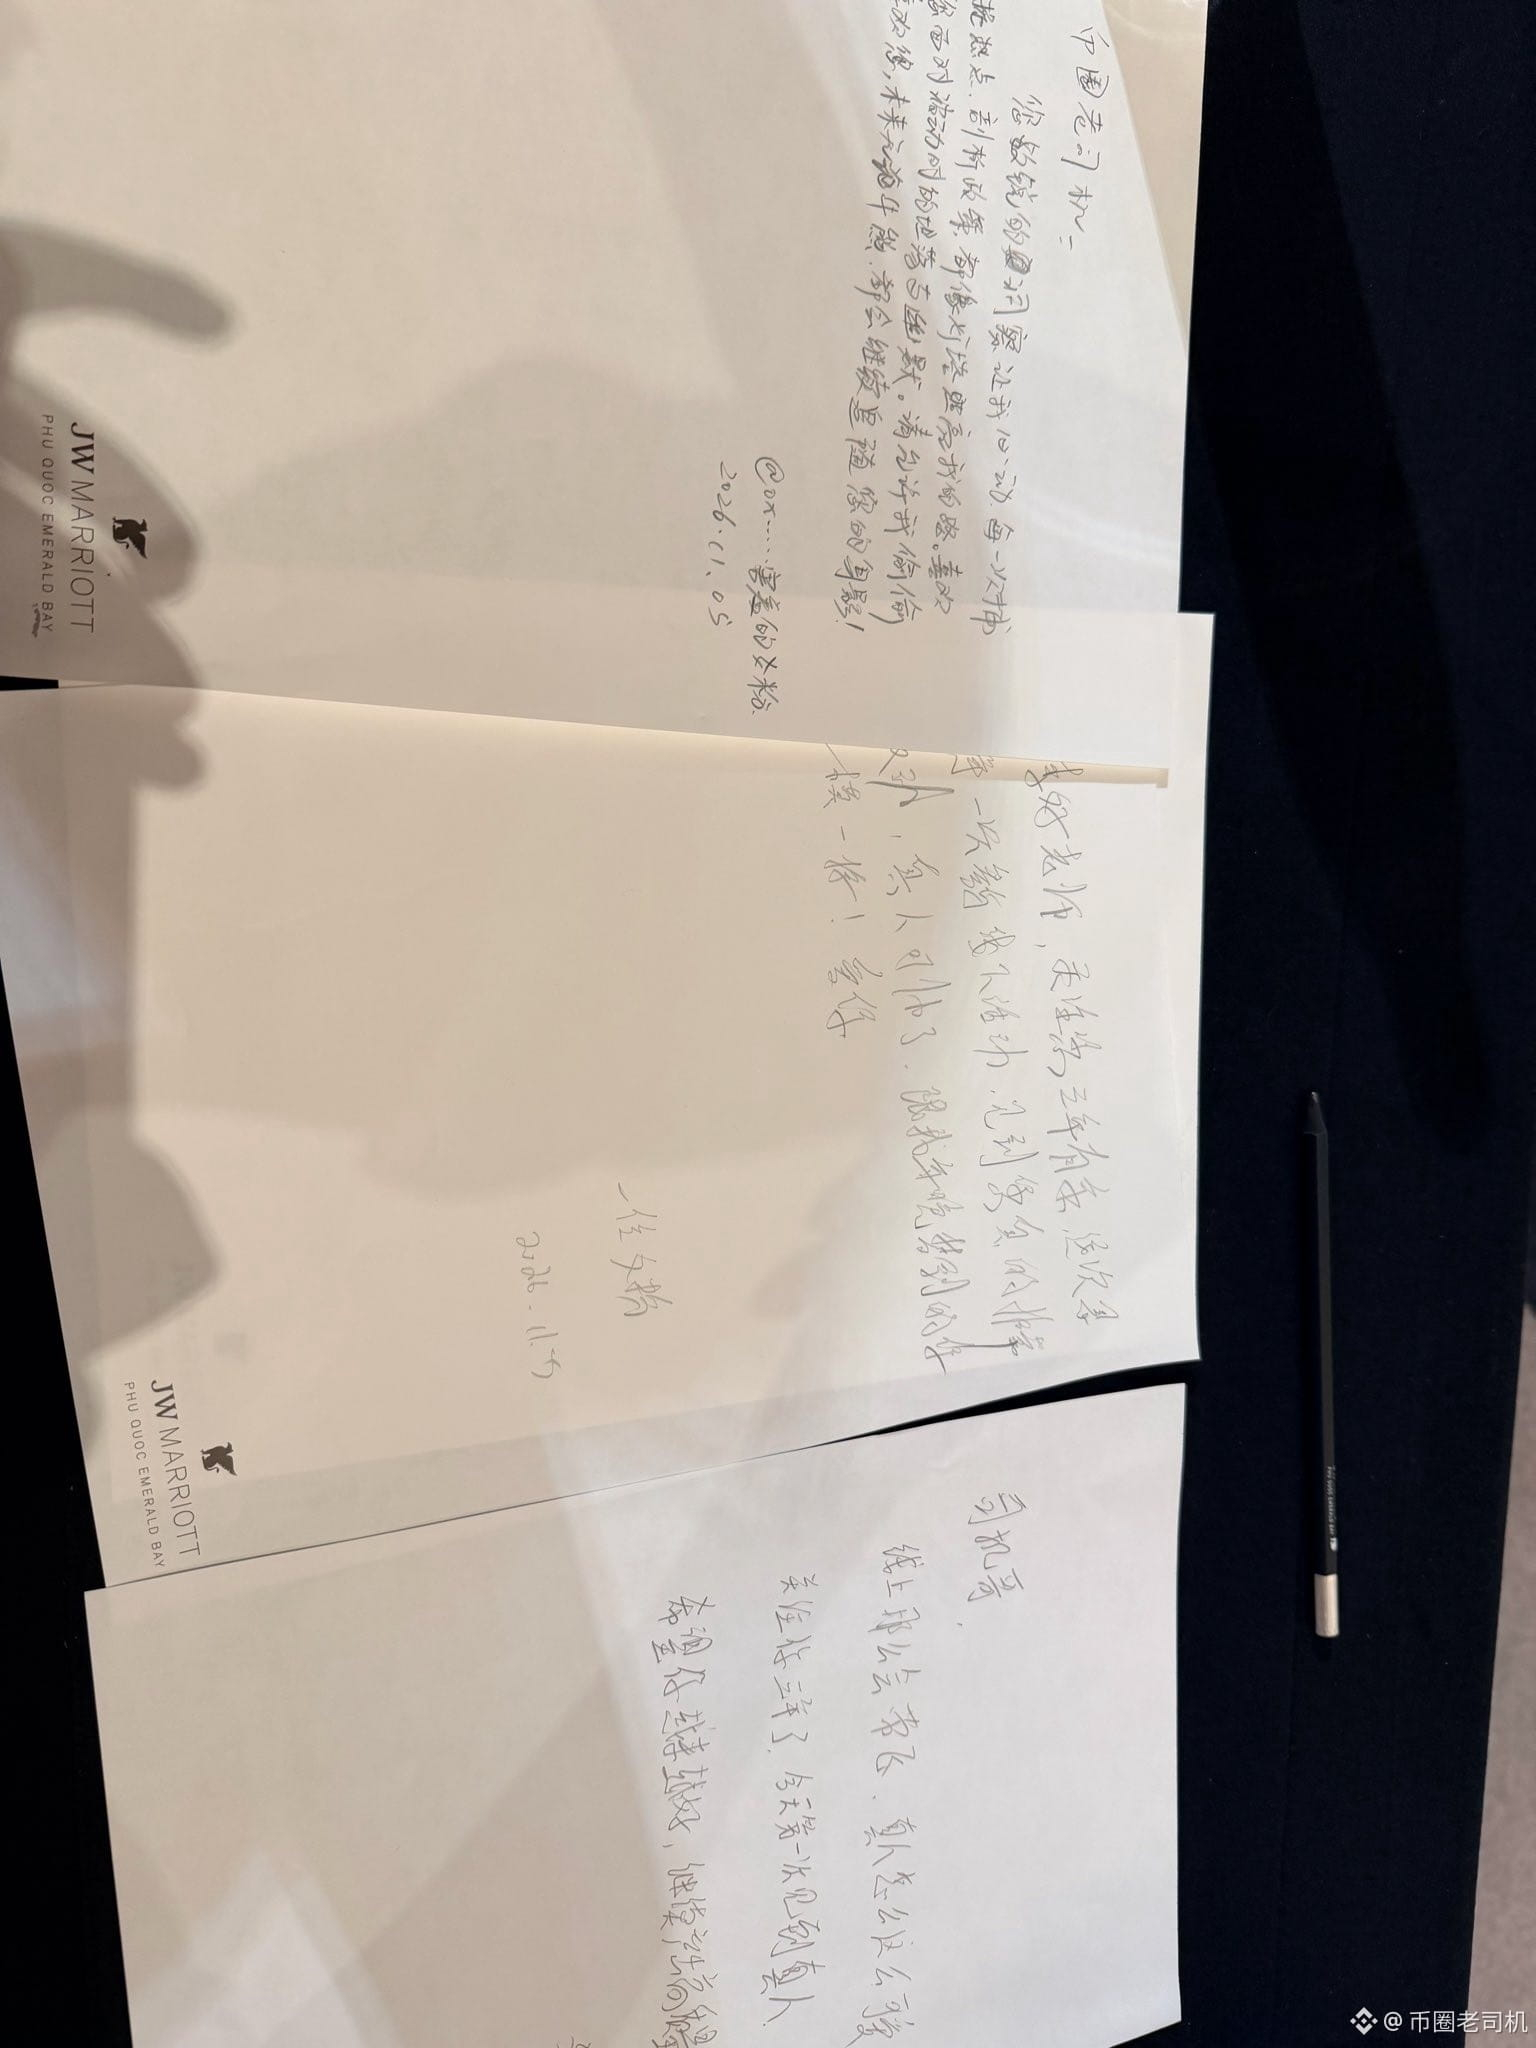
На мероприятии Binance получил письма от трёх фанатов
Не знаю, кто их написал
Я так тронут 😱😱😱
Если вечером ко мне в номер придёт фанатка, то, если будет нужно, могу один раз дать ей
А фанатам-мужчинам — к Бит У, ему такое нравится @Bitwux
Вот это да?
На мероприятии Binance получил письма от трёх фанатов
Не знаю, кто их написал
Я так тронут 😱😱😱
Если вечером ко мне в номер придёт фанатка, то, если будет нужно, могу один раз дать ей
А фанатам-мужчинам — к Бит У, ему такое нравится @Bitwux
На мероприятии Binance получил письма от трёх фанатов
Не знаю, кто их написал
Я так тронут 😱😱😱
Если вечером ко мне в номер придёт фанатка, то, если будет нужно, могу один раз дать ей
А фанатам-мужчинам — к Бит У, ему такое нравится @Bitwux
134
·
--
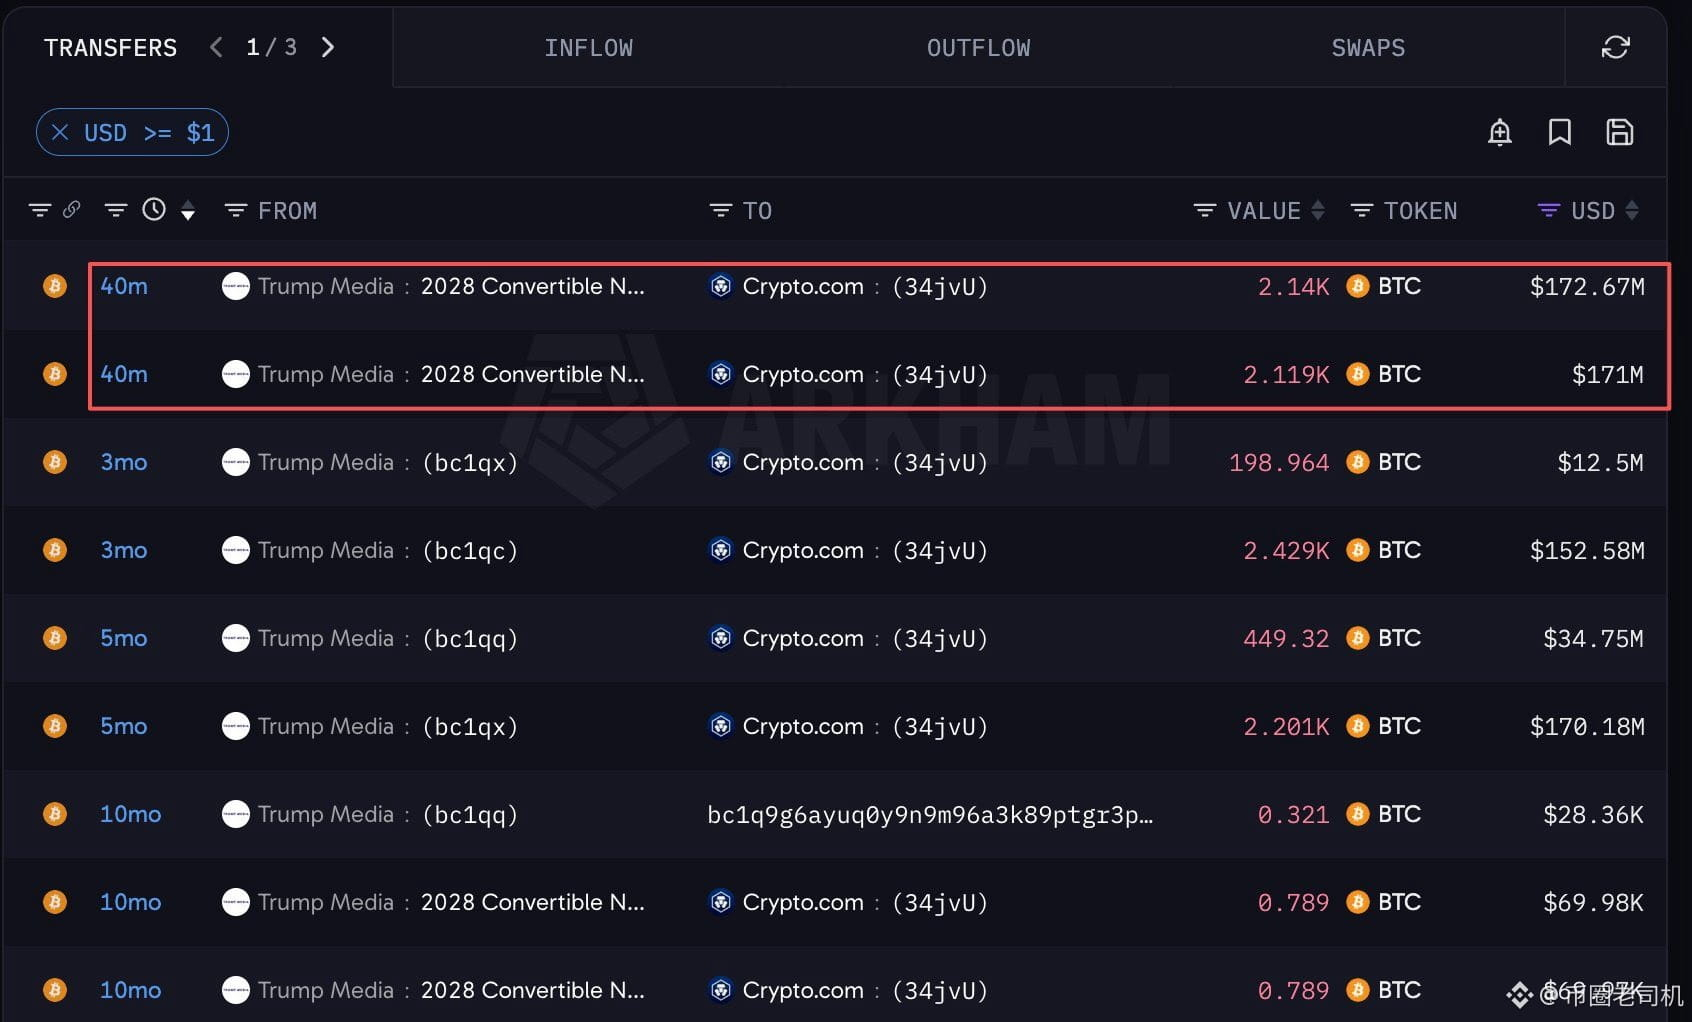
После вчерашних сообщений о том, что компанию семьи Трампа могут подвергнуть санкциям,
публичная компания Трампа перевела на https://crypto.com 4 259 $BTC (на сумму 343,67 млн долларов).
Похоже, промежуточные выборы сильно повлияли на Трампа.
После вчерашних сообщений о том, что компанию семьи Трампа могут подвергнуть санкциям,
публичная компания Трампа перевела на https://crypto.com 4 259 $BTC (на сумму 343,67 млн долларов).
Похоже, промежуточные выборы сильно повлияли на Трампа.
публичная компания Трампа перевела на https://crypto.com 4 259 $BTC (на сумму 343,67 млн долларов).
Похоже, промежуточные выборы сильно повлияли на Трампа.
196
·
--
На этот раз OpenAI всерьёз пошатнула привычный уклад в сфере кибербезопасности.
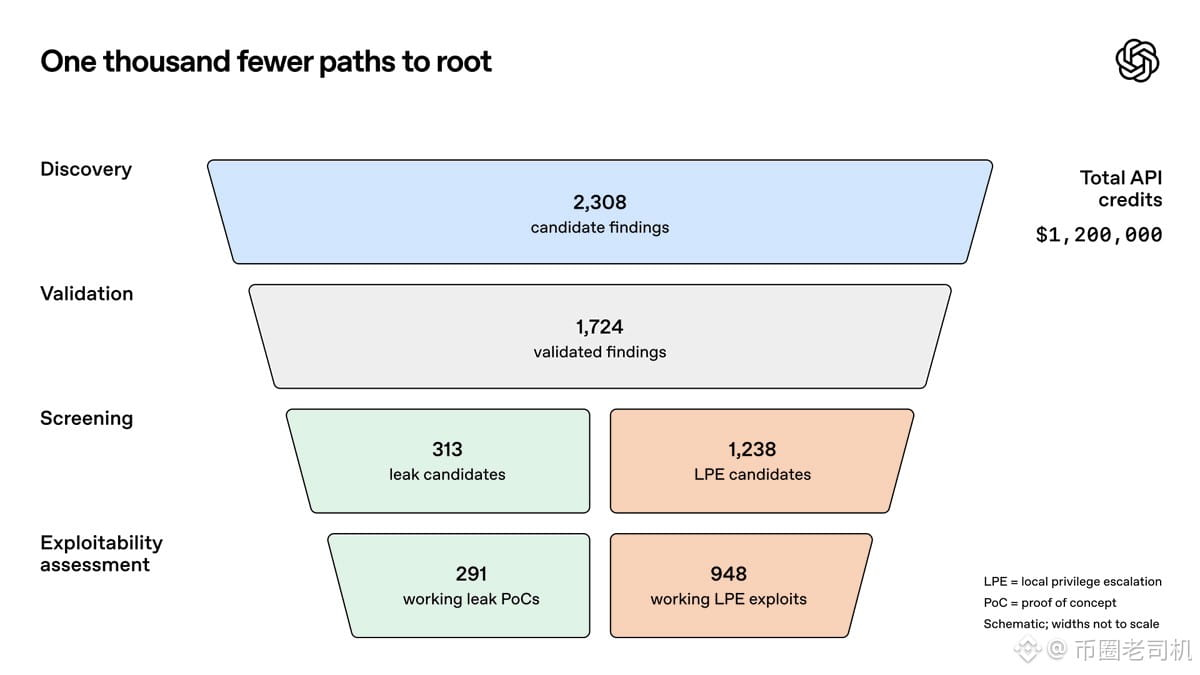
Их собственная команда безопасности создала полностью автоматизированный конвейер: ИИ сам ищет уязвимости, воспроизводит их, пишет эксплойты и выпускает патчи.
Один прогон ещё не выпущенной модели для кибербезопасности выявил в ядре Linux 948 реально эксплуатируемых уязвимостей, позволяющих локально повысить привилегии: обычный пользователь может одним шагом получить права root.
За весь прогон API потратили 1,21 миллиона долларов — в среднем 1 279 долларов на одну уязвимость. Если ориентироваться на исторические суммы вознаграждений на соревнованиях вроде Pwn2Own, эта партия уязвимостей стоит от 18,9 до 66,3 миллиона долларов.
Заодно обнаружили как минимум 10 новых методов эксплуатации, о которых, по словам даже приглашённых ими экспертов, те раньше не слышали.
Хорошо, что на этот раз первыми до них добрались защитники.
OpenAI сообщает, что вместе с сопровождающими ядро Linux готовит отчёты и выпускает патчи.
Навыки хакеров обесцениваются, оценки компаний в сфере безопасности придётся пересмотреть, а аудит, похоже, скоро целиком захватит ИИ.
На этот раз OpenAI всерьёз пошатнула привычный уклад в сфере кибербезопасности.
Их собственная команда безопасности создала полностью автоматизированный конвейер: ИИ сам ищет уязвимости, воспроизводит их, пишет эксплойты и выпускает патчи.
Один прогон ещё не выпущенной модели для кибербезопасности выявил в ядре Linux 948 реально эксплуатируемых уязвимостей, позволяющих локально повысить привилегии: обычный пользователь может одним шагом получить права root.
За весь прогон API потратили 1,21 миллиона долларов — в среднем 1 279 долларов на одну уязвимость. Если ориентироваться на исторические суммы вознаграждений на соревнованиях вроде Pwn2Own, эта партия уязвимостей стоит от 18,9 до 66,3 миллиона долларов.
Заодно обнаружили как минимум 10 новых методов эксплуатации, о которых, по словам даже приглашённых ими экспертов, те раньше не слышали.
Хорошо, что на этот раз первыми до них добрались защитники.
OpenAI сообщает, что вместе с сопровождающими ядро Linux готовит отчёты и выпускает патчи.
Навыки хакеров обесцениваются, оценки компаний в сфере безопасности придётся пересмотреть, а аудит, похоже, скоро целиком захватит ИИ.
Их собственная команда безопасности создала полностью автоматизированный конвейер: ИИ сам ищет уязвимости, воспроизводит их, пишет эксплойты и выпускает патчи.
Один прогон ещё не выпущенной модели для кибербезопасности выявил в ядре Linux 948 реально эксплуатируемых уязвимостей, позволяющих локально повысить привилегии: обычный пользователь может одним шагом получить права root.
За весь прогон API потратили 1,21 миллиона долларов — в среднем 1 279 долларов на одну уязвимость. Если ориентироваться на исторические суммы вознаграждений на соревнованиях вроде Pwn2Own, эта партия уязвимостей стоит от 18,9 до 66,3 миллиона долларов.
Заодно обнаружили как минимум 10 новых методов эксплуатации, о которых, по словам даже приглашённых ими экспертов, те раньше не слышали.
Хорошо, что на этот раз первыми до них добрались защитники.
OpenAI сообщает, что вместе с сопровождающими ядро Linux готовит отчёты и выпускает патчи.
Навыки хакеров обесцениваются, оценки компаний в сфере безопасности придётся пересмотреть, а аудит, похоже, скоро целиком захватит ИИ.
180
·
--
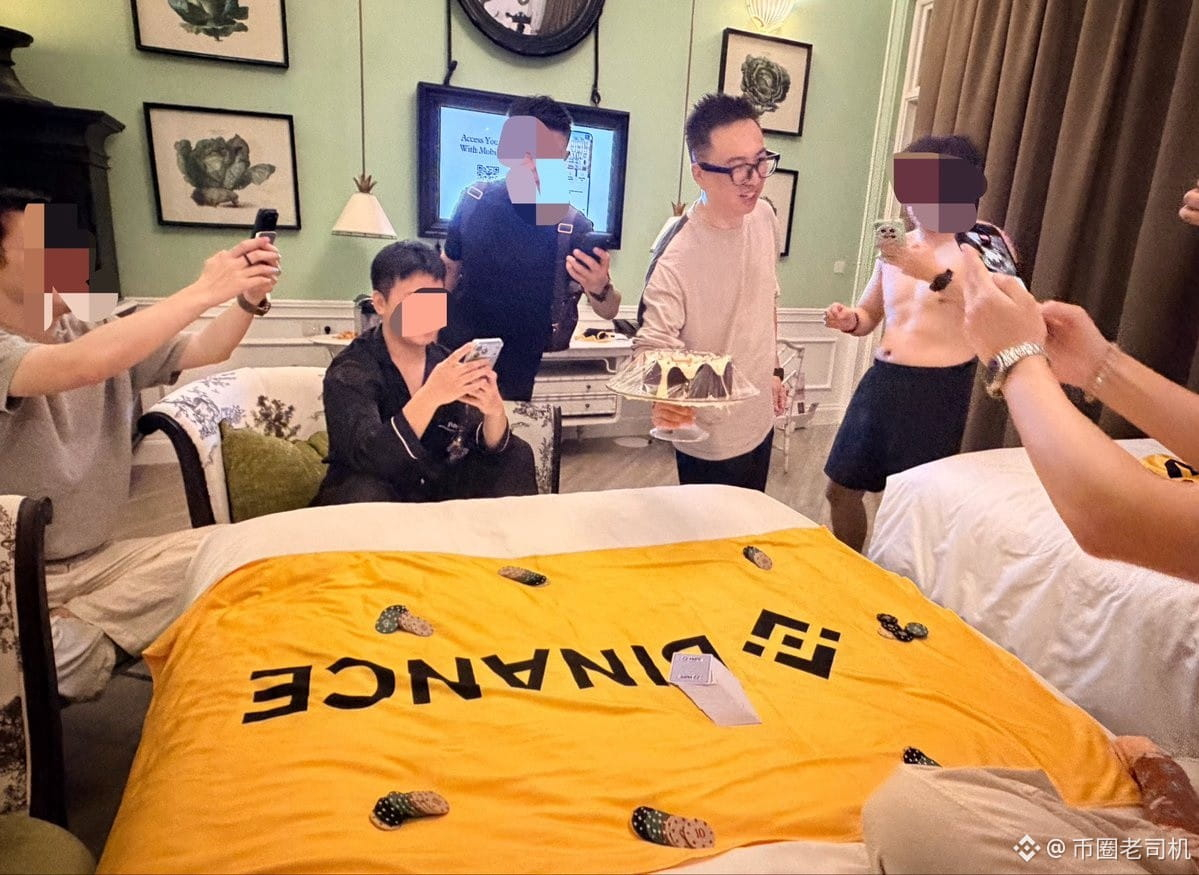
Гоу Ни Да, с 60-летием!!!!
Цитата: Уже второй раз отмечаю день рождения в учебном лагере. Спасибо ребятам из @binancezh.
Гоу Ни Да, с 60-летием!!!!
Цитата: Уже второй раз отмечаю день рождения в учебном лагере. Спасибо ребятам из @binancezh.
Цитата: Уже второй раз отмечаю день рождения в учебном лагере. Спасибо ребятам из @binancezh.
163
·
--
Результаты промежуточных выборов в США начали отражаться на крипторынке.
Демократы вернули контроль над Палатой представителей, а Роберт Гарсия станет председателем Комитета Палаты представителей по надзору. Первым делом он заявил: «Нанимайте адвокатов», прямо указав на коммерческие интересы семьи Трампа.
Особое внимание уделят криптобизнесу семьи Трампа, в частности World Liberty Financial.
Демократы планируют расследовать криптовалютные сделки семьи Трампа и деловые связи Дональда Трампа-младшего.
В центре расследования может оказаться и член королевской семьи ОАЭ, который ранее вызвал споры, вложив около 500 миллионов долларов в WLFI.
WLFI добивается получения лицензии на ведение банковской деятельности на всей территории США, а соответствующие процедуры одобрения связаны с системой надзора Министерства финансов США.
С февраля следующего года демократы планируют направлять запросы и вызывать на допрос представителей соответствующих компаний и доноров.
Рынку стоит следить не только за тем, столкнётся ли семья Трампа с политическим давлением, но и за отношениями криптоиндустрии с американскими регуляторами.
Ранее Трамп активно выступал за превращение США в криптоцентр, но теперь криптобизнес его семьи может сам стать объектом расследования Конгресса.
Если расследование получит дальнейшее развитие, это может повлиять на заявку WLFI на банковскую лицензию, деловые партнёрства и даже на рыночные ожидания в отношении всех криптоактивов, связанных с Трампом.
Результаты промежуточных выборов в США начали отражаться на крипторынке.
Демократы вернули контроль над Палатой представителей, а Роберт Гарсия станет председателем Комитета Палаты представителей по надзору. Первым делом он заявил: «Нанимайте адвокатов», прямо указав на коммерческие интересы семьи Трампа.
Особое внимание уделят криптобизнесу семьи Трампа, в частности World Liberty Financial.
Демократы планируют расследовать криптовалютные сделки семьи Трампа и деловые связи Дональда Трампа-младшего.
В центре расследования может оказаться и член королевской семьи ОАЭ, который ранее вызвал споры, вложив около 500 миллионов долларов в WLFI.
WLFI добивается получения лицензии на ведение банковской деятельности на всей территории США, а соответствующие процедуры одобрения связаны с системой надзора Министерства финансов США.
С февраля следующего года демократы планируют направлять запросы и вызывать на допрос представителей соответствующих компаний и доноров.
Рынку стоит следить не только за тем, столкнётся ли семья Трампа с политическим давлением, но и за отношениями криптоиндустрии с американскими регуляторами.
Ранее Трамп активно выступал за превращение США в криптоцентр, но теперь криптобизнес его семьи может сам стать объектом расследования Конгресса.
Если расследование получит дальнейшее развитие, это может повлиять на заявку WLFI на банковскую лицензию, деловые партнёрства и даже на рыночные ожидания в отношении всех криптоактивов, связанных с Трампом.
Демократы вернули контроль над Палатой представителей, а Роберт Гарсия станет председателем Комитета Палаты представителей по надзору. Первым делом он заявил: «Нанимайте адвокатов», прямо указав на коммерческие интересы семьи Трампа.
Особое внимание уделят криптобизнесу семьи Трампа, в частности World Liberty Financial.
Демократы планируют расследовать криптовалютные сделки семьи Трампа и деловые связи Дональда Трампа-младшего.
В центре расследования может оказаться и член королевской семьи ОАЭ, который ранее вызвал споры, вложив около 500 миллионов долларов в WLFI.
WLFI добивается получения лицензии на ведение банковской деятельности на всей территории США, а соответствующие процедуры одобрения связаны с системой надзора Министерства финансов США.
С февраля следующего года демократы планируют направлять запросы и вызывать на допрос представителей соответствующих компаний и доноров.
Рынку стоит следить не только за тем, столкнётся ли семья Трампа с политическим давлением, но и за отношениями криптоиндустрии с американскими регуляторами.
Ранее Трамп активно выступал за превращение США в криптоцентр, но теперь криптобизнес его семьи может сам стать объектом расследования Конгресса.
Если расследование получит дальнейшее развитие, это может повлиять на заявку WLFI на банковскую лицензию, деловые партнёрства и даже на рыночные ожидания в отношении всех криптоактивов, связанных с Трампом.
3
3.6k
·
--
Деньги на бирже в большей безопасности, чем в кошельке
Если взломают биржу — ущерб действительно возместят, а если взломают кошелёк — никто ничего не возместит
Деньги на бирже в большей безопасности, чем в кошельке
Если взломают биржу — ущерб действительно возместят, а если взломают кошелёк — никто ничего не возместит
Если взломают биржу — ущерб действительно возместят, а если взломают кошелёк — никто ничего не возместит
174
·
--
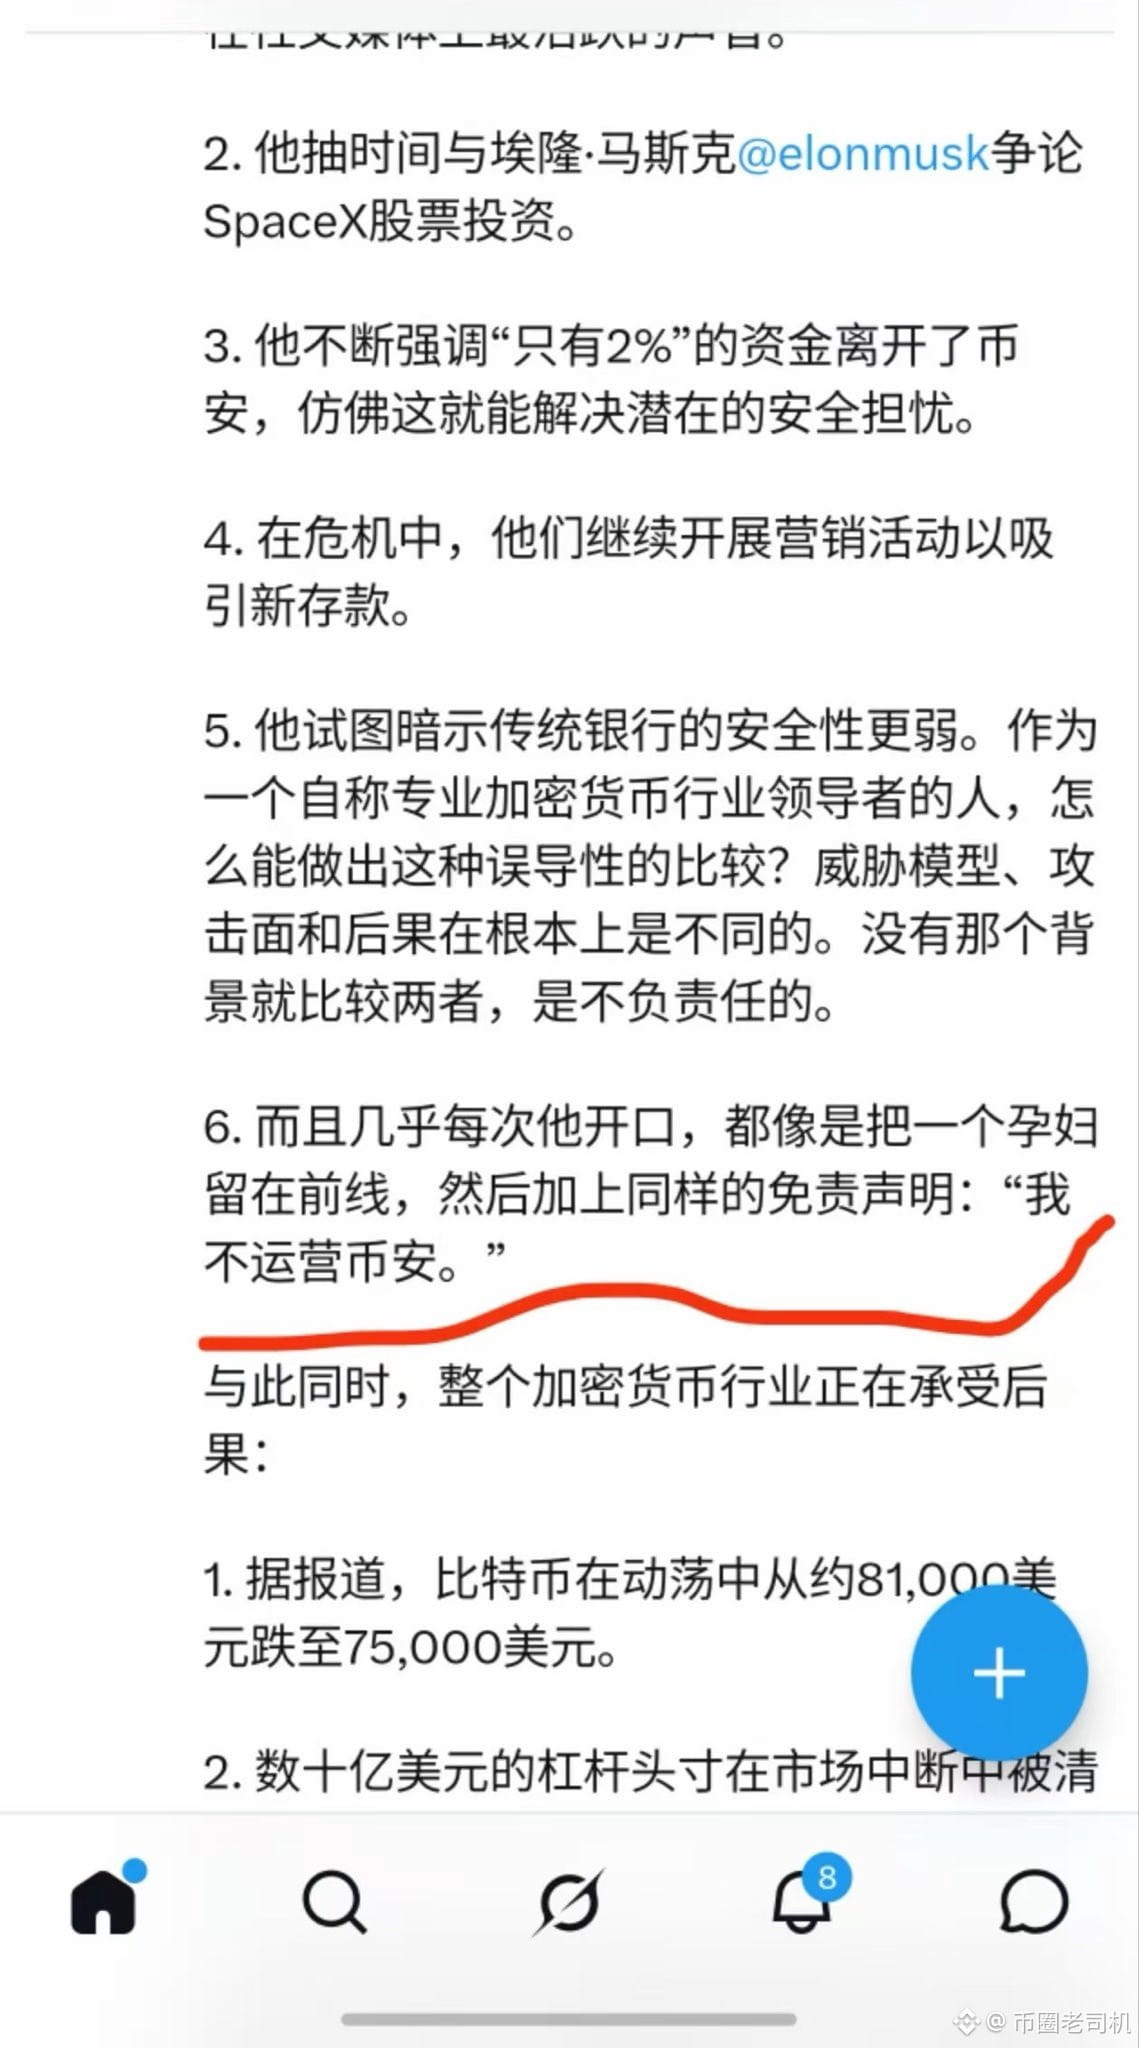
Утром проснулся и увидел, что Лао Сюй выложил три поста с критикой Binance.
Если присмотреться, главная претензия в том, что
каждый раз беременную оставляют на передовой.
Лао Сюю всё-таки жаль нашу главную красавицу — она же его незабываемая первая любовь 🤣🤣🤣
Утром проснулся и увидел, что Лао Сюй выложил три поста с критикой Binance.
Если присмотреться, главная претензия в том, что
каждый раз беременную оставляют на передовой.
Лао Сюю всё-таки жаль нашу главную красавицу — она же его незабываемая первая любовь 🤣🤣🤣
Если присмотреться, главная претензия в том, что
каждый раз беременную оставляют на передовой.
Лао Сюю всё-таки жаль нашу главную красавицу — она же его незабываемая первая любовь 🤣🤣🤣
136
·
--
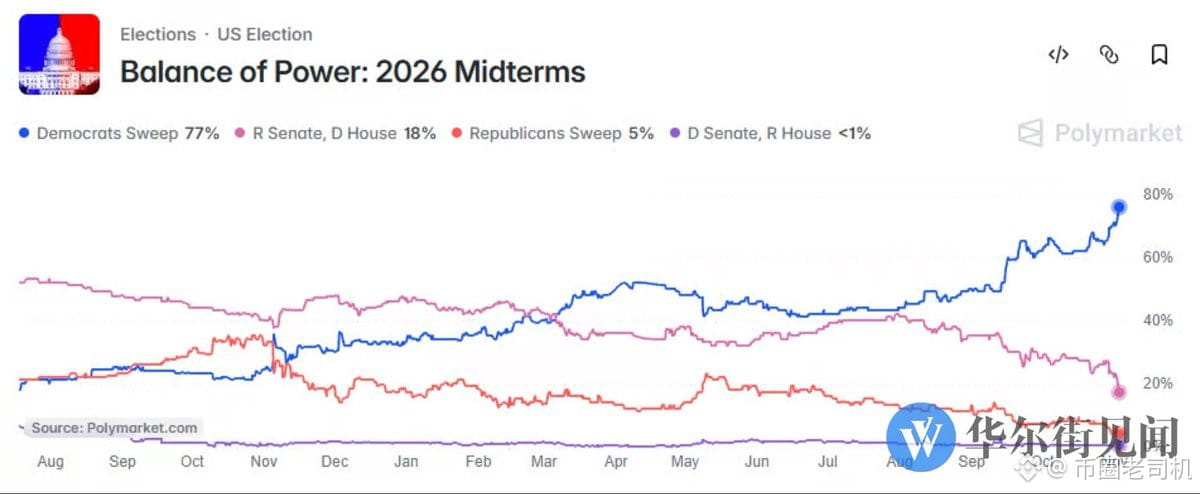
Промежуточные выборы в США завершились. Теперь рынку предстоит оценить пространство для манёвра в политике Трампа на ближайшие два года и связанные с этим изменения в оценке активов.
На мой взгляд, в этих выборах стоит обратить внимание на три направления.
1. Бюджетная политика и американский рынок акций
Если демократы получат большинство в Палате представителей, дальнейшее снижение налогов, бюджетные расходы и планы Трампа по бюджету могут столкнуться с большим сопротивлением.
Для американского рынка акций это может сказаться двумя способами:
С одной стороны, ослабление ожиданий бюджетного стимулирования может повлиять на прибыль компаний и склонность рынка к риску. С другой — если две партии зайдут в бюджетный тупик, финансирование правительства и доходность казначейских облигаций США могут стать более волатильными.
Особенно это касается Nasdaq и крупных технологических компаний: важно учитывать не только ожидания снижения ставок, но и реальные процентные ставки, капитальные затраты, а также то, сможет ли прибыль компаний оправдать их оценку.
2. BTC: главное — ликвидность и ожидания в отношении регулирования
Ключевой фактор для BTC — макроэкономическая ликвидность.
Если изменятся ожидания относительно бюджетной политики, это повлияет на доллар, доходность казначейских облигаций США и склонность рынка к риску, а затем отразится и на крипторынке.
Кроме того, стоит следить за продвижением CLARITY Act.
Если нормативная база для криптовалют в США постепенно прояснится, это может улучшить ожидания относительно участия институциональных инвесторов и развития отрасли. Однако продвижение законопроекта не означает, что деньги сразу же поступят на рынок: в конечном счёте всё будет зависеть от притока средств в ETF, ликвидности стейблкоинов и реального рыночного спроса.
3. Взаимосвязь американского рынка акций и BTC
Эти два рынка нельзя рассматривать в полной изоляции друг от друга.
Когда доллар слабеет, реальные процентные ставки снижаются, а ожидания по ликвидности улучшаются, Nasdaq и BTC обычно получают поддержку за счёт роста склонности к риску.
Но если доходность казначейских облигаций США быстро растёт и рынок начинает заново оценивать стоимость заимствований и активов, акции технологических компаний и BTC могут одновременно оказаться под давлением.
Важно помнить, что волатильность этих рынков и движение капитала на них устроены по-разному, поэтому нельзя просто делать выводы о динамике BTC на основании роста или падения Nasdaq.
За чем я буду следить дальше:
Nasdaq: прогнозы прибыли технологических компаний и реальные процентные ставки.
BTC: чистый приток средств в ETF, долларовая ликвидность и ключевые ценовые уровни.
DXY: формируется ли устойчивый тренд укрепления или ослабления доллара.
10-летние казначейские облигации США: начинает ли изменение доходности оказывать давление на рисковые активы.
Торговая ценность этих выборов заключается не в том, чтобы просто делать ставку на республиканцев или демократов, а в том, чтобы наблюдать, как ожидания относительно политики влияют на движение капитала и оценку активов.
Промежуточные выборы в США завершились. Теперь рынку предстоит оценить пространство для манёвра в политике Трампа на ближайшие два года и связанные с этим изменения в оценке активов.
На мой взгляд, в этих выборах стоит обратить внимание на три направления.
1. Бюджетная политика и американский рынок акций
Если демократы получат большинство в Палате представителей, дальнейшее снижение налогов, бюджетные расходы и планы Трампа по бюджету могут столкнуться с большим сопротивлением.
Для американского рынка акций это может сказаться двумя способами:
С одной стороны, ослабление ожиданий бюджетного стимулирования может повлиять на прибыль компаний и склонность рынка к риску. С другой — если две партии зайдут в бюджетный тупик, финансирование правительства и доходность казначейских облигаций США могут стать более волатильными.
Особенно это касается Nasdaq и крупных технологических компаний: важно учитывать не только ожидания снижения ставок, но и реальные процентные ставки, капитальные затраты, а также то, сможет ли прибыль компаний оправдать их оценку.
2. BTC: главное — ликвидность и ожидания в отношении регулирования
Ключевой фактор для BTC — макроэкономическая ликвидность.
Если изменятся ожидания относительно бюджетной политики, это повлияет на доллар, доходность казначейских облигаций США и склонность рынка к риску, а затем отразится и на крипторынке.
Кроме того, стоит следить за продвижением CLARITY Act.
Если нормативная база для криптовалют в США постепенно прояснится, это может улучшить ожидания относительно участия институциональных инвесторов и развития отрасли. Однако продвижение законопроекта не означает, что деньги сразу же поступят на рынок: в конечном счёте всё будет зависеть от притока средств в ETF, ликвидности стейблкоинов и реального рыночного спроса.
3. Взаимосвязь американского рынка акций и BTC
Эти два рынка нельзя рассматривать в полной изоляции друг от друга.
Когда доллар слабеет, реальные процентные ставки снижаются, а ожидания по ликвидности улучшаются, Nasdaq и BTC обычно получают поддержку за счёт роста склонности к риску.
Но если доходность казначейских облигаций США быстро растёт и рынок начинает заново оценивать стоимость заимствований и активов, акции технологических компаний и BTC могут одновременно оказаться под давлением.
Важно помнить, что волатильность этих рынков и движение капитала на них устроены по-разному, поэтому нельзя просто делать выводы о динамике BTC на основании роста или падения Nasdaq.
За чем я буду следить дальше:
Nasdaq: прогнозы прибыли технологических компаний и реальные процентные ставки.
BTC: чистый приток средств в ETF, долларовая ликвидность и ключевые ценовые уровни.
DXY: формируется ли устойчивый тренд укрепления или ослабления доллара.
10-летние казначейские облигации США: начинает ли изменение доходности оказывать давление на рисковые активы.
Торговая ценность этих выборов заключается не в том, чтобы просто делать ставку на республиканцев или демократов, а в том, чтобы наблюдать, как ожидания относительно политики влияют на движение капитала и оценку активов.
На мой взгляд, в этих выборах стоит обратить внимание на три направления.
1. Бюджетная политика и американский рынок акций
Если демократы получат большинство в Палате представителей, дальнейшее снижение налогов, бюджетные расходы и планы Трампа по бюджету могут столкнуться с большим сопротивлением.
Для американского рынка акций это может сказаться двумя способами:
С одной стороны, ослабление ожиданий бюджетного стимулирования может повлиять на прибыль компаний и склонность рынка к риску. С другой — если две партии зайдут в бюджетный тупик, финансирование правительства и доходность казначейских облигаций США могут стать более волатильными.
Особенно это касается Nasdaq и крупных технологических компаний: важно учитывать не только ожидания снижения ставок, но и реальные процентные ставки, капитальные затраты, а также то, сможет ли прибыль компаний оправдать их оценку.
2. BTC: главное — ликвидность и ожидания в отношении регулирования
Ключевой фактор для BTC — макроэкономическая ликвидность.
Если изменятся ожидания относительно бюджетной политики, это повлияет на доллар, доходность казначейских облигаций США и склонность рынка к риску, а затем отразится и на крипторынке.
Кроме того, стоит следить за продвижением CLARITY Act.
Если нормативная база для криптовалют в США постепенно прояснится, это может улучшить ожидания относительно участия институциональных инвесторов и развития отрасли. Однако продвижение законопроекта не означает, что деньги сразу же поступят на рынок: в конечном счёте всё будет зависеть от притока средств в ETF, ликвидности стейблкоинов и реального рыночного спроса.
3. Взаимосвязь американского рынка акций и BTC
Эти два рынка нельзя рассматривать в полной изоляции друг от друга.
Когда доллар слабеет, реальные процентные ставки снижаются, а ожидания по ликвидности улучшаются, Nasdaq и BTC обычно получают поддержку за счёт роста склонности к риску.
Но если доходность казначейских облигаций США быстро растёт и рынок начинает заново оценивать стоимость заимствований и активов, акции технологических компаний и BTC могут одновременно оказаться под давлением.
Важно помнить, что волатильность этих рынков и движение капитала на них устроены по-разному, поэтому нельзя просто делать выводы о динамике BTC на основании роста или падения Nasdaq.
За чем я буду следить дальше:
Nasdaq: прогнозы прибыли технологических компаний и реальные процентные ставки.
BTC: чистый приток средств в ETF, долларовая ликвидность и ключевые ценовые уровни.
DXY: формируется ли устойчивый тренд укрепления или ослабления доллара.
10-летние казначейские облигации США: начинает ли изменение доходности оказывать давление на рисковые активы.
Торговая ценность этих выборов заключается не в том, чтобы просто делать ставку на республиканцев или демократов, а в том, чтобы наблюдать, как ожидания относительно политики влияют на движение капитала и оценку активов.
4.5k
·
--
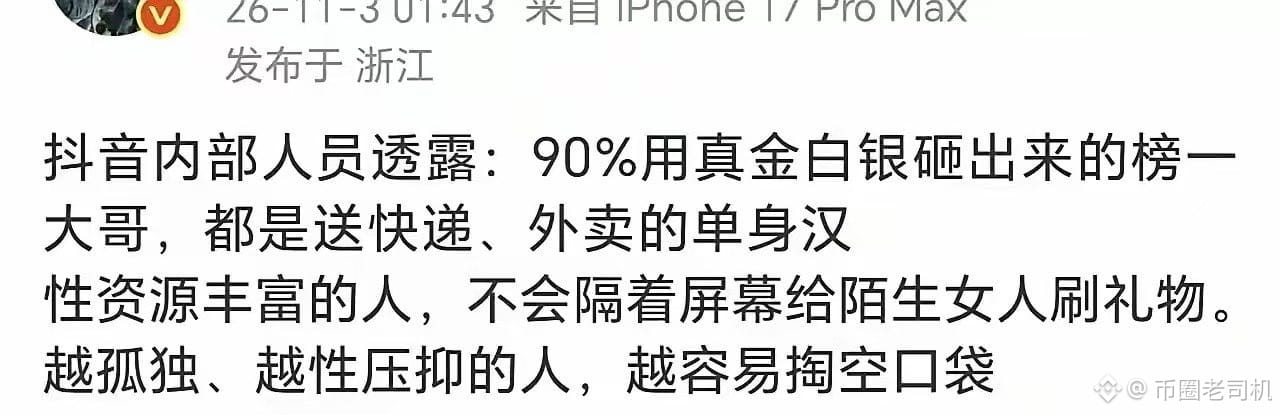
Инсайдер из Douyin рассказал: 90% мужчин, которые за реальные деньги выбиваются на первое место в рейтинге донатов, — холостяки, работающие курьерами и доставщиками еды.
У тех, у кого хватает возможностей для секса, рука не поднимется дарить подарки незнакомым женщинам через экран.
Чем сильнее одиночество и сексуальная неудовлетворённость, тем легче человек опустошает кошелёк.
А вы всё думаете, что мы отправляем вас в караоке навредить вам 😆😆😆
Инсайдер из Douyin рассказал: 90% мужчин, которые за реальные деньги выбиваются на первое место в рейтинге донатов, — холостяки, работающие курьерами и доставщиками еды.
У тех, у кого хватает возможностей для секса, рука не поднимется дарить подарки незнакомым женщинам через экран.
Чем сильнее одиночество и сексуальная неудовлетворённость, тем легче человек опустошает кошелёк.
А вы всё думаете, что мы отправляем вас в караоке навредить вам 😆😆😆
У тех, у кого хватает возможностей для секса, рука не поднимется дарить подарки незнакомым женщинам через экран.
Чем сильнее одиночество и сексуальная неудовлетворённость, тем легче человек опустошает кошелёк.
А вы всё думаете, что мы отправляем вас в караоке навредить вам 😆😆😆
626
·
--
Всё-таки ИИ полезен: ребята из чата уже отфотошопили мне красотку
😆😆😆😆
Всё-таки ИИ полезен: ребята из чата уже отфотошопили мне красотку
😆😆😆😆
😆😆😆😆
3
497
·
--
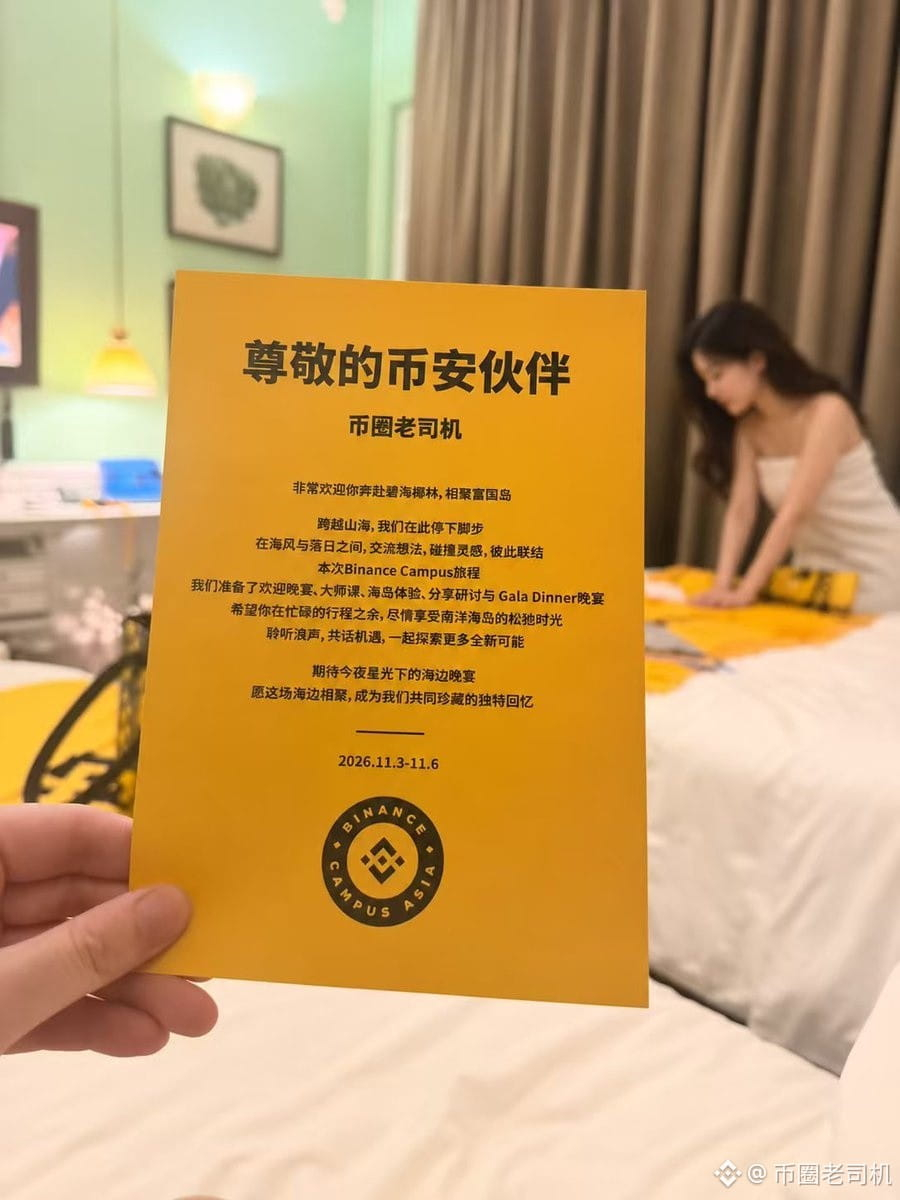
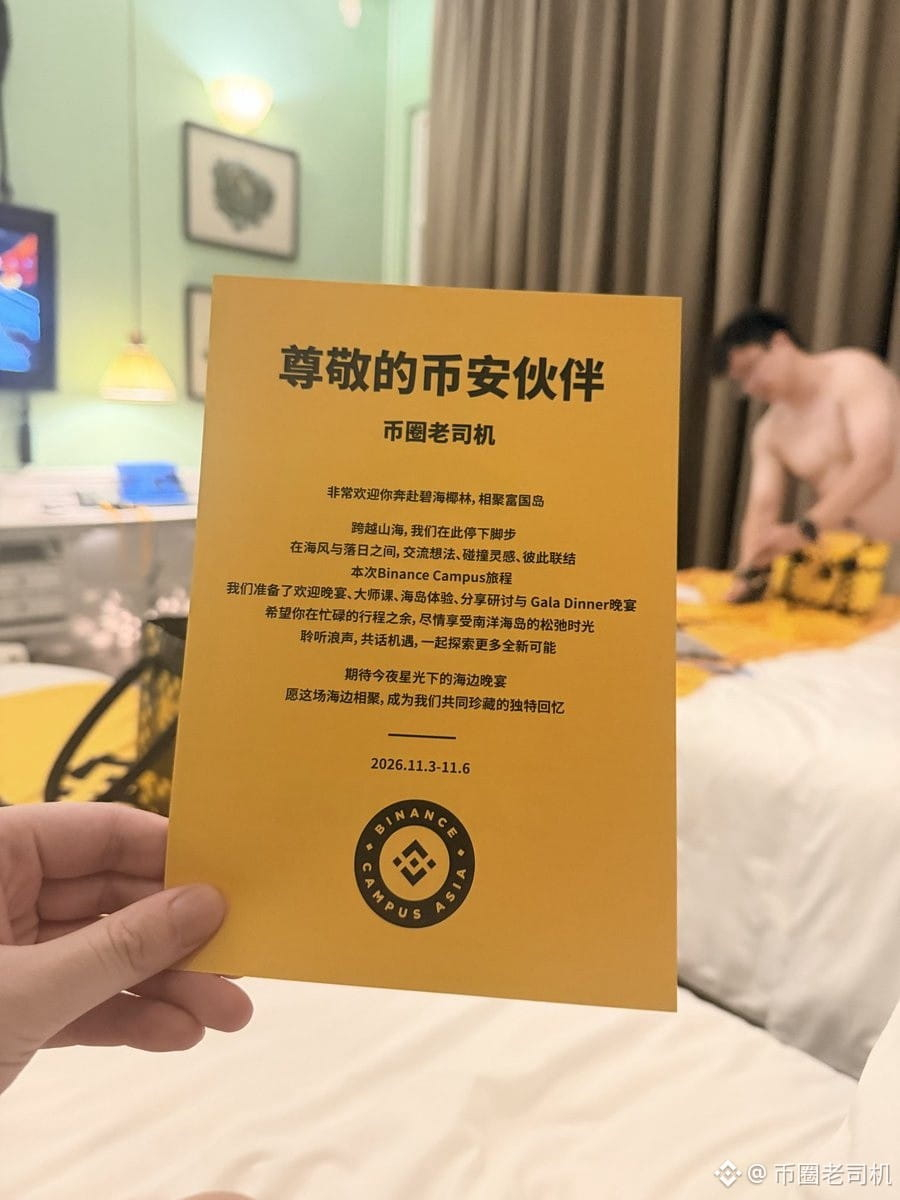
После целого дня хлопот наконец-то добрался до мероприятия Binance на острове Фукуок
Спасибо Binance за приветственную открытку
Спасибо мужчине-гею @DeFi8362, который попал в кадр. Кому надо — сначала переведите мне 500U
После целого дня хлопот наконец-то добрался до мероприятия Binance на острове Фукуок
Спасибо Binance за приветственную открытку
Спасибо мужчине-гею @DeFi8362, который попал в кадр. Кому надо — сначала переведите мне 500U
Спасибо Binance за приветственную открытку
Спасибо мужчине-гею @DeFi8362, который попал в кадр. Кому надо — сначала переведите мне 500U
1
3
993
·
--
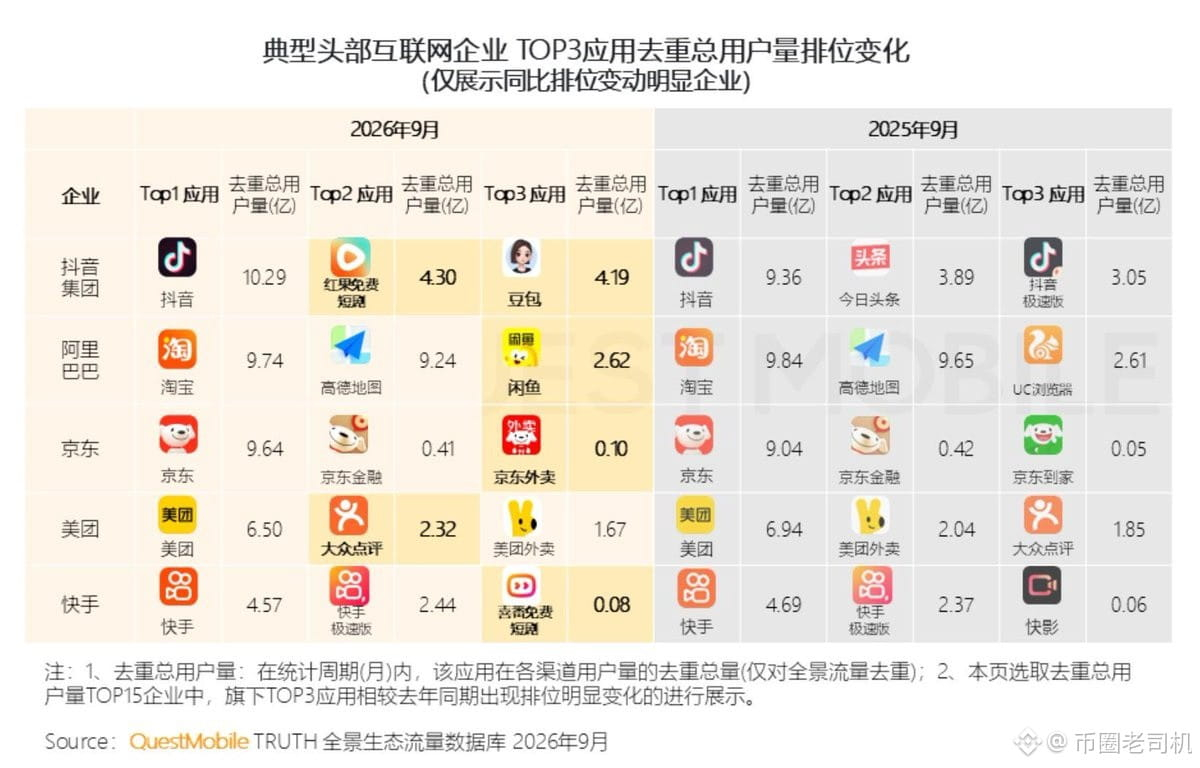
Только что число пользователей коротких сериалов Hongguo превысило число пользователей Doubao
У Doubao — 4.19亿 пользователей
У коротких сериалов Hongguo — 4.30亿 пользователей
Неужели у коротких сериалов Hongguo и правда такая магия?
Неужели я один ещё не пользовался короткими сериалами Hongguo? 😅😅😅
Только что число пользователей коротких сериалов Hongguo превысило число пользователей Doubao
У Doubao — 4.19亿 пользователей
У коротких сериалов Hongguo — 4.30亿 пользователей
Неужели у коротких сериалов Hongguo и правда такая магия?
Неужели я один ещё не пользовался короткими сериалами Hongguo? 😅😅😅
У Doubao — 4.19亿 пользователей
У коротких сериалов Hongguo — 4.30亿 пользователей
Неужели у коротких сериалов Hongguo и правда такая магия?
Неужели я один ещё не пользовался короткими сериалами Hongguo? 😅😅😅
2
2
3.3k
·
--
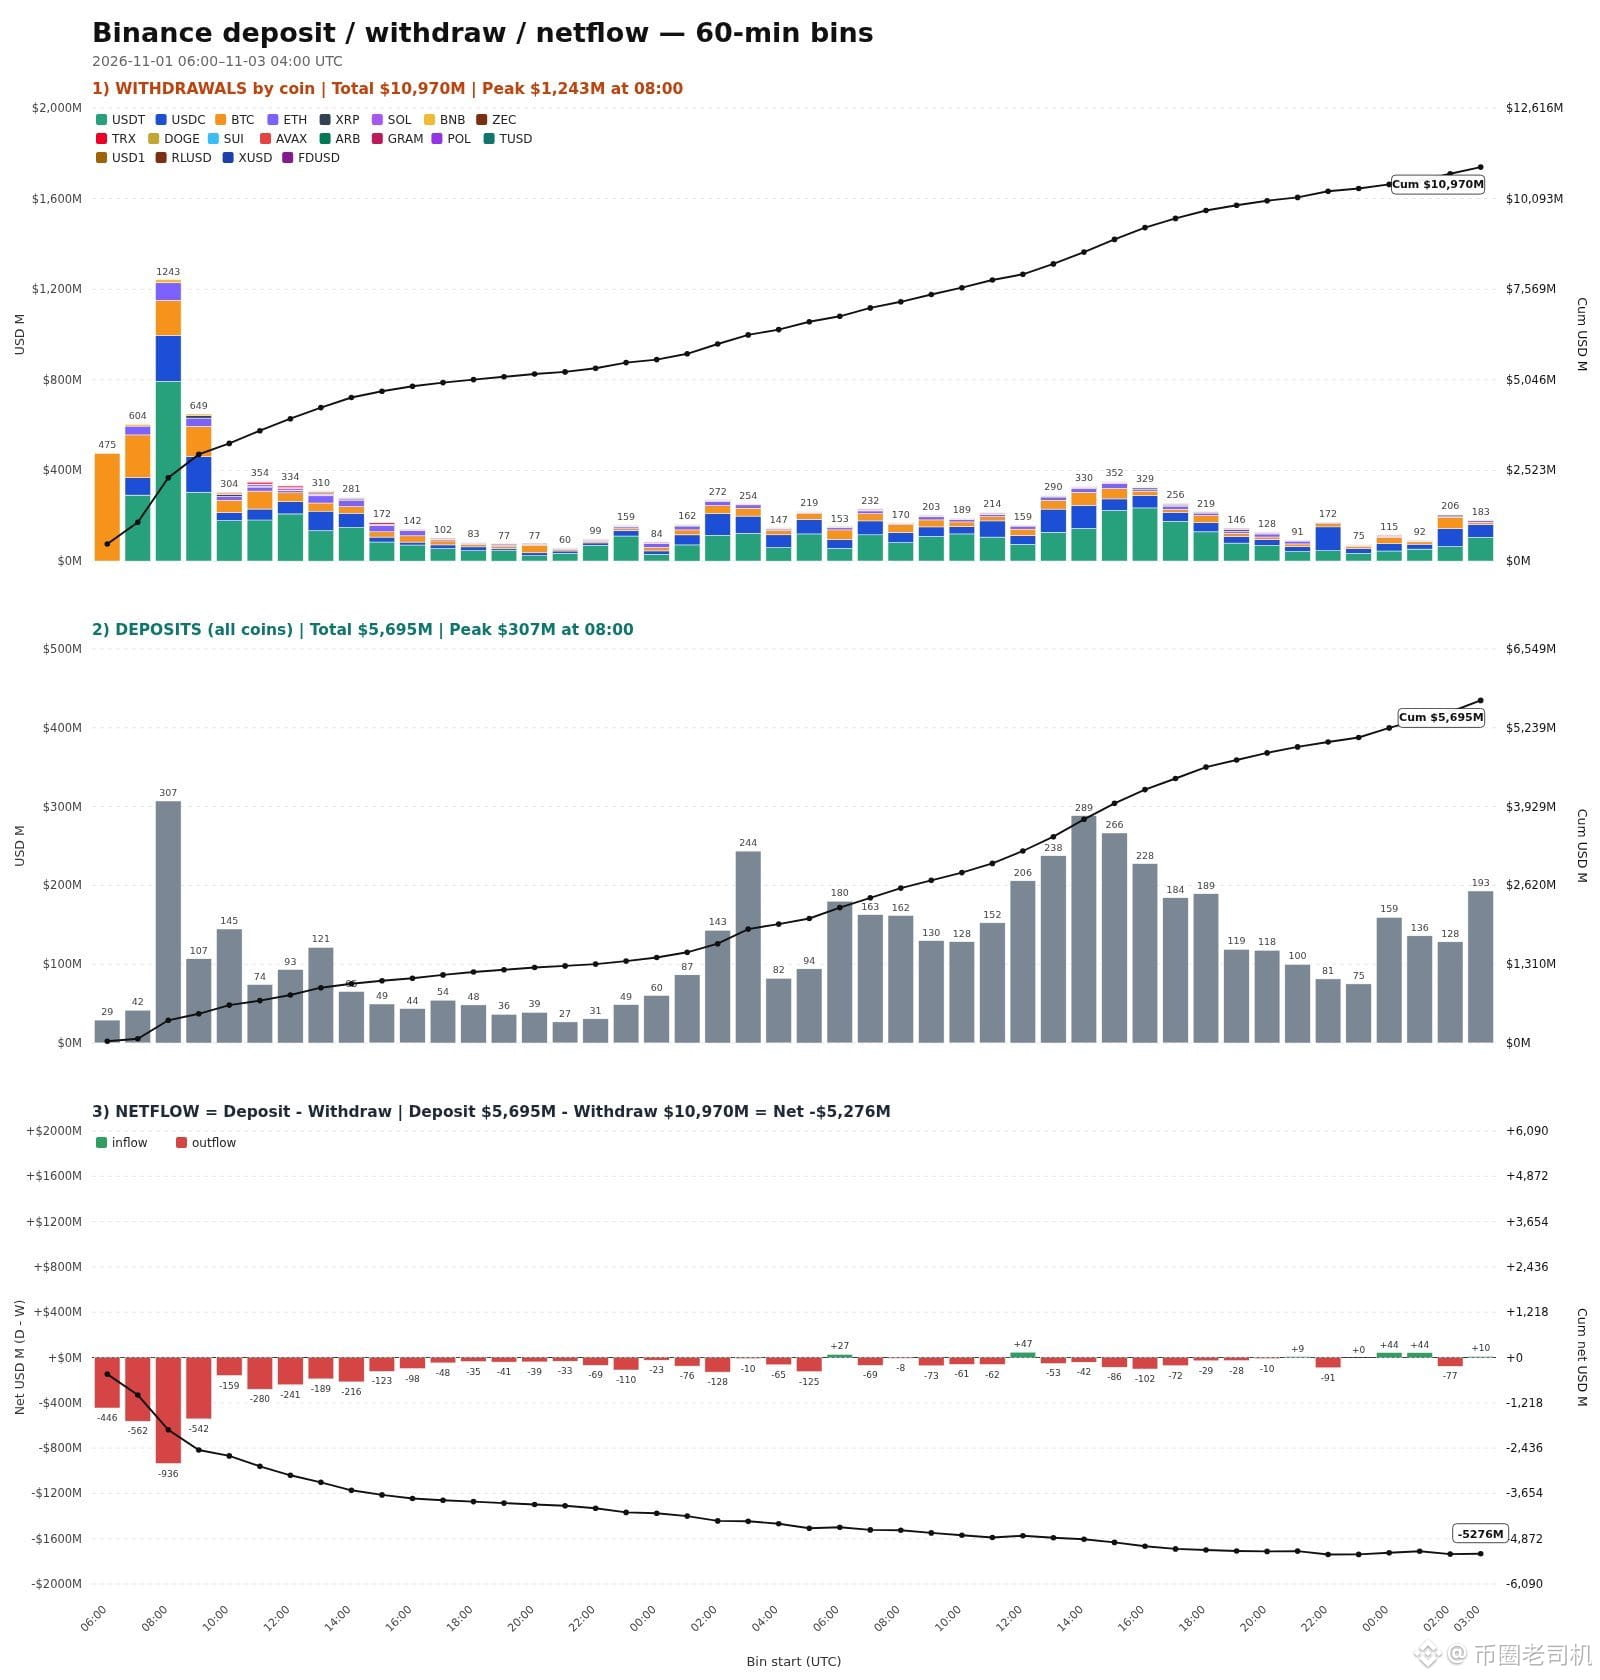
Я думал, что Binance понадобится неделя, чтобы уравнять объём выводов и депозитов.
Не ожидал, что уже сегодня объём депозитов сравняется с объёмом выводов.
Это также косвенно показывает, что более 3 миллиардов не сильно повлияли на Binance.
Так быстро — на 5 дней быстрее, чем я ожидал 🤣🤣🤣
Я думал, что Binance понадобится неделя, чтобы уравнять объём выводов и депозитов.
Не ожидал, что уже сегодня объём депозитов сравняется с объёмом выводов.
Это также косвенно показывает, что более 3 миллиардов не сильно повлияли на Binance.
Так быстро — на 5 дней быстрее, чем я ожидал 🤣🤣🤣
Не ожидал, что уже сегодня объём депозитов сравняется с объёмом выводов.
Это также косвенно показывает, что более 3 миллиардов не сильно повлияли на Binance.
Так быстро — на 5 дней быстрее, чем я ожидал 🤣🤣🤣
1
2
348
·
--
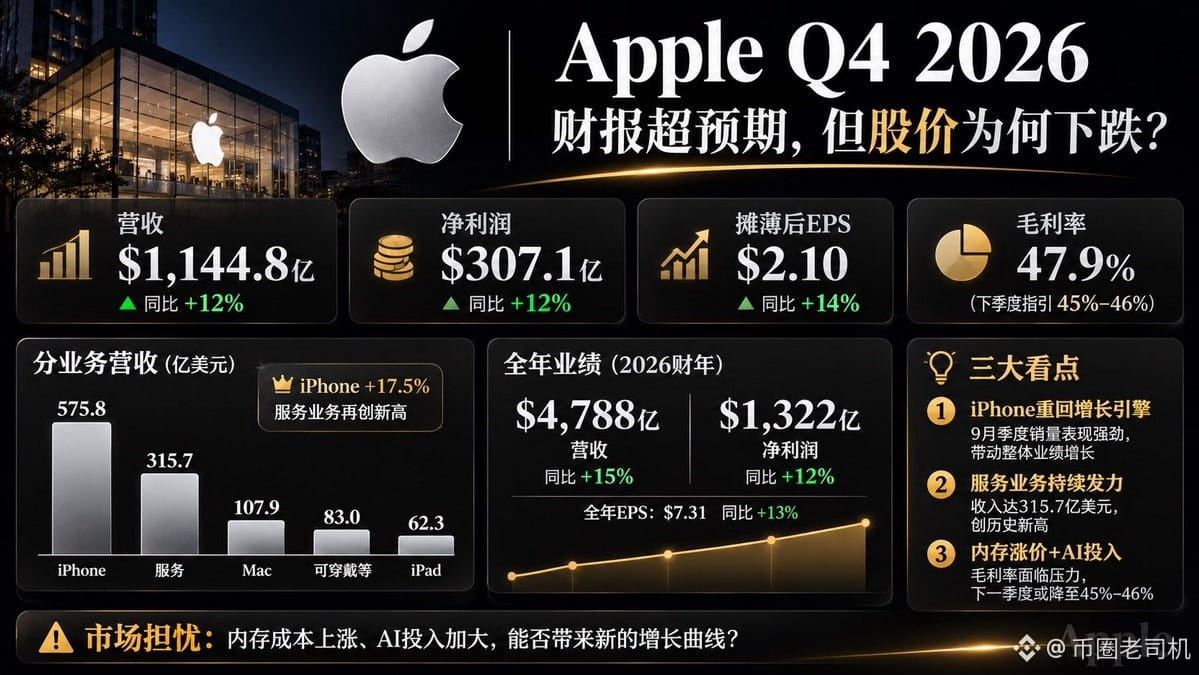
Apple опубликовала отчетность: все показатели превзошли ожидания, а акции все равно упали
Сначала посмотрим на цифры. Apple отчиталась за четвертый квартал 2026 финансового года. Обратите внимание: это данные за квартал, завершившийся 26 сентября, а не за четвертый квартал календарного года.
Выручка за квартал составила 114,48 млрд долларов, увеличившись на 12% год к году; чистая прибыль — 30,71 млрд долларов, рост примерно на 12%; разводненная прибыль на акцию (EPS) — 2,10 доллара, на 14% больше, чем годом ранее.
Уолл-стрит ожидала выручку примерно в 113,4 млрд долларов и EPS около 1,99 доллара. Apple превзошла прогнозы по обоим показателям.
Выручка за весь год составила 478,8 млрд долларов, увеличившись на 15% год к году, а чистая прибыль — 132,2 млрд долларов.
Если судить только по этим результатам, Apple отчиталась очень убедительно.
Но опытный инвестор никогда не ограничивается общей выручкой.
Во-первых, iPhone по-прежнему остается главной дойной коровой Apple.
За квартал выручка от iPhone составила 57,58 млрд долларов — примерно на 17,5% больше, чем годом ранее.
Выручка Mac достигла 10,79 млрд долларов, увеличившись на 23,7% год к году.
Выручка сервисного бизнеса составила 31,57 млрд долларов, рост — 9,8%. Это новый рекорд.
Однако выручка iPad составила 6,23 млрд долларов, снизившись на 10,4% год к году; выручка от носимых устройств, товаров для дома и аксессуаров — 8,3 млрд долларов, что на 7,9% меньше, чем годом ранее.
Здесь видна одна проблема: растут не все направления бизнеса Apple одновременно. Основной вклад в рост вносят iPhone, Mac и сервисы.
Особенно выделяется сервисный бизнес: его валовая маржа достигает примерно 76%.
Устройства привлекают пользователей в экосистему, а сервисы помогают зарабатывать на них снова и снова. В этом и заключается настоящее преимущество Apple.
Во-вторых, главный риск, который выявила отчетность, — рост цен на память.
Валовая маржа Apple за квартал составила 47,9% — на первый взгляд, это хороший результат.
Но есть деталь, которую легко упустить: возврат пошлин добавил примерно 1 процентный пункт к валовой марже и 0,05 доллара к EPS.
Иными словами, если исключить этот разовый позитивный фактор, за реальной рентабельностью бизнеса нужно наблюдать внимательнее.
Еще больше беспокойства вызывает то, что центры обработки данных для ИИ активно занимают мощности по производству памяти, из-за чего растут цены на микросхемы памяти. Производители смартфонов тоже начинают ощущать давление издержек.
У Apple сильные позиции в переговорах с поставщиками, но полностью избежать последствий она не сможет.
Прогноз руководства по валовой марже на следующий квартал — всего 45–46%, что заметно ниже нынешних 47,9%.
Именно это по-настоящему беспокоит рынок.
В-третьих, ИИ может стать ключевым драйвером следующего этапа роста Apple, но пока этот потенциал не реализован в полной мере.
Microsoft, Google и Meta стремительно наращивают инвестиции в инфраструктуру для ИИ.
Apple выбрала другой путь: она стремится встроить ИИ в iPhone, Mac и всю свою экосистему.
У такого подхода есть преимущества: Apple не нужно полностью копировать модель других технологических компаний с ее масштабными капитальными вложениями.
Но есть и вполне практические вопросы: заставит ли ИИ пользователей менять смартфоны? Будут ли они готовы платить больше за устройства премиум-класса?
Если ИИ лишь добавит несколько функций, но не ускорит обновление устройств и не обеспечит заметного роста выручки от сервисов, рынок не будет бесконечно платить за историю про ИИ.
И наконец, почему акции упали, несмотря на результаты лучше ожиданий?
На мой взгляд, главное в том, что рынок уже оценивает следующий квартал, а не тот, который только что закончился.
Apple прогнозирует рост выручки в декабрьском квартале на 7–10% год к году; ожидаемый темп роста сервисного бизнеса — 8–9%, а валовая маржа может снизиться до 45–46%.
Кроме того, инвесторы учитывают рост стоимости памяти, вложения в серверы для ИИ и ограничения поставок некоторых новых устройств — поэтому они закономерно пересматривают ожидания по прибыли на ближайшие кварталы.
Есть и еще одно изменение, на которое стоит обратить внимание: это первый отчет Apple после того, как пост генерального директора занял John Ternus.
Apple находится на стыке старого и нового циклов.
Крупнейшие преимущества компании по-прежнему — огромная глобальная база активных устройств, сильный бренд с возможностью устанавливать премиальные цены и экосистема сервисов.
Но проблемы тоже очевидны: сможет ли продолжиться рост продаж устройств, создаст ли ИИ новый спрос на обновление смартфонов и не съедят ли растущие затраты на память прибыль.
Даже отличная компания не обязательно заслуживает покупки по любой цене.
Этот отчет доказывает, что Apple по-прежнему умеет отлично зарабатывать, но пока не подтверждает, что она нашла второй двигатель роста в эпоху ИИ.
В следующем квартале следите за двумя показателями: во-первых, за влиянием цен на память на валовую маржу; во-вторых, за фактическими продажами iPhone в декабрьском квартале.
Эти показатели важнее, чем просто очередной рекорд выручки.
Apple опубликовала отчетность: все показатели превзошли ожидания, а акции все равно упали
Сначала посмотрим на цифры. Apple отчиталась за четвертый квартал 2026 финансового года. Обратите внимание: это данные за квартал, завершившийся 26 сентября, а не за четвертый квартал календарного года.
Выручка за квартал составила 114,48 млрд долларов, увеличившись на 12% год к году; чистая прибыль — 30,71 млрд долларов, рост примерно на 12%; разводненная прибыль на акцию (EPS) — 2,10 доллара, на 14% больше, чем годом ранее.
Уолл-стрит ожидала выручку примерно в 113,4 млрд долларов и EPS около 1,99 доллара. Apple превзошла прогнозы по обоим показателям.
Выручка за весь год составила 478,8 млрд долларов, увеличившись на 15% год к году, а чистая прибыль — 132,2 млрд долларов.
Если судить только по этим результатам, Apple отчиталась очень убедительно.
Но опытный инвестор никогда не ограничивается общей выручкой.
Во-первых, iPhone по-прежнему остается главной дойной коровой Apple.
За квартал выручка от iPhone составила 57,58 млрд долларов — примерно на 17,5% больше, чем годом ранее.
Выручка Mac достигла 10,79 млрд долларов, увеличившись на 23,7% год к году.
Выручка сервисного бизнеса составила 31,57 млрд долларов, рост — 9,8%. Это новый рекорд.
Однако выручка iPad составила 6,23 млрд долларов, снизившись на 10,4% год к году; выручка от носимых устройств, товаров для дома и аксессуаров — 8,3 млрд долларов, что на 7,9% меньше, чем годом ранее.
Здесь видна одна проблема: растут не все направления бизнеса Apple одновременно. Основной вклад в рост вносят iPhone, Mac и сервисы.
Особенно выделяется сервисный бизнес: его валовая маржа достигает примерно 76%.
Устройства привлекают пользователей в экосистему, а сервисы помогают зарабатывать на них снова и снова. В этом и заключается настоящее преимущество Apple.
Во-вторых, главный риск, который выявила отчетность, — рост цен на память.
Валовая маржа Apple за квартал составила 47,9% — на первый взгляд, это хороший результат.
Но есть деталь, которую легко упустить: возврат пошлин добавил примерно 1 процентный пункт к валовой марже и 0,05 доллара к EPS.
Иными словами, если исключить этот разовый позитивный фактор, за реальной рентабельностью бизнеса нужно наблюдать внимательнее.
Еще больше беспокойства вызывает то, что центры обработки данных для ИИ активно занимают мощности по производству памяти, из-за чего растут цены на микросхемы памяти. Производители смартфонов тоже начинают ощущать давление издержек.
У Apple сильные позиции в переговорах с поставщиками, но полностью избежать последствий она не сможет.
Прогноз руководства по валовой марже на следующий квартал — всего 45–46%, что заметно ниже нынешних 47,9%.
Именно это по-настоящему беспокоит рынок.
В-третьих, ИИ может стать ключевым драйвером следующего этапа роста Apple, но пока этот потенциал не реализован в полной мере.
Microsoft, Google и Meta стремительно наращивают инвестиции в инфраструктуру для ИИ.
Apple выбрала другой путь: она стремится встроить ИИ в iPhone, Mac и всю свою экосистему.
У такого подхода есть преимущества: Apple не нужно полностью копировать модель других технологических компаний с ее масштабными капитальными вложениями.
Но есть и вполне практические вопросы: заставит ли ИИ пользователей менять смартфоны? Будут ли они готовы платить больше за устройства премиум-класса?
Если ИИ лишь добавит несколько функций, но не ускорит обновление устройств и не обеспечит заметного роста выручки от сервисов, рынок не будет бесконечно платить за историю про ИИ.
И наконец, почему акции упали, несмотря на результаты лучше ожиданий?
На мой взгляд, главное в том, что рынок уже оценивает следующий квартал, а не тот, который только что закончился.
Apple прогнозирует рост выручки в декабрьском квартале на 7–10% год к году; ожидаемый темп роста сервисного бизнеса — 8–9%, а валовая маржа может снизиться до 45–46%.
Кроме того, инвесторы учитывают рост стоимости памяти, вложения в серверы для ИИ и ограничения поставок некоторых новых устройств — поэтому они закономерно пересматривают ожидания по прибыли на ближайшие кварталы.
Есть и еще одно изменение, на которое стоит обратить внимание: это первый отчет Apple после того, как пост генерального директора занял John Ternus.
Apple находится на стыке старого и нового циклов.
Крупнейшие преимущества компании по-прежнему — огромная глобальная база активных устройств, сильный бренд с возможностью устанавливать премиальные цены и экосистема сервисов.
Но проблемы тоже очевидны: сможет ли продолжиться рост продаж устройств, создаст ли ИИ новый спрос на обновление смартфонов и не съедят ли растущие затраты на память прибыль.
Даже отличная компания не обязательно заслуживает покупки по любой цене.
Этот отчет доказывает, что Apple по-прежнему умеет отлично зарабатывать, но пока не подтверждает, что она нашла второй двигатель роста в эпоху ИИ.
В следующем квартале следите за двумя показателями: во-первых, за влиянием цен на память на валовую маржу; во-вторых, за фактическими продажами iPhone в декабрьском квартале.
Эти показатели важнее, чем просто очередной рекорд выручки.
Сначала посмотрим на цифры. Apple отчиталась за четвертый квартал 2026 финансового года. Обратите внимание: это данные за квартал, завершившийся 26 сентября, а не за четвертый квартал календарного года.
Выручка за квартал составила 114,48 млрд долларов, увеличившись на 12% год к году; чистая прибыль — 30,71 млрд долларов, рост примерно на 12%; разводненная прибыль на акцию (EPS) — 2,10 доллара, на 14% больше, чем годом ранее.
Уолл-стрит ожидала выручку примерно в 113,4 млрд долларов и EPS около 1,99 доллара. Apple превзошла прогнозы по обоим показателям.
Выручка за весь год составила 478,8 млрд долларов, увеличившись на 15% год к году, а чистая прибыль — 132,2 млрд долларов.
Если судить только по этим результатам, Apple отчиталась очень убедительно.
Но опытный инвестор никогда не ограничивается общей выручкой.
Во-первых, iPhone по-прежнему остается главной дойной коровой Apple.
За квартал выручка от iPhone составила 57,58 млрд долларов — примерно на 17,5% больше, чем годом ранее.
Выручка Mac достигла 10,79 млрд долларов, увеличившись на 23,7% год к году.
Выручка сервисного бизнеса составила 31,57 млрд долларов, рост — 9,8%. Это новый рекорд.
Однако выручка iPad составила 6,23 млрд долларов, снизившись на 10,4% год к году; выручка от носимых устройств, товаров для дома и аксессуаров — 8,3 млрд долларов, что на 7,9% меньше, чем годом ранее.
Здесь видна одна проблема: растут не все направления бизнеса Apple одновременно. Основной вклад в рост вносят iPhone, Mac и сервисы.
Особенно выделяется сервисный бизнес: его валовая маржа достигает примерно 76%.
Устройства привлекают пользователей в экосистему, а сервисы помогают зарабатывать на них снова и снова. В этом и заключается настоящее преимущество Apple.
Во-вторых, главный риск, который выявила отчетность, — рост цен на память.
Валовая маржа Apple за квартал составила 47,9% — на первый взгляд, это хороший результат.
Но есть деталь, которую легко упустить: возврат пошлин добавил примерно 1 процентный пункт к валовой марже и 0,05 доллара к EPS.
Иными словами, если исключить этот разовый позитивный фактор, за реальной рентабельностью бизнеса нужно наблюдать внимательнее.
Еще больше беспокойства вызывает то, что центры обработки данных для ИИ активно занимают мощности по производству памяти, из-за чего растут цены на микросхемы памяти. Производители смартфонов тоже начинают ощущать давление издержек.
У Apple сильные позиции в переговорах с поставщиками, но полностью избежать последствий она не сможет.
Прогноз руководства по валовой марже на следующий квартал — всего 45–46%, что заметно ниже нынешних 47,9%.
Именно это по-настоящему беспокоит рынок.
В-третьих, ИИ может стать ключевым драйвером следующего этапа роста Apple, но пока этот потенциал не реализован в полной мере.
Microsoft, Google и Meta стремительно наращивают инвестиции в инфраструктуру для ИИ.
Apple выбрала другой путь: она стремится встроить ИИ в iPhone, Mac и всю свою экосистему.
У такого подхода есть преимущества: Apple не нужно полностью копировать модель других технологических компаний с ее масштабными капитальными вложениями.
Но есть и вполне практические вопросы: заставит ли ИИ пользователей менять смартфоны? Будут ли они готовы платить больше за устройства премиум-класса?
Если ИИ лишь добавит несколько функций, но не ускорит обновление устройств и не обеспечит заметного роста выручки от сервисов, рынок не будет бесконечно платить за историю про ИИ.
И наконец, почему акции упали, несмотря на результаты лучше ожиданий?
На мой взгляд, главное в том, что рынок уже оценивает следующий квартал, а не тот, который только что закончился.
Apple прогнозирует рост выручки в декабрьском квартале на 7–10% год к году; ожидаемый темп роста сервисного бизнеса — 8–9%, а валовая маржа может снизиться до 45–46%.
Кроме того, инвесторы учитывают рост стоимости памяти, вложения в серверы для ИИ и ограничения поставок некоторых новых устройств — поэтому они закономерно пересматривают ожидания по прибыли на ближайшие кварталы.
Есть и еще одно изменение, на которое стоит обратить внимание: это первый отчет Apple после того, как пост генерального директора занял John Ternus.
Apple находится на стыке старого и нового циклов.
Крупнейшие преимущества компании по-прежнему — огромная глобальная база активных устройств, сильный бренд с возможностью устанавливать премиальные цены и экосистема сервисов.
Но проблемы тоже очевидны: сможет ли продолжиться рост продаж устройств, создаст ли ИИ новый спрос на обновление смартфонов и не съедят ли растущие затраты на память прибыль.
Даже отличная компания не обязательно заслуживает покупки по любой цене.
Этот отчет доказывает, что Apple по-прежнему умеет отлично зарабатывать, но пока не подтверждает, что она нашла второй двигатель роста в эпоху ИИ.
В следующем квартале следите за двумя показателями: во-первых, за влиянием цен на память на валовую маржу; во-вторых, за фактическими продажами iPhone в декабрьском квартале.
Эти показатели важнее, чем просто очередной рекорд выручки.
1
284
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона