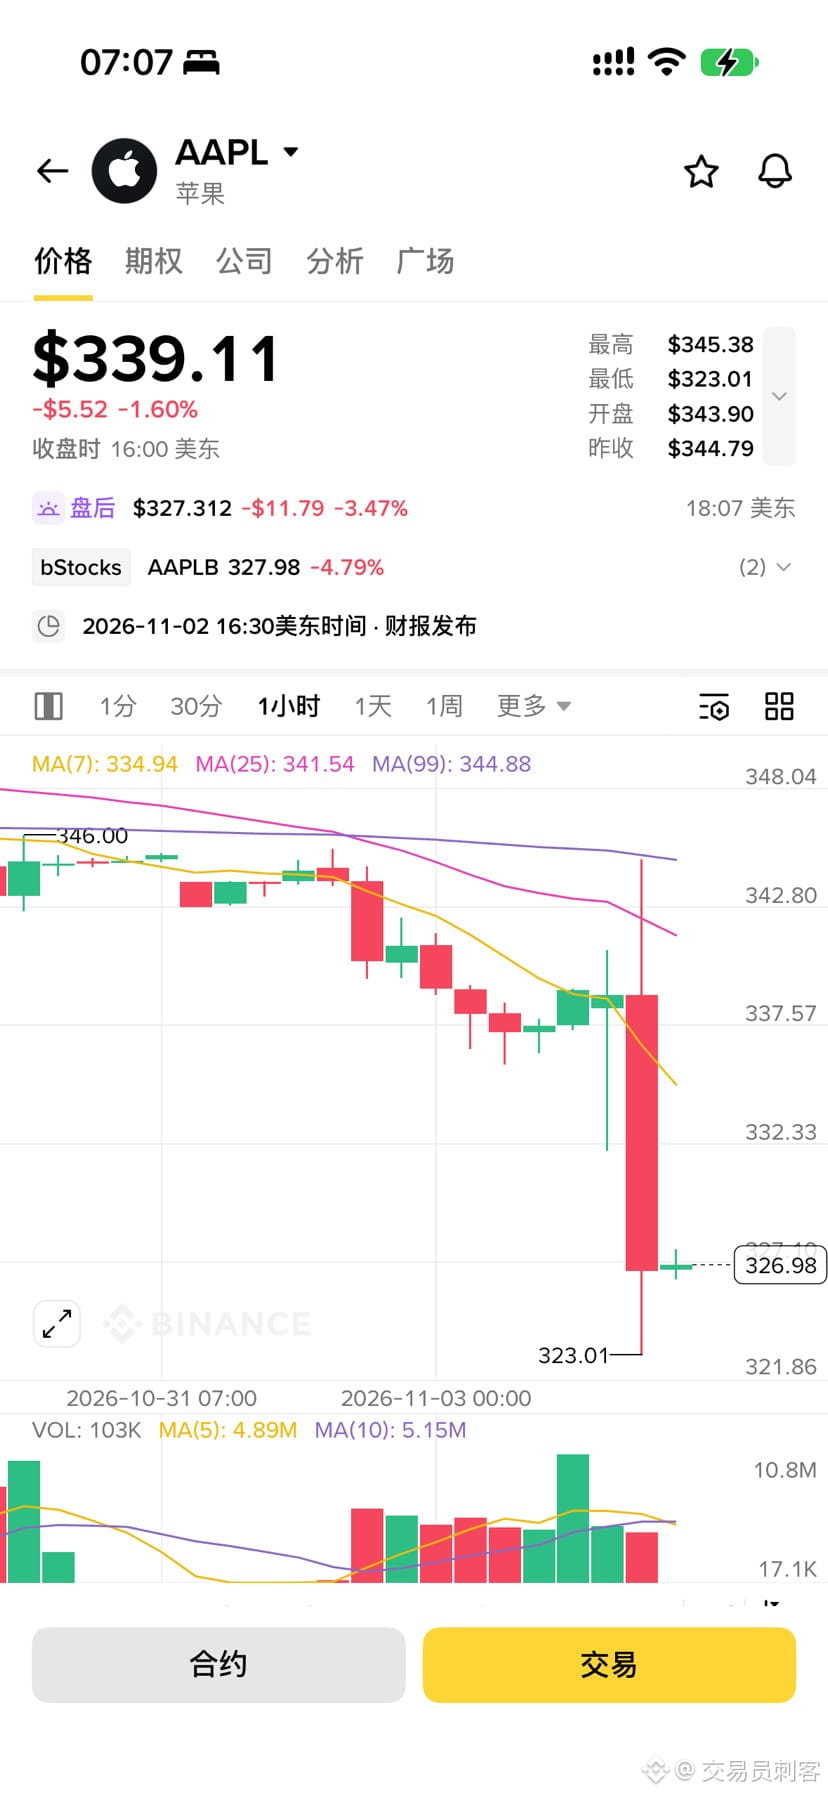
По правде говоря, отчёт Apple — типичный случай, когда «снаружи всё выглядит хорошо, а внутри нарастает давление». Выручка за квартал составила 114,48 млрд долларов, прибыль превзошла ожидания, а рыночная капитализация снова достигла 5 трлн долларов — цифры впечатляют. Но если вы собираетесь вкладывать реальные деньги, стоит присмотреться к скрытым подводным течениям.
Сейчас рынок расколот: почти половина участников сообщества предпочитает сохранять нейтралитет и выжидать, а оптимистов — чуть больше 30%. Откуда такие разногласия? Даже аналитики не могут прийти к единому мнению: Goldman Sachs называет целевую цену в 390 долларов, тогда как консенсус-прогноз аналитиков составляет всего 332 доллара — это ниже текущей котировки. Это говорит о том, что в краткосрочной перспективе гнаться за ростом уже невыгодно.
С учётом этих фундаментальных факторов я бы действовал с Apple в три этапа:
Во-первых, в краткосрочной перспективе не поддавайтесь ажиотажу: на росте можно немного сократить позицию. Превышение ожиданий в отчёте часто сопровождается эмоциональным скачком котировок, но стоимость памяти растёт «беспрецедентными» темпами, доля расходов на хранение данных удвоилась, а в декабрьском квартале компанию ждёт серьёзный дефицит поставок. Всё это — дамоклов меч над акциями. Если вы уже владеете ими, разумно зафиксировать часть прибыли, пока настроения на подъёме. Если у вас нет позиции, не стоит бросаться в погоню за растущей ценой — лучше дождаться конференц-звонка по итогам отчёта и послушать, что руководство скажет о валовой марже.
Во-вторых, в среднесрочной перспективе ждите возможности купить акции после «несправедливой распродажи». Декабрьский квартал будет самым тяжёлым: подорожание памяти напрямую съедает прибыль, а Oppenheimer уже предупредила, что рентабельность может снизиться на 150 базисных пунктов. Если из-за давления на валовую маржу акции упадут до диапазона 300–310 долларов, это будет хорошая точка для постепенного набора позиции. Ведь у Apple сильная экосистема и возможность влиять на цены, а давление издержек носит циклический характер — падение котировок станет возможностью.
В-третьих, в долгосрочной перспективе пристально следите за аппаратными решениями в сфере ИИ. По-настоящему вывести Apple на новый уровень может не нынешний смартфон, а настольный робот, который ожидается в 2027 году. Девятидюймовый экран и вращающаяся роботизированная рука, устройство позиционируется как центр умного дома — это самая многообещающая новая категория со времён Apple Watch. Если вы инвестируете надолго, просто не обращайте внимания на краткосрочный шум вокруг издержек и следите прежде всего за тем, как продвигается запуск обновлённой Siri. Базовую позицию в акциях Apple в эпоху после iPhone стоит сохранять.#苹果财报发布在即,股价能否再创新高 $AAPL
Сейчас рынок расколот: почти половина участников сообщества предпочитает сохранять нейтралитет и выжидать, а оптимистов — чуть больше 30%. Откуда такие разногласия? Даже аналитики не могут прийти к единому мнению: Goldman Sachs называет целевую цену в 390 долларов, тогда как консенсус-прогноз аналитиков составляет всего 332 доллара — это ниже текущей котировки. Это говорит о том, что в краткосрочной перспективе гнаться за ростом уже невыгодно.
С учётом этих фундаментальных факторов я бы действовал с Apple в три этапа:
Во-первых, в краткосрочной перспективе не поддавайтесь ажиотажу: на росте можно немного сократить позицию. Превышение ожиданий в отчёте часто сопровождается эмоциональным скачком котировок, но стоимость памяти растёт «беспрецедентными» темпами, доля расходов на хранение данных удвоилась, а в декабрьском квартале компанию ждёт серьёзный дефицит поставок. Всё это — дамоклов меч над акциями. Если вы уже владеете ими, разумно зафиксировать часть прибыли, пока настроения на подъёме. Если у вас нет позиции, не стоит бросаться в погоню за растущей ценой — лучше дождаться конференц-звонка по итогам отчёта и послушать, что руководство скажет о валовой марже.
Во-вторых, в среднесрочной перспективе ждите возможности купить акции после «несправедливой распродажи». Декабрьский квартал будет самым тяжёлым: подорожание памяти напрямую съедает прибыль, а Oppenheimer уже предупредила, что рентабельность может снизиться на 150 базисных пунктов. Если из-за давления на валовую маржу акции упадут до диапазона 300–310 долларов, это будет хорошая точка для постепенного набора позиции. Ведь у Apple сильная экосистема и возможность влиять на цены, а давление издержек носит циклический характер — падение котировок станет возможностью.
В-третьих, в долгосрочной перспективе пристально следите за аппаратными решениями в сфере ИИ. По-настоящему вывести Apple на новый уровень может не нынешний смартфон, а настольный робот, который ожидается в 2027 году. Девятидюймовый экран и вращающаяся роботизированная рука, устройство позиционируется как центр умного дома — это самая многообещающая новая категория со времён Apple Watch. Если вы инвестируете надолго, просто не обращайте внимания на краткосрочный шум вокруг издержек и следите прежде всего за тем, как продвигается запуск обновлённой Siri. Базовую позицию в акциях Apple в эпоху после iPhone стоит сохранять.#苹果财报发布在即,股价能否再创新高 $AAPL