
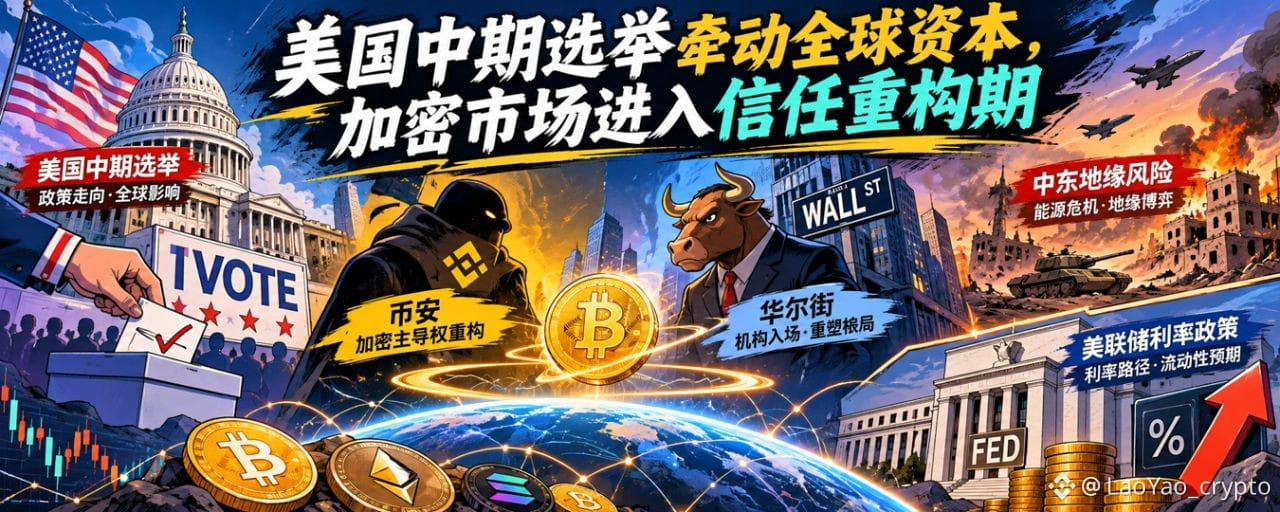
新的一周,全球资本市场迎来两个重要变量:美国中期选举与10月非农就业报告。
如果说非农数据决定市场对美联储12月政策路径的预期,那么美国中期选举则可能影响未来两年的财政政策、关税体系、产业政策与全球地缘政治格局。
本周,政治周期、货币政策与科技资本三条主线交织:
政治层面: 美国中期选举进入最后窗口,国会控制权之争可能改变未来两年的政策预期。
货币层面: 美国10月非农、ISM制造业与服务业数据,将影响市场对就业韧性、通胀压力及美联储12月政策的判断。
科技层面: 苹果、AMD等科技巨头公布财报,AI产业的资本开支与商业回报继续接受市场检验。
国际层面: 中东局势、澳洲联储与英国央行的政策决定,以及中国PMI和外储数据,共同影响全球风险偏好。
需要注意的是,美国已经切换冬令时,本周美国重要经济数据的北京时间较此前推迟一小时。
与此同时,AI交易的潜在风险也在累积。
投资者开始为规模庞大的AI交易购买保险,相关复杂融资网络、供应商融资模式以及AI资本开支的真实回报,正在成为科技股估值的新隐忧。
加密市场则处于币安黑客事件后的修复阶段。
BTC、ETH温和反弹,但资金风险偏好明显收敛,避险资金更多向比特币与稳定币集中。
本周真正值得观察的,不只是市场涨跌,而是政治、利率与金融信任如何共同改变全球资本的配置方向。
🧱 地缘博弈:中东风险与美国中期选举交织
① 中东:军事部署与外交僵局并存
中东局势仍然是全球能源市场的重要不确定因素。
伊朗方面称,霍尔木兹海峡附近两艘油轮触雷爆炸,另有一艘巴基斯坦LNG船遇袭。
消息推动油价早盘跳空,但随后有所回落,市场开始重新评估军事风险与外交斡旋之间的平衡。
与此同时,美伊之间出现新的外交接触信号。
伊朗外长披露所谓的「两天计划」:
美方首先履行相关承诺,包括解冻资金、石油豁免及停火安排,随后伊朗重新开放霍尔木兹海峡。
卡塔尔仍在推动双方沟通,但美伊尚未恢复直接谈判。
② 美国中期选举:未来两年的政策方向之争
11月3日,美国中期选举进入投票日。
本次选举将改选众议院全部435席,以及参议院约35席。国会控制权的变化,将直接影响特朗普政府未来两年的政策执行空间。
目前,提前投票人数接近或超过5000万,经济负担仍是选民最关心的问题之一,德克萨斯州提前投票人数创下纪录。
📌几个值得关注的政治变量:
共和党战略: 特朗普重点关注爱荷华、堪萨斯等关键参议院战场,力争维持国会控制权。
白宫政策预案: 已针对民主党可能控制国会的情况制定应对方案,准备更多依靠行政权力推进政策议程。
密歇根州选情: 民主党阵营出现分歧,海莉·史蒂文转而支持共和党候选人迈克·罗杰斯。
阿拉斯加州选情: 围绕「Decoy Dan」的争议仍在发酵,可能影响参议院席位争夺。
中期选举的影响不止于美国国内政治,财政赤字、关税政策、产业补贴、能源政策以及对外军事战略,都可能随着国会权力结构变化而调整。
因此,中期选举不仅是一次政治投票,也是全球资本重新评估美国政策风险的重要窗口。
💹 资本映射:本周全球市场的三个关键变量
本周没有美联储议息会议,但美国就业与经济数据、全球央行政策决定以及中期选举结果,将共同影响市场对未来货币政策的判断。
① 美国中期选举:11月3日
众议院全部435席与参议院约35席改选。
核心观察:国会控制权是否发生变化,以及未来财政、关税和产业政策的调整空间。
② 美国10月非农就业:11月6日
市场预期新增就业约6万至6.5万人,前值为9月新增2.9万人,失业率预期维持在4.2%。
这是本周最重要的美国宏观经济数据。
如果就业继续走弱,市场可能提高对美联储宽松政策的预期;
如果就业表现超预期,则可能强化利率维持高位的判断。
苹果财报关注新任CEO首秀、假期消费指引及AI业务进展。
AMD财报重点观察AI芯片需求、数据中心业务增长和未来业绩指引。
市场关注的核心已经不只是AI投入规模,而是巨额资本开支能否转化为实际收入与利润。
AI产业正在从资本扩张阶段,逐渐进入投资回报率的验证阶段。
📅 本周全球财经日历
11月2日|周一
🇨🇳 中国:财新制造业PMI(10月)
🇺🇸 美国:美国ISM制造业PMI(10月)
苹果(Apple)财报(新任CEO首秀,关注假期季指引与AI进展)
11月3日|周二
🇺🇸 美国中期选举投票日。
jp 日本市场因“文化日”休市
11月4日|周三
🇨🇳 中国:财新服务业PMI(10月)
🇺🇸 美国:美国ISM非制造业/服务业PMI(10月)
AMD财报(关注AI芯片与指引)
11月5日|周四
en 英国央行利率决议
jp 日本央行9/10月金融政策决定会议议事要旨
11月6日|周五
🇺🇸 美国10月非农报告
jp 日本央行行长植田和男在IMF相关会议发表讲话
💸 Web3 综述:加密市场进入信用修复期
过去24小时,加密市场在币安黑客事件冲击后进入企稳修复阶段。
$BTC 与 $ETH 出现温和反弹,但市场整体仍处于恐惧情绪之中。总市值较周初有所回落,机构观望情绪上升,资金风险偏好明显收敛。
这次事件再次暴露中心化交易所的安全风险。
不过,币安快速启动资产补偿与运营恢复措施,在一定程度上缓解了市场恐慌,没有引发更大范围的系统性挤兑。
加密货币总市值: 约2.74万亿美元,短线有所企稳,周度表现仍偏弱。
$BTC : 77.8K—78.3K美元震荡,小幅反弹,仍未有效收复80K美元心理关口。
$ETH: 约2280美元,跟随BTC温和反弹。
$BNB: 约710美元,企稳后小幅回升。
📌 核心事件:币安遭遇黑客攻击后续影响深远
此次事件发生于10月29日至30日前后。美国联邦调查局(FBI)已正式将攻击归因于朝鲜国家支持的黑客组织TraderTraitor,该组织与Lazarus Group有关联。
事件影响及后续处置:
资产损失: 据相关事件披露,涉及约63亿美元加密资产,具体损失口径及资产范围仍需以最终调查为准。
平台应对: 币安动用公司自有资金、SAFU基金及保险储备进行损失覆盖,并承诺用户不承担损失。
提现恢复: 平台分阶段恢复提现,优先开放BTC、ETH及主流稳定币相关服务。
资金流动: 恢复后出现约36亿美元净流出,市场仍在观察后续资金变化。
市场影响: 交易所信用与托管安全问题再次成为焦点。
这次事件的特殊性在于:攻击者并非普通网络犯罪团伙,而是具有国家背景的专业黑客组织。
它让市场重新认识到,中心化交易所面临的安全风险,可能已经超出传统商业安全防御的范畴。
短期来看,币安的资产补偿、提现恢复和运营稳定,有助于缓解市场恐慌。
但机构资金不会仅仅因为一次危机得到补偿,就忽视底层托管与安全问题。
📌 接下来值得关注三个方向:
-黑客资金的后续流向,以及相关资产追踪与冻结情况。
-币安全面恢复运营后的资金流动与用户信心。
-美国中期选举、央行政策及AI资本市场波动对加密资产的外部冲击。
短期看资金是否回流,中长期看市场是否愿意重新支付信任成本。
🧘 币圈心学:
本周全球市场有两条值得深入观察的主线:美国中期选举与币安黑天鹅。
前者关系到全球最大的资本市场未来两年的政策方向,
后者暴露出加密金融基础设施的信用短板。
两件事情看似没有直接联系,却共同指向一个问题:
在不确定性不断增加的时代,全球资本究竟愿意相信什么,又愿意把钱放在哪里?
美国中期选举不仅决定国会席位,也影响未来两年的财政政策、贸易政策、产业补贴与地缘战略。
非农决定市场如何调整短期利率预期,而中期选举可能改变资本对美国未来政策环境的长期判断。
而币安黑天鹅:加密市场正在为信任重新定价
FBI明确指认朝鲜黑客组织,有助于市场识别攻击来源,也为后续追踪提供了方向。
但更深层的问题在于:当攻击者拥有国家背景与专业化网络攻击能力时,交易所的安全防御究竟能否形成有效屏障?
这可能推动加密市场的主导权发生变化。
未来,机构托管、合规审计、资产透明度以及跨平台清算体系的重要性将进一步上升。
加密市场依然是一座与传统金融相连、却尚未完全融为一体的「金融孤岛」。
而这种错位,恰恰意味着未来仍有很大的制度融合空间。
随着机构资金进入,传统金融对托管、安全审计、合规与透明度的要求,将逐步成为加密市场的基础门槛。
全球资本流向正在形成新的传导链
AI资本开支、能源价格、货币政策与加密信用体系,并不是彼此孤立的变量。
需要观察厘清不同市场之间的风险如何传递,以及资本如何在不同资产、不同国家和不同金融体系之间重新配置。
三个根本问题:
👉 地缘政治如何改变全球资本流向?
👉 资本成本如何重新定义AI与科技产业的价值?
👉 金融信任如何决定下一轮财富流向?
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@LaoYao_crypto )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。