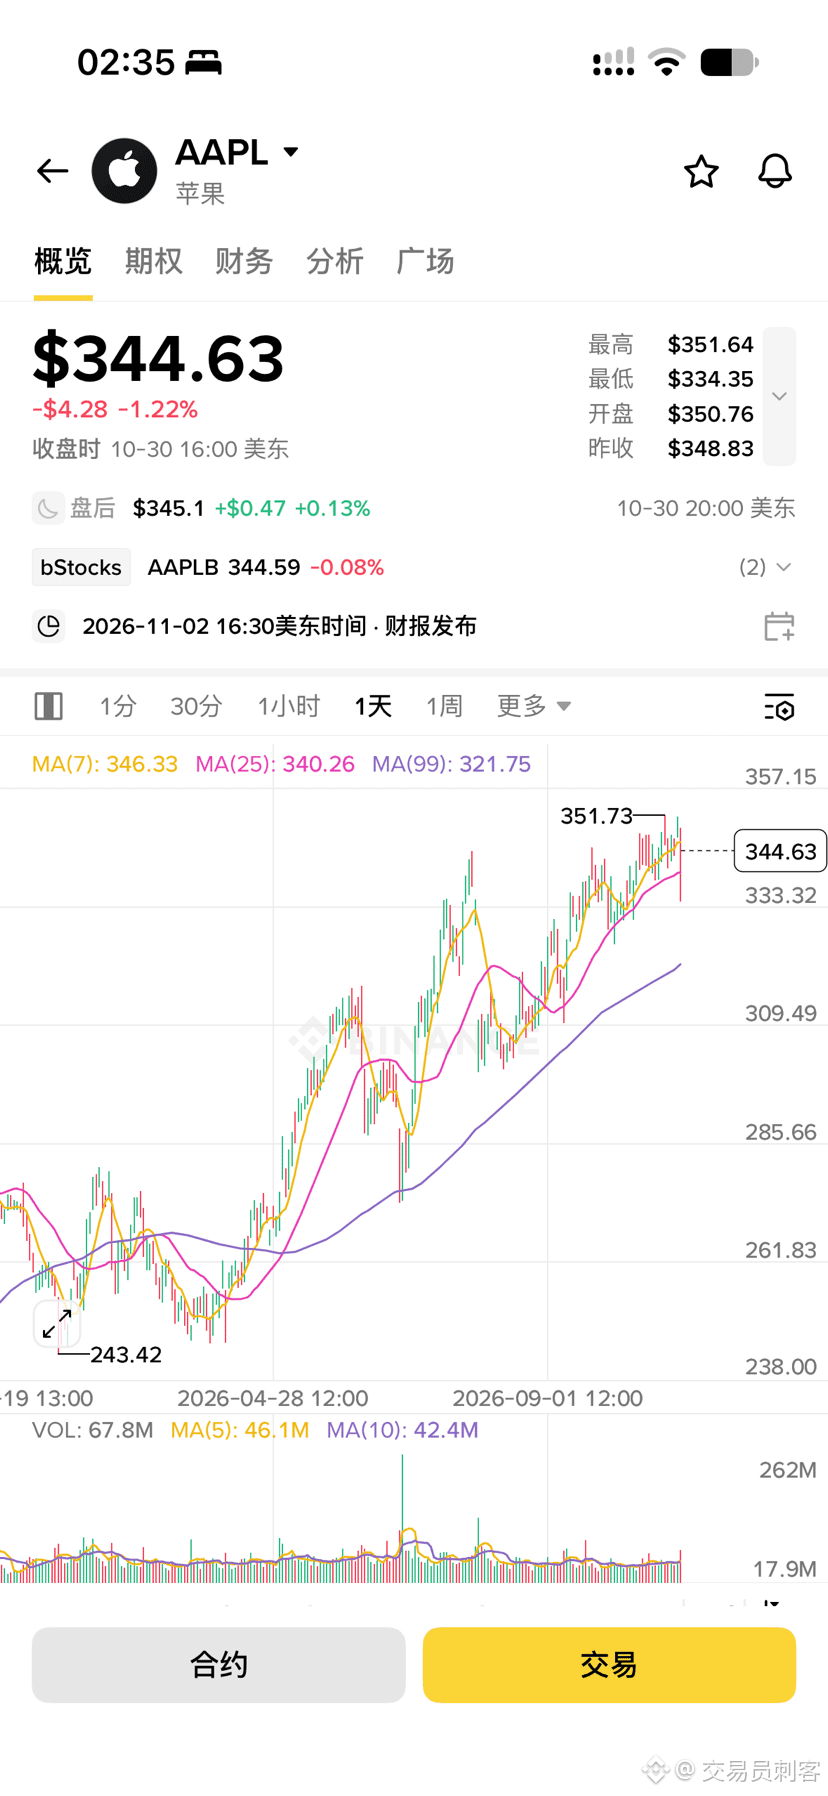
Apple опубликует отчет 2 ноября после закрытия американского рынка. Этот отчет отличается от предыдущих: здесь переплелось несколько ключевых факторов, поэтому ожидания и реальные результаты нужно внимательно разделить.
Сейчас консенсус-прогноз рынка — выручка около 113,3 млрд долларов и EPS примерно 1,98 доллара. В прошлом квартале Apple показала действительно сильные результаты: выручка составила 109,4 млрд долларов, увеличившись на 16% в годовом исчислении, а EPS достигла 2,02 доллара. Оба показателя превзошли ожидания, а валовая маржа и вовсе поднялась выше 50%. Но теперь, в Q4, рынок ожидает, что рост выручки замедлится примерно до 10%, и давление становится заметным.
Первое ключевое противоречие — искажение прогнозных моделей из-за смещения сроков выхода iPhone. Bank of America уже предупредил, что график запуска линейки iPhone 18 и складного Duo отличается от прошлогоднего, поэтому есть риск, что Уолл-стрит завышает прогноз выручки за Q4. Чтобы понять, насколько хорошо продается техника, нельзя смотреть только на поверхностные темпы роста: нужно учесть смещение сроков и оценить реальный спрос. Если фактические показатели лишь окажутся на уровне прогноза или даже будут снижены из-за разницы в сроках запуска, велика вероятность, что после публикации отчета акции сначала упадут.
Второе противоречие — критический уровень валовой маржи. В предыдущих кварталах рост цен на чипы памяти еще удавалось компенсировать запасами и возможностью влиять на цены, но теперь давление дошло и до Apple. Валовая маржа в 50,1% в прошлом квартале была временным пиком; сейчас рынок следит за тем, удастся ли в Q4 удержать ее в диапазоне 48–49%. Если из-за резкого подорожания памяти маржа заметно снизится, инвесторы могут отвернуться от акций, даже если выручка превзойдет ожидания. Apple уже повышала цены, но насколько это компенсирует рост затрат — решающим будет прогноз руководства, представленный на телефонной конференции по итогам отчета.
Третий момент — устойчивость сервисного бизнеса. Рынок ожидает, что выручка от услуг вырастет примерно на 14%. Это самая прибыльная часть бизнеса Apple и источник премии к оценке компании. Каким бы сильным ни был циклический характер аппаратного бизнеса, пока услуги сохраняют двузначный рост, фундамент компании останется крепким. Но если замедлится и рост сервисного направления, это будет означать, что даже самый стабильный источник денежных потоков страдает от ослабления потребительского спроса. Это куда тревожнее, чем если Apple продаст на несколько iPhone меньше.
Есть и еще один фактор, о котором не стоит забывать: это первая квартальная телефонная конференция после того, как должность CEO занял Джон Тернус. $AAPLB
Сейчас консенсус-прогноз рынка — выручка около 113,3 млрд долларов и EPS примерно 1,98 доллара. В прошлом квартале Apple показала действительно сильные результаты: выручка составила 109,4 млрд долларов, увеличившись на 16% в годовом исчислении, а EPS достигла 2,02 доллара. Оба показателя превзошли ожидания, а валовая маржа и вовсе поднялась выше 50%. Но теперь, в Q4, рынок ожидает, что рост выручки замедлится примерно до 10%, и давление становится заметным.
Первое ключевое противоречие — искажение прогнозных моделей из-за смещения сроков выхода iPhone. Bank of America уже предупредил, что график запуска линейки iPhone 18 и складного Duo отличается от прошлогоднего, поэтому есть риск, что Уолл-стрит завышает прогноз выручки за Q4. Чтобы понять, насколько хорошо продается техника, нельзя смотреть только на поверхностные темпы роста: нужно учесть смещение сроков и оценить реальный спрос. Если фактические показатели лишь окажутся на уровне прогноза или даже будут снижены из-за разницы в сроках запуска, велика вероятность, что после публикации отчета акции сначала упадут.
Второе противоречие — критический уровень валовой маржи. В предыдущих кварталах рост цен на чипы памяти еще удавалось компенсировать запасами и возможностью влиять на цены, но теперь давление дошло и до Apple. Валовая маржа в 50,1% в прошлом квартале была временным пиком; сейчас рынок следит за тем, удастся ли в Q4 удержать ее в диапазоне 48–49%. Если из-за резкого подорожания памяти маржа заметно снизится, инвесторы могут отвернуться от акций, даже если выручка превзойдет ожидания. Apple уже повышала цены, но насколько это компенсирует рост затрат — решающим будет прогноз руководства, представленный на телефонной конференции по итогам отчета.
Третий момент — устойчивость сервисного бизнеса. Рынок ожидает, что выручка от услуг вырастет примерно на 14%. Это самая прибыльная часть бизнеса Apple и источник премии к оценке компании. Каким бы сильным ни был циклический характер аппаратного бизнеса, пока услуги сохраняют двузначный рост, фундамент компании останется крепким. Но если замедлится и рост сервисного направления, это будет означать, что даже самый стабильный источник денежных потоков страдает от ослабления потребительского спроса. Это куда тревожнее, чем если Apple продаст на несколько iPhone меньше.
Есть и еще один фактор, о котором не стоит забывать: это первая квартальная телефонная конференция после того, как должность CEO занял Джон Тернус. $AAPLB