Вчера у меня было очень красивое объяснение: Binance приостановила вывод средств, монеты не вывести, цены оказались заблокированы, межбиржевой спред расширился.
Логика стройная, данные тоже её подтверждали — разброс в группе без открытия вывода был в 3 раза больше, чем в группе с открытым выводом. Объяснение было таким красивым, что мне хотелось сразу его опубликовать.
Но у красивых объяснений обычно есть изъян. Поэтому я придумал контрольную группу, которая могла бы его опровергнуть.
Бессрочные фьючерсы на те же активы.
Для бессрочных фьючерсов вывод не нужен. Позицию можно закрыть в любой момент, цена привязана к индексу и ставке финансирования, так что проблемы «не вывести» просто нет. Тот же актив, тот же момент времени, та же биржа-контрагент — единственная переменная: нужно ли выводить этот ценовой инструмент.
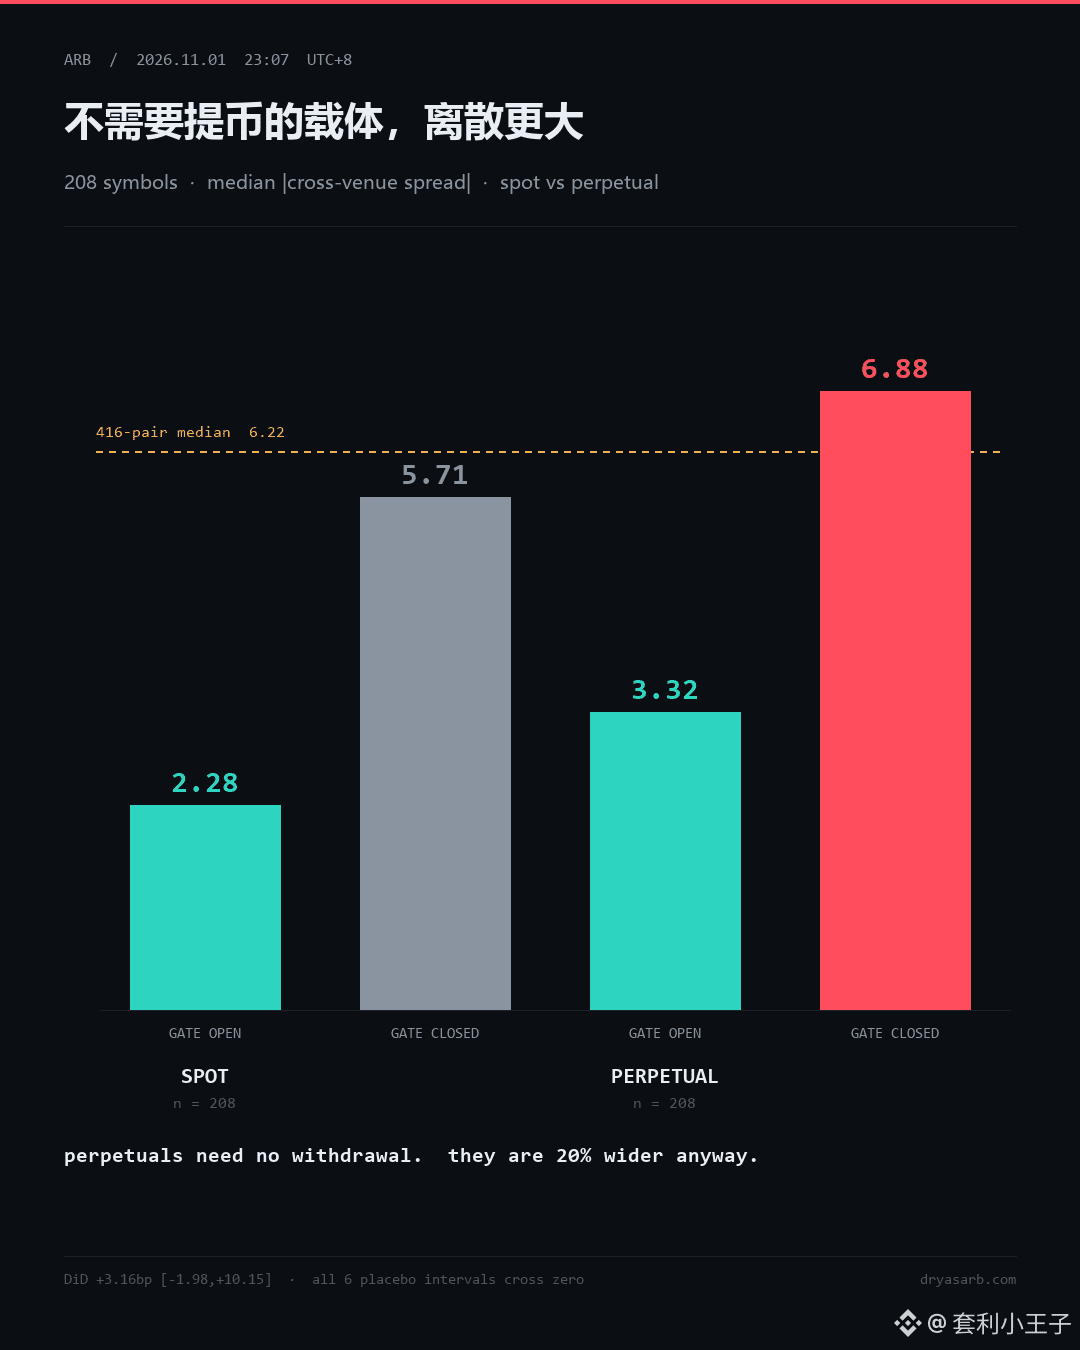
208 активов, для каждого посчитал спред спотовой и бессрочной цены.
Группа с открытым выводом: спот — 2,28 б.п., бессрочные фьючерсы — 3,32 б.п.
Группа без открытого вывода: спот — 5,71 б.п., бессрочные фьючерсы — 6,88 б.п.
Разброс у инструмента, для которого вывод не нужен, оказался больше.
Моё объяснение умерло на месте.
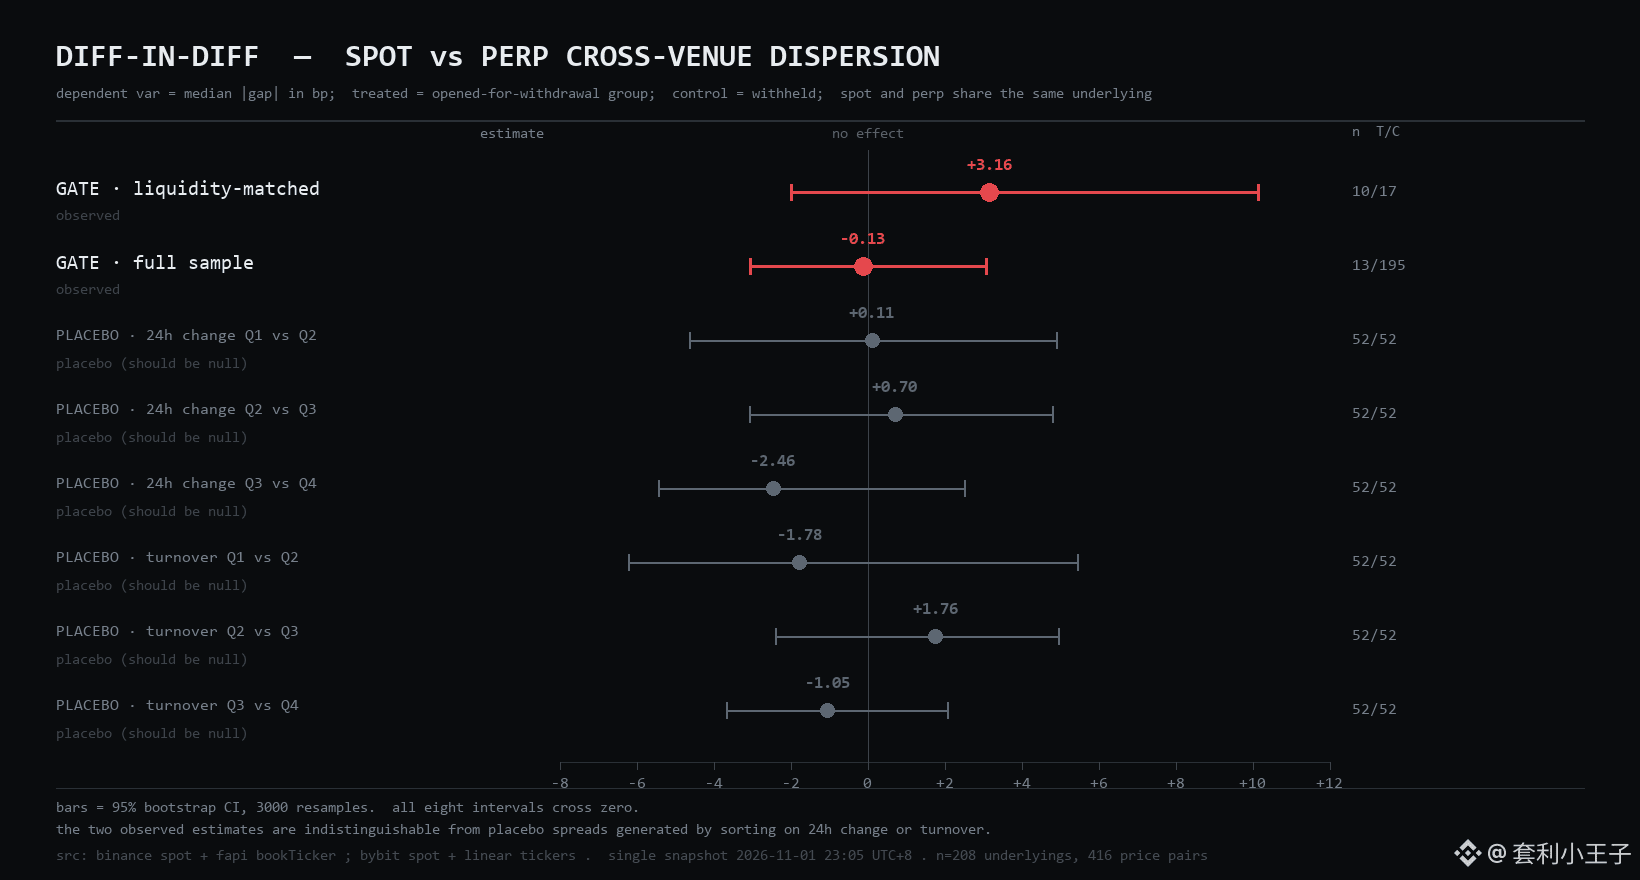
Затем я провёл DiD — взял разницу между избыточным разбросом спотовых цен и бессрочных фьючерсов. В подвыборке, соответствующей критериям, — +3,16 б.п., 95%-й интервал [−1,98, +10,15]. По всей выборке — −0,13 б.п., [−3,04, +3,08]. Оба интервала включают ноль.
И этого было мало. Я провёл ещё шесть плацебо-тестов: вместо группировки по доступности вывода использовал квартильные группы по росту цены и объёму торгов и провёл те же проверки. Все шесть интервалов включали ноль, диапазон значений — от −2,46 до +1,76.
«Эффект», который можно получить случайным разбиением на группы, того же порядка, что и при группировке по доступности вывода.
Итак, вывод таков: при таком размере выборки и таком дизайне невозможно выявить влияние права на вывод средств на цену.
Разброс — свойство актива, а не канала.
Логика стройная, данные тоже её подтверждали — разброс в группе без открытия вывода был в 3 раза больше, чем в группе с открытым выводом. Объяснение было таким красивым, что мне хотелось сразу его опубликовать.
Но у красивых объяснений обычно есть изъян. Поэтому я придумал контрольную группу, которая могла бы его опровергнуть.
Бессрочные фьючерсы на те же активы.
Для бессрочных фьючерсов вывод не нужен. Позицию можно закрыть в любой момент, цена привязана к индексу и ставке финансирования, так что проблемы «не вывести» просто нет. Тот же актив, тот же момент времени, та же биржа-контрагент — единственная переменная: нужно ли выводить этот ценовой инструмент.
208 активов, для каждого посчитал спред спотовой и бессрочной цены.
Группа с открытым выводом: спот — 2,28 б.п., бессрочные фьючерсы — 3,32 б.п.
Группа без открытого вывода: спот — 5,71 б.п., бессрочные фьючерсы — 6,88 б.п.
Разброс у инструмента, для которого вывод не нужен, оказался больше.
Моё объяснение умерло на месте.
Затем я провёл DiD — взял разницу между избыточным разбросом спотовых цен и бессрочных фьючерсов. В подвыборке, соответствующей критериям, — +3,16 б.п., 95%-й интервал [−1,98, +10,15]. По всей выборке — −0,13 б.п., [−3,04, +3,08]. Оба интервала включают ноль.
И этого было мало. Я провёл ещё шесть плацебо-тестов: вместо группировки по доступности вывода использовал квартильные группы по росту цены и объёму торгов и провёл те же проверки. Все шесть интервалов включали ноль, диапазон значений — от −2,46 до +1,76.
«Эффект», который можно получить случайным разбиением на группы, того же порядка, что и при группировке по доступности вывода.
Итак, вывод таков: при таком размере выборки и таком дизайне невозможно выявить влияние права на вывод средств на цену.
Разброс — свойство актива, а не канала.