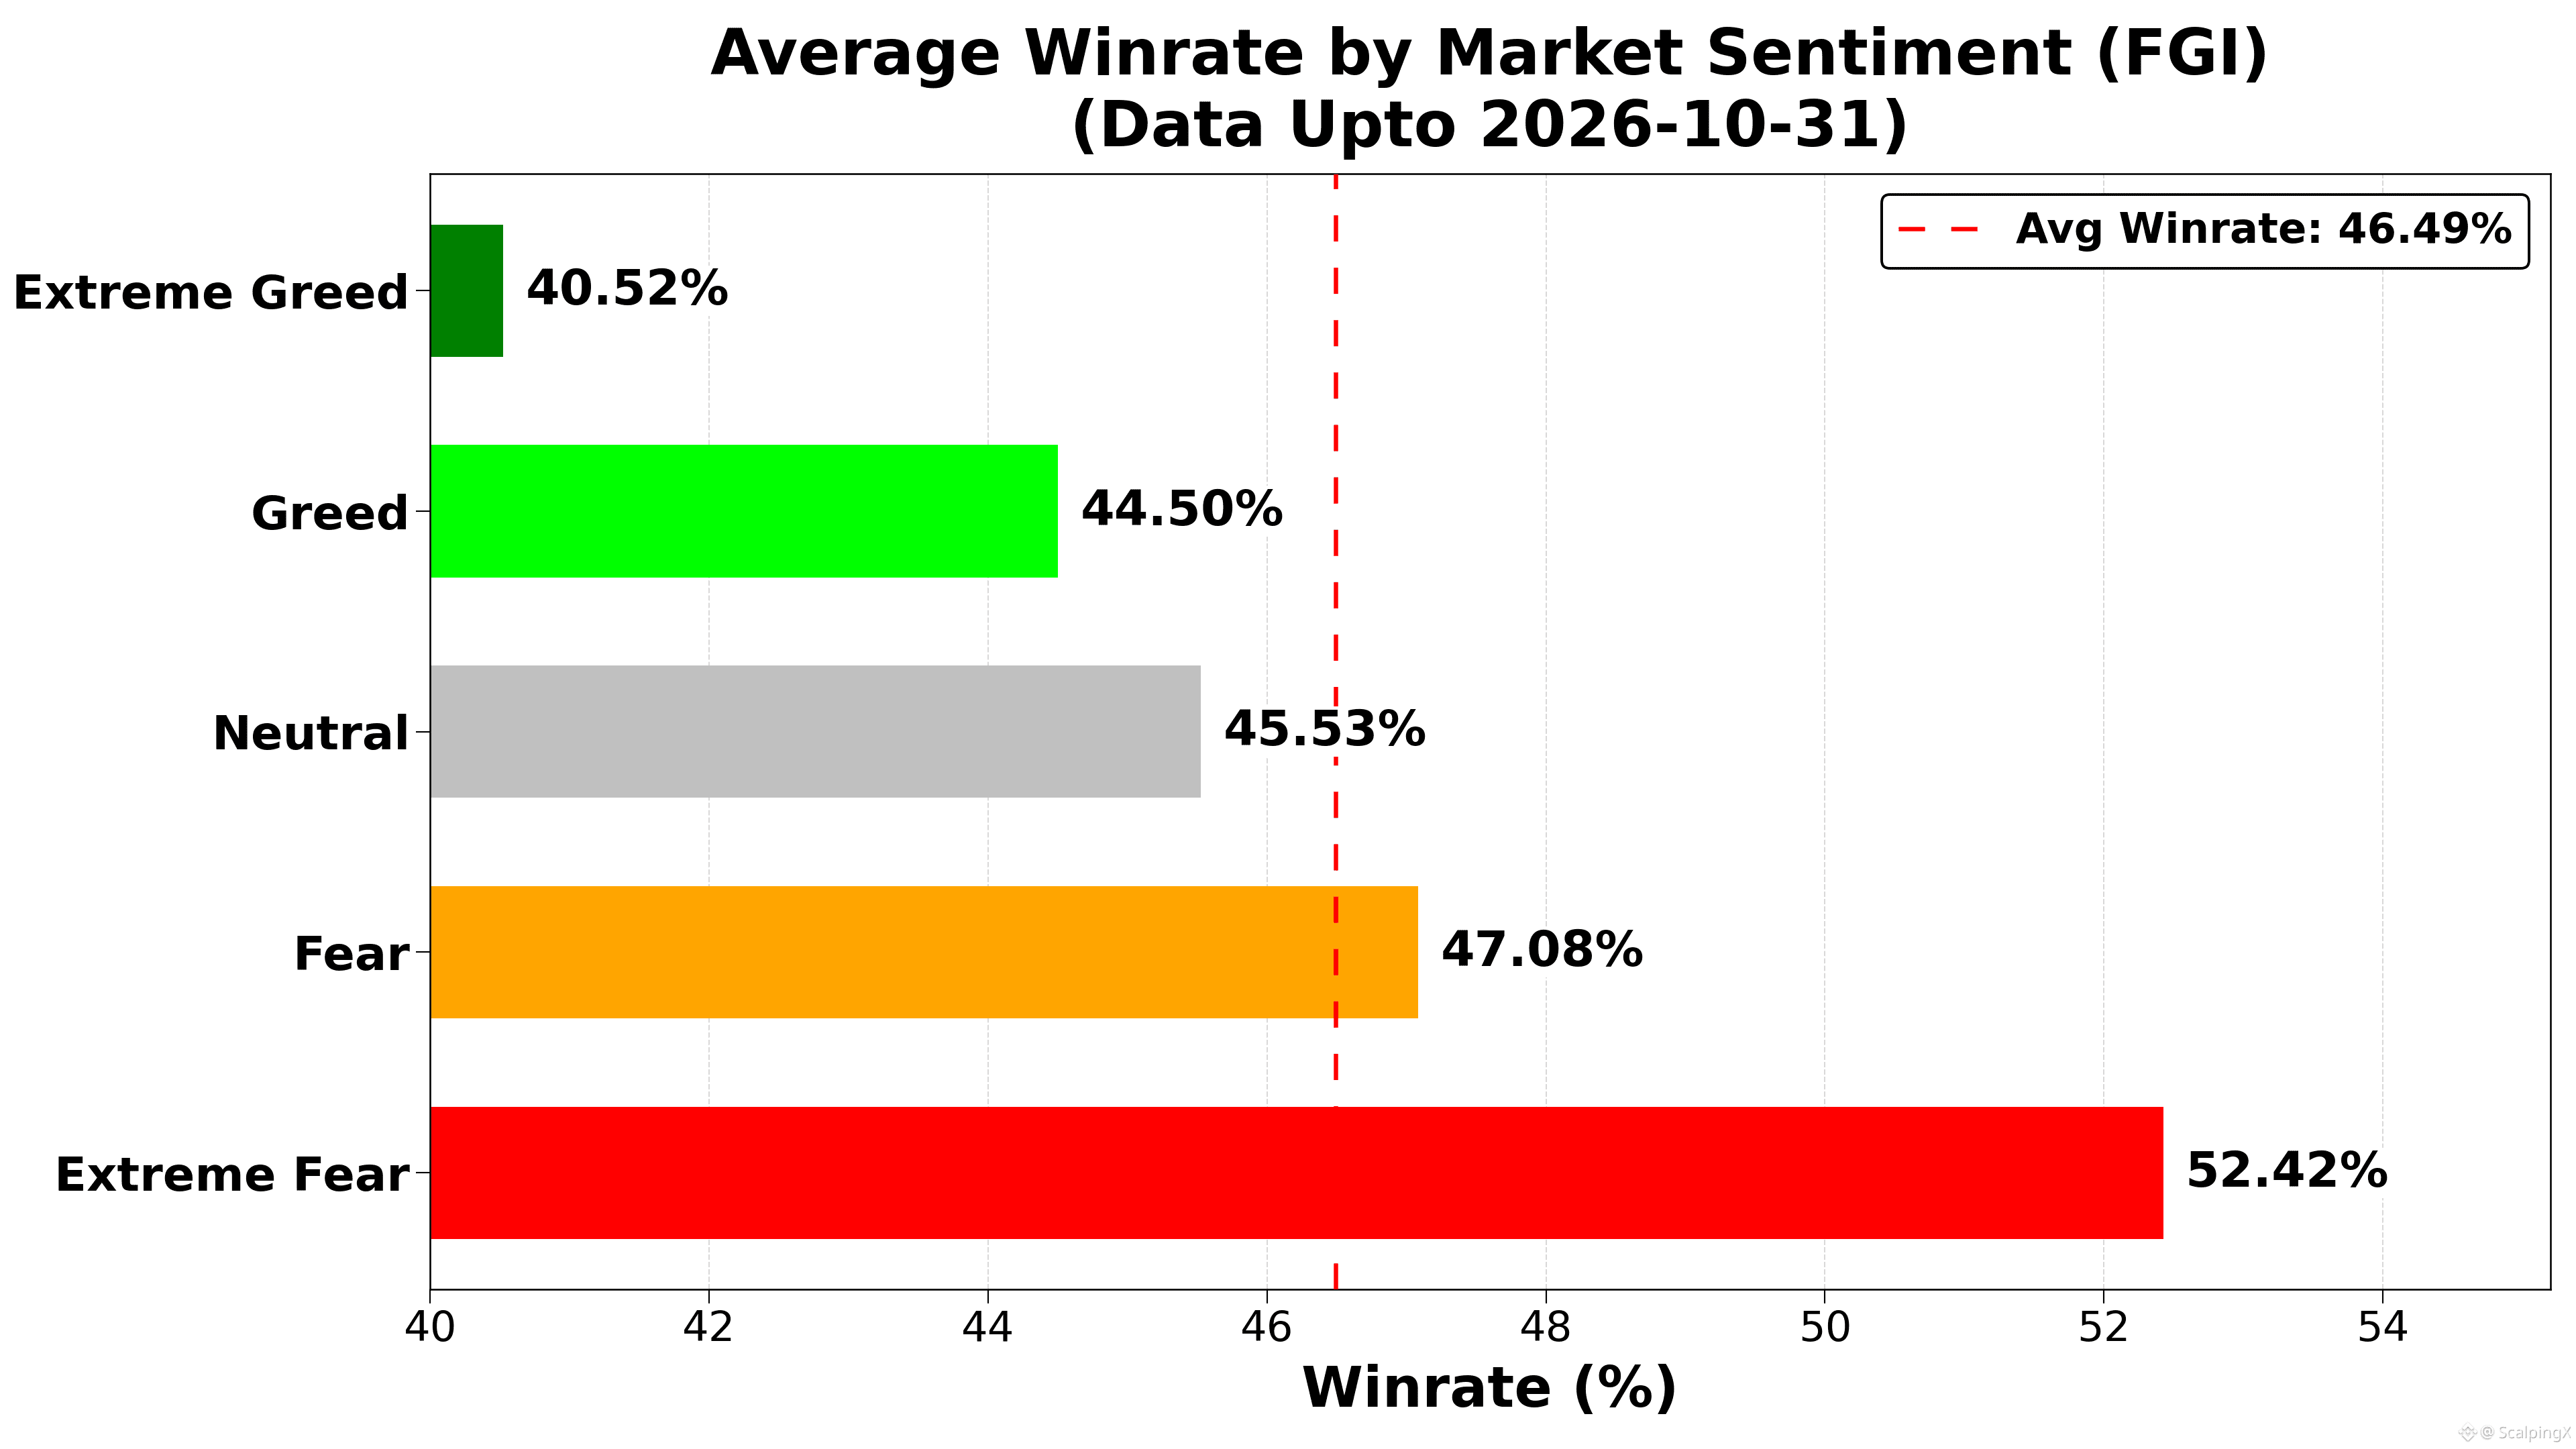
📊 ОТЧЕТ О ТОРГОВЫХ РЕЗУЛЬТАТАХ И ИНДЕКСЕ СТРАХА И ЖАДНОСТИ (FGI) — ОБНОВЛЕНО 31/10/2026
За 851 день наблюдений корреляция между FGI и дневной долей выигрышных сделок составляет r ≈ -0.293 и практически не изменилась с обновления от 24/10/2026. Связь остается отрицательной, и имеющихся данных недостаточно, чтобы использовать FGI как самостоятельный сигнал для входа.
В выборке торговые результаты, как правило, хуже в периоды жадности, особенно крайней. FGI может служить контекстом для оценки риска, однако эта корреляция не доказывает наличие прогностической способности или причинно-следственной связи.
Ниже указаны средняя дневная доля выигрышных сделок (WR), теоретическое соотношение риска и доходности для безубыточности (R) и количество дней (n) для каждого диапазона настроений. R выражен через риск и не учитывает комиссии и проскальзывание:
🤑 Крайняя жадность (≥80): WR 40.5% • R=1:1.47 • n=25
😌 Жадность (60–<80): WR 44.5% • R=1:1.25 • n=267
😐 Нейтральные настроения (40–<60): WR 45.5% • R=1:1.20 • n=171
😰 Страх (20–<40): WR 47.1% • R=1:1.12 • n=273
😱 Крайний страх (<20): WR 52.4% • R=1:0.91 • n=115
Доля дней, в которые дневная доля выигрышных сделок превышала общее среднее значение 46.49%, для каждого диапазона настроений:
🤑 Крайняя жадность: 8.0%
😌 Жадность: 34.1%
😐 Нейтральные настроения: 39.8%
😰 Страх: 55.7%
😱 Крайний страх: 67.8%
➤ Эти статистические данные показывают связь между долей выигрышных сделок и значением R, необходимым для безубыточности.
📈 При более высоких значениях FGI историческая доля выигрышных сделок ниже, что подразумевает более высокое теоретическое значение R для безубыточности. Однако установка более отдаленных целей по прибыли также может изменить саму долю выигрышных сделок.
📉 При более низких значениях FGI историческая доля выигрышных сделок выше, что подразумевает более низкое теоретическое значение R для безубыточности. Само по себе это не доказывает, что снижение целей по прибыли ускорит оборот капитала или улучшит результаты.
#TradingStatistics $INIT $ETC $DOT