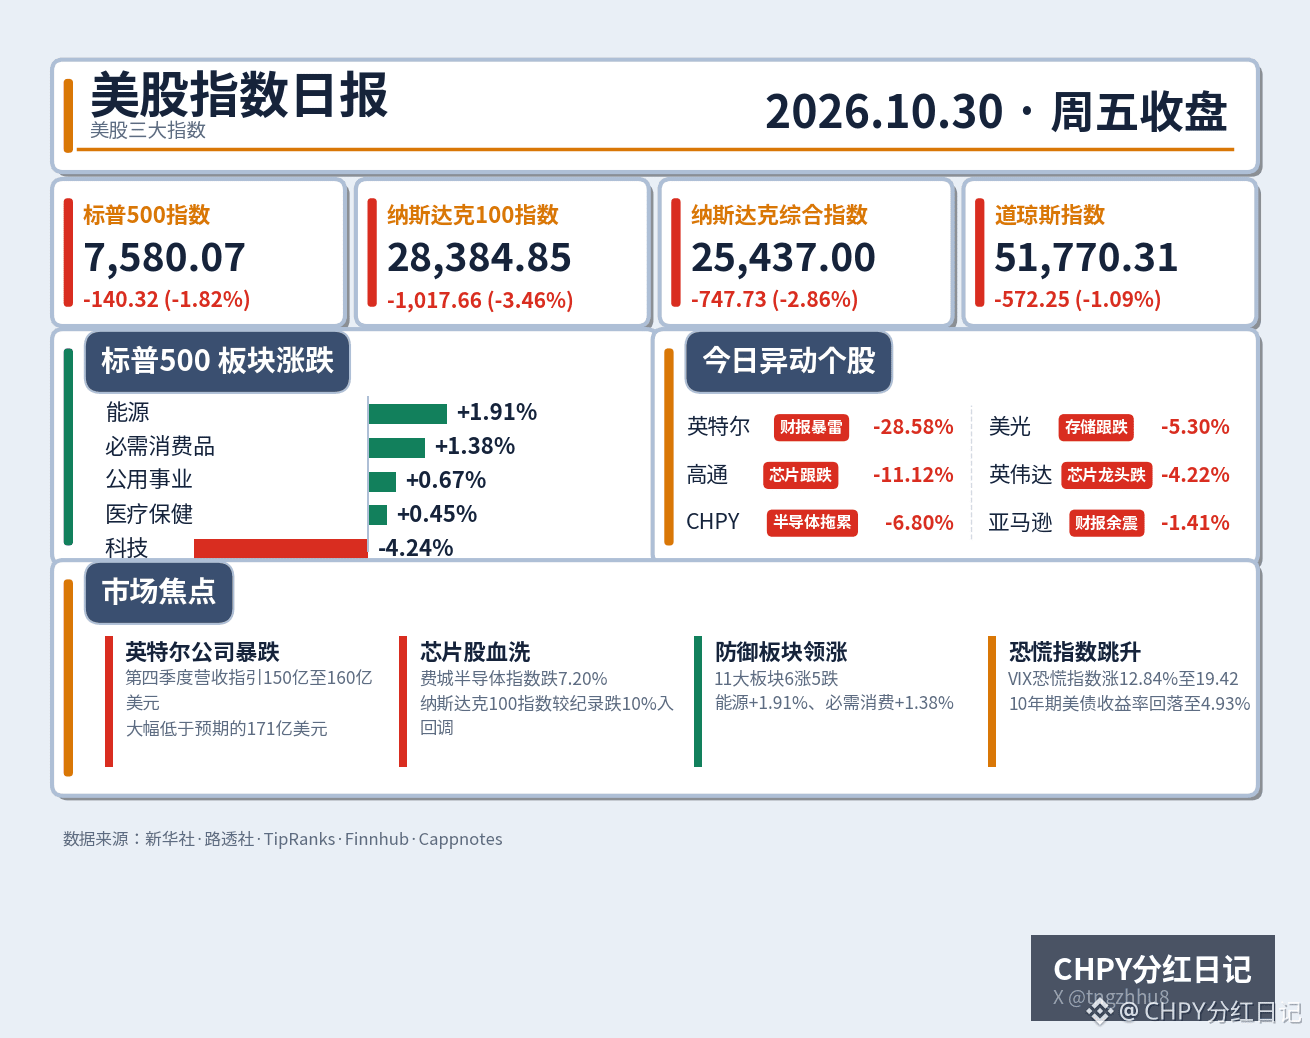
Индекс S&P 500 упал на 1,82%, до 7 580,07 пункта, индекс Доу-Джонса — на 1,09%, до 51 770,31 пункта, сводный индекс Nasdaq — на 2,86%, до 25 437,00 пункта, а индекс Nasdaq 100 — на 3,46%, до 28 384,85 пункта. Все четыре индекса завершили торги снижением. Индекс S&P 500 показал худший однодневный результат с июня, сводный индекс Nasdaq — самое сильное однодневное падение с 5 июня, а Nasdaq 100 отступил на 10% от рекордного уровня, войдя в третью коррекцию в этом году.
Спусковым крючком стала компания Intel: прогноз выручки за четвертый квартал составил 15–16 млрд долларов — значительно ниже ожидавшихся 17,1 млрд долларов. Акции рухнули на 28,58%, показав худший однодневный результат за 52 года. Акции производителей микросхем тоже оказались под ударом: индекс полупроводников Филадельфийской биржи упал на 7,20%, Qualcomm — на 11,12%, Micron — на 5,30%, Nvidia — на 4,22%. Даже акции Amazon снова снизились — на 1,41%.
Это было не просто однодневное падение настроений — в пятницу подвели итоги всей недели. В четверг после публикации отчетности акции Alphabet рухнули на 12,64%, рыночная капитализация компании сократилась примерно на 500 млрд долларов, а свободный денежный поток ушел в минус на 9,07 млрд долларов — это стало первым сигналом тревоги. В пятницу эстафету приняла Intel, словно сообщив рынку: даже производители микросхем уже не справляются с затратами на искусственный интеллект. За неделю индекс S&P 500 снизился на 0,58%, сводный индекс Nasdaq — на 2%, индекс Доу-Джонса — на 0,85%; все три индекса падали третью неделю подряд. По итогам октября индекс S&P 500 потерял 0,94%, сводный индекс Nasdaq — 5,3%, и только индекс Доу-Джонса вырос — на 1,7%.
Деньги не ушли с рынка полностью, а просто переместились в другие активы. Из 11 секторов индекса S&P 500 шесть выросли, пять снизились. Лидерами стали энергетический сектор (+1,91%) и сектор товаров первой необходимости (+1,38%); также выросли акции компаний здравоохранения, коммунальных услуг, недвижимости и сырьевого сектора. Хуже всего пришлось технологическому сектору — он упал на 4,24%; промышленный сектор снизился на 1,57%. Индекс страха VIX вырос на 12,84%, до 19,42, а внутри дня достигал 23,93. Доходность 10-летних казначейских облигаций США опустилась на 6 базисных пунктов, до 4,93%. Это типичная картина ухода от риска: страх есть, но до панического бегства пока далеко.
CHPY тоже досталось: позиции в полупроводниковых компаниях потянули фонд вниз, и торги завершились на отметке 56,71 доллара, что на 6,80% ниже. Но важно различать две вещи: упала оценка активов, а не сами дивиденды — выплата за эту неделю поступила в обычном порядке, график дивидендных выплат не изменился. Изменилась рыночная оценка вложений в полупроводниковые компании.
Настоящее испытание предстоит в следующий понедельник: Apple последней опубликует финансовую отчетность. Если компания тоже представит результаты в духе «много тратим, медленно получаем отдачу», коррекция Nasdaq 100 еще не достигнет дна; если же Apple удержит позиции, перепроданные акции производителей микросхем могут в любой момент резко отскочить. Приближаются и промежуточные выборы в США 3 ноября, а перед выборами рынок больше всего опасается неопределенности. Речь не о крахе веры в искусственный интеллект, а о том, что оценка компаний заставляет технологических гигантов предъявить доказательства в виде денежных потоков. Пока они этого не сделают, с покупками акций производителей микросхем на пике лучше повременить; деньги, перетекшие в защитные сектора, в ближайшее время не спешат возвращаться.
#美股 #Индекс Nasdaq 100
Спусковым крючком стала компания Intel: прогноз выручки за четвертый квартал составил 15–16 млрд долларов — значительно ниже ожидавшихся 17,1 млрд долларов. Акции рухнули на 28,58%, показав худший однодневный результат за 52 года. Акции производителей микросхем тоже оказались под ударом: индекс полупроводников Филадельфийской биржи упал на 7,20%, Qualcomm — на 11,12%, Micron — на 5,30%, Nvidia — на 4,22%. Даже акции Amazon снова снизились — на 1,41%.
Это было не просто однодневное падение настроений — в пятницу подвели итоги всей недели. В четверг после публикации отчетности акции Alphabet рухнули на 12,64%, рыночная капитализация компании сократилась примерно на 500 млрд долларов, а свободный денежный поток ушел в минус на 9,07 млрд долларов — это стало первым сигналом тревоги. В пятницу эстафету приняла Intel, словно сообщив рынку: даже производители микросхем уже не справляются с затратами на искусственный интеллект. За неделю индекс S&P 500 снизился на 0,58%, сводный индекс Nasdaq — на 2%, индекс Доу-Джонса — на 0,85%; все три индекса падали третью неделю подряд. По итогам октября индекс S&P 500 потерял 0,94%, сводный индекс Nasdaq — 5,3%, и только индекс Доу-Джонса вырос — на 1,7%.
Деньги не ушли с рынка полностью, а просто переместились в другие активы. Из 11 секторов индекса S&P 500 шесть выросли, пять снизились. Лидерами стали энергетический сектор (+1,91%) и сектор товаров первой необходимости (+1,38%); также выросли акции компаний здравоохранения, коммунальных услуг, недвижимости и сырьевого сектора. Хуже всего пришлось технологическому сектору — он упал на 4,24%; промышленный сектор снизился на 1,57%. Индекс страха VIX вырос на 12,84%, до 19,42, а внутри дня достигал 23,93. Доходность 10-летних казначейских облигаций США опустилась на 6 базисных пунктов, до 4,93%. Это типичная картина ухода от риска: страх есть, но до панического бегства пока далеко.
CHPY тоже досталось: позиции в полупроводниковых компаниях потянули фонд вниз, и торги завершились на отметке 56,71 доллара, что на 6,80% ниже. Но важно различать две вещи: упала оценка активов, а не сами дивиденды — выплата за эту неделю поступила в обычном порядке, график дивидендных выплат не изменился. Изменилась рыночная оценка вложений в полупроводниковые компании.
Настоящее испытание предстоит в следующий понедельник: Apple последней опубликует финансовую отчетность. Если компания тоже представит результаты в духе «много тратим, медленно получаем отдачу», коррекция Nasdaq 100 еще не достигнет дна; если же Apple удержит позиции, перепроданные акции производителей микросхем могут в любой момент резко отскочить. Приближаются и промежуточные выборы в США 3 ноября, а перед выборами рынок больше всего опасается неопределенности. Речь не о крахе веры в искусственный интеллект, а о том, что оценка компаний заставляет технологических гигантов предъявить доказательства в виде денежных потоков. Пока они этого не сделают, с покупками акций производителей микросхем на пике лучше повременить; деньги, перетекшие в защитные сектора, в ближайшее время не спешат возвращаться.
#美股 #Индекс Nasdaq 100