

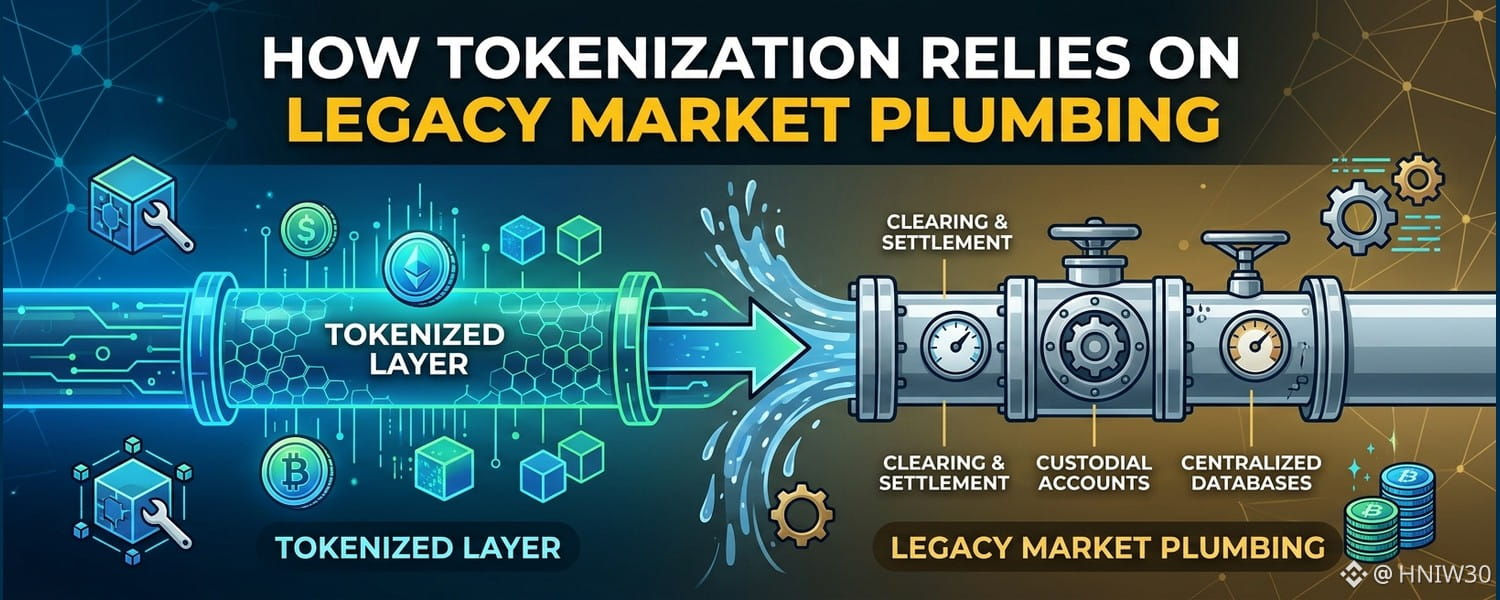
Токенизацию часто представляют как полную замену устаревших систем клиринга и расчётов, однако реальное устройство рыночной инфраструктуры выявляет глубокую структурную взаимозависимость. Традиционные посттрейдинговые системы продолжают обрабатывать юридические права, лежащие в основе цифровых представлений активов реального мира. По мере того как учреждения внедряют распределённые реестры, интеграция с существующими операционными сетями остаётся неизбежной.
Институциональное устройство рынков акций опирается на акции, учитываемые на имя номинального держателя у кастодианов и брокеров-дилеров. Бенефициарные владельцы не взаимодействуют напрямую с реестрами компаний, что создаёт сложный операционный уровень для обмена сообщениями и проведения корпоративных действий. В 2026 финансовом году Broadridge обработала сообщения по более чем одному миллиарду позиций в акциях, что подчёркивает масштабы инфраструктуры, необходимой для координации корпоративного управления.
Современные токенизированные ценные бумаги отражают эту гибридную реальность, а не существующую исключительно в блокчейне экосистему. Согласно отраслевым данным, около девяноста процентов токенизированных акций структурированы как долговые расписки, обеспеченные акциями на традиционных кастодиальных счетах. Когда эмитенты цифровых активов организуют голосование акционеров для владельцев токенов, они агрегируют их предпочтения и реализуют их через традиционных посредников, таких как Broadridge.
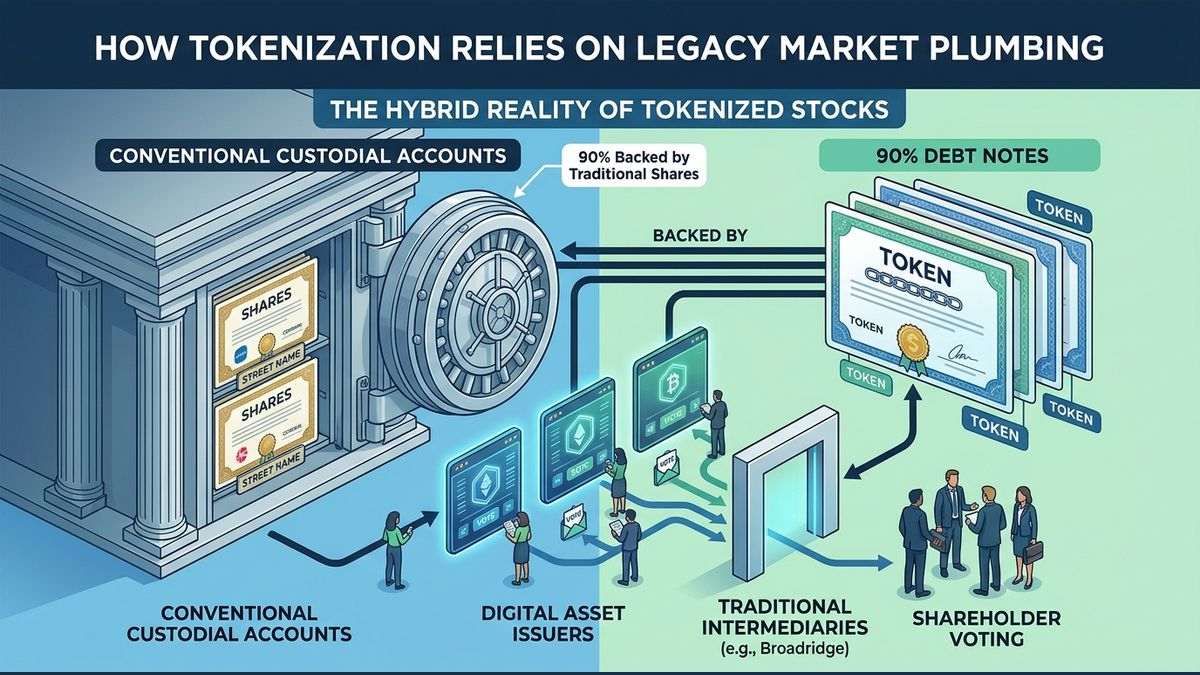
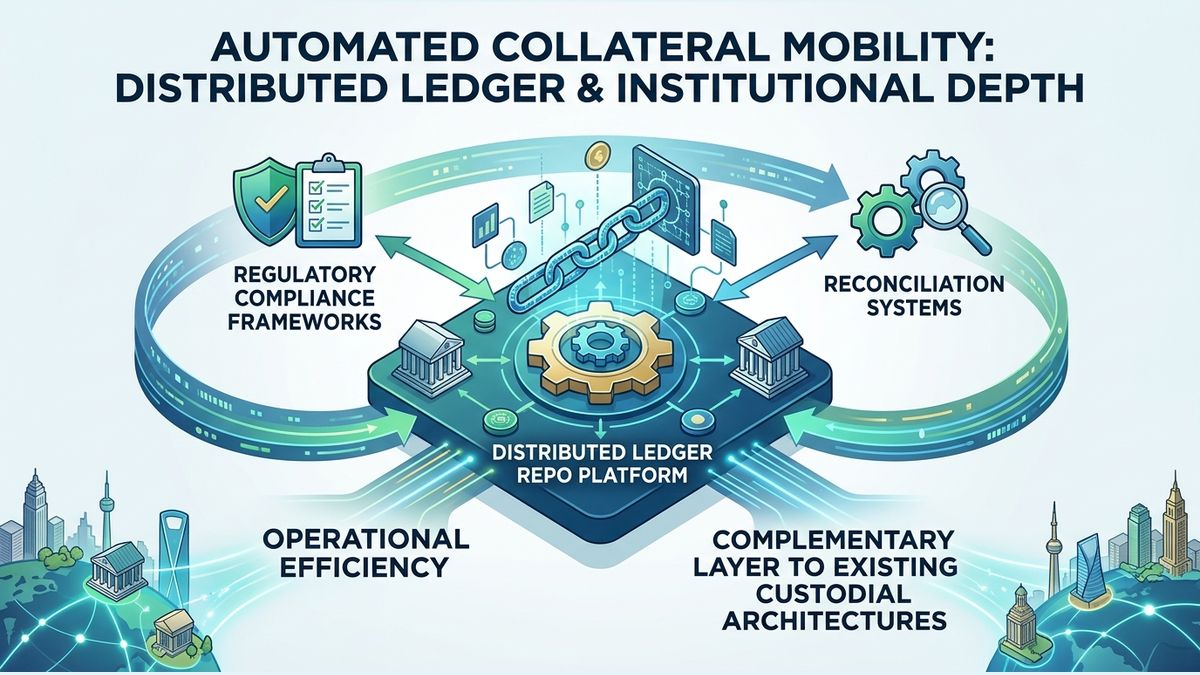
Эта структурная связь показывает, что токенизация не вытесняет устоявшиеся механизмы клиринга немедленно. Вместо этого финансовые учреждения работают в параллельной среде, где книги учета, записи и обеспечение должны согласовываться между распределенными реестрами и централизованными базами данных. Broadridge адаптировалась к этим изменениям, запустив платформу репо на базе распределенного реестра, которая в сентябре обрабатывала токенизированное обеспечение примерно на 360 миллиардов долларов в день.
Репо на базе распределенного реестра показывает, как глубина институционального рынка формируется благодаря операционной эффективности, а не устранению посредников. Платформа обеспечивает автоматизированное перемещение обеспечения, сохраняя при этом соблюдение нормативных требований и механизмы сверки. Broadridge расширяет эти возможности с помощью своей инфраструктуры DLX, подтверждая, что институциональные распределенные реестры функционируют как дополнительные уровни в рамках существующей кастодиальной архитектуры.
Помимо токенизации, поставщики институциональной инфраструктуры внедряют искусственный интеллект для обработки исключений и расследования сбоев при проведении сделок. Эти автоматизированные инструменты не устраняют потребность в централизованных процессинговых организациях, а снижают трение в устаревших рабочих процессах. Для участников рынка с большими объемами операций непрерывность работы и соответствие нормативным требованиям остаются главными ограничениями при внедрении новых технологий расчетов.
По мере того как токенизированные активы выходят на международные площадки, базовое обеспечение по-прежнему остается в национальных кастодиальных сетях. Это приводит к резкому увеличению числа отдельных позиций владения, требующих администрирования. Глубина рынка как в протоколах, изначально созданных для криптоактивов, так и на институциональных площадках будет зависеть от того, насколько эффективно посредники управляют синхронизацией между токенами в блокчейне и лежащими в их основе внецепочечными активами.