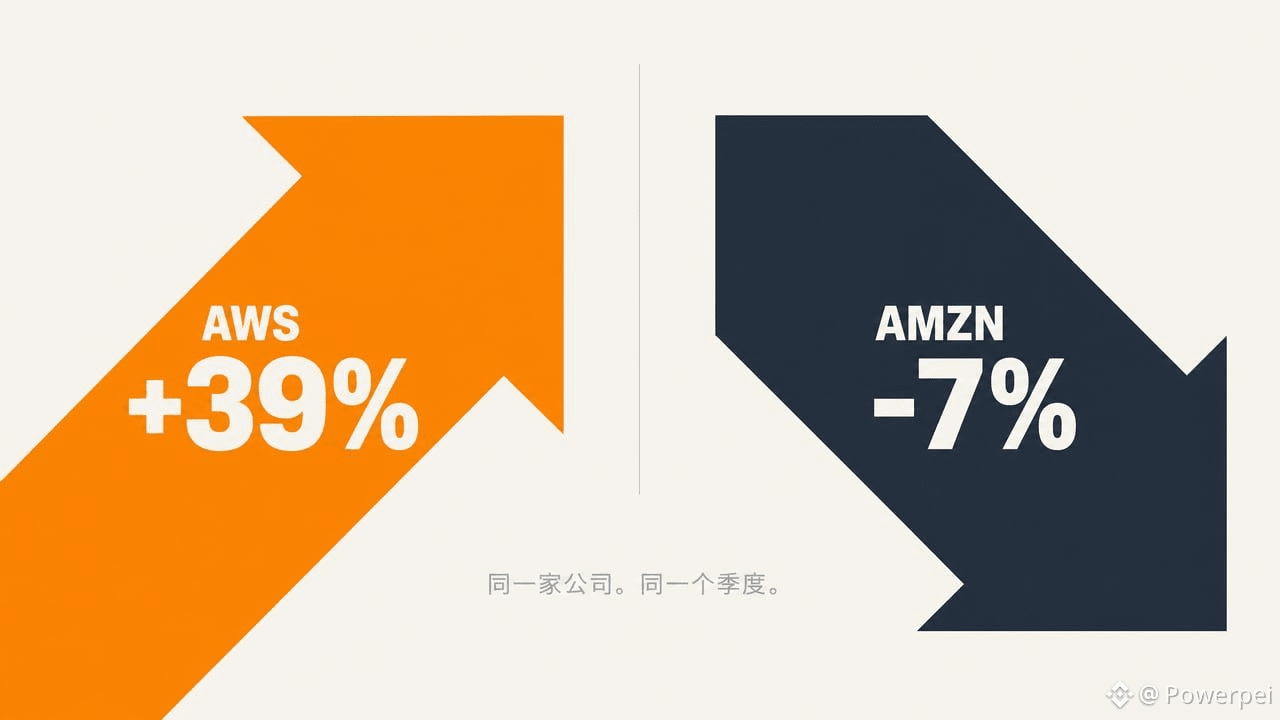

Amazon после закрытия торгов упал на 7%
Днём раньше Alphabet упал на 13%
Вывод тот же: ИИ обходится слишком дорого
Но, изучая отчётность, я обратил внимание на другую строку
В этом квартале Meta и OpenAI заключили контракты с AWS
Те, кто создаёт ИИ, всё быстрее закупают вычислительные мощности
Фондовый рынок распродаёт компании, которые их предоставляют
У этих двух групп разный горизонт планирования
Рынок смотрит на квартал, клиенты — на 2027 год
——
AWS: 46 млрд, +39% — самый быстрый рост почти за пять лет
Рентабельность — 13,9%, рекордный максимум
Компания тратит 220 млрд в год на капзатраты, а рентабельность всё равно бьёт рекорды
Деньги вложены — и уже возвращаются
Для сравнения — Alphabet
Google Cloud удвоился, но доходы от поисковой рекламы выросли лишь на 10,5%, а прибыль упала на 25%
Google тратит деньги на создание ИИ, а ИИ подтачивает его самый прибыльный бизнес
У Amazon всё гораздо проще
Это просто арендодатель. Арендаторы расширяют аренду, и основной бизнес самого арендодателя им не угрожает
Пока что в цене акций эта разница не отражена
——
Свободный денежный поток: −42,4 млрд. Джасси заявил, что капзатраты в 2027 году будут «значительно выше»
Давление есть
Рынок требует увидеть возврат денежного потока — это вполне разумно
Но перелом бывает двух типов
Спрос достиг пика, деньги потрачены, а платить никто не хочет — вот это действительно проблема
Спрос ускоряется, контракты подписываются, просто нужно время, чтобы денежный поток стал положительным, — это совсем другое
Рост AWS на 39%, контракты с крупнейшими клиентами, рекордная рентабельность
Всё это указывает на второй вариант
Кто точнее оценивает ситуацию — фондовый рынок или клиенты AWS? Одной из сторон придётся пересмотреть свою позицию.
Если в следующем квартале рост AWS опустится ниже 30%, я откажусь от всех своих выводов
Данные взяты из официальной отчётности и не являются инвестиционной рекомендацией. DYOR.
#美股财报季