

Я уже 3 часа не отрываю глаз от CME FedWatch... и, честно говоря, думаю, что мы совершенно неверно анализируем макроликвидность. 🤔
Не знаю, только ли мне так кажется, но каждый раз, когда вероятность изменения ставки сдвигается хотя бы на 5%, все в Twitter спешат объявить вершину или дно цены $BTC. Но наблюдение за глубиной стакана заявок в реальном времени заставляет меня усомниться во всём консенсусе.
Вот как на самом деле работает этот механизм, скрытый от глаз:
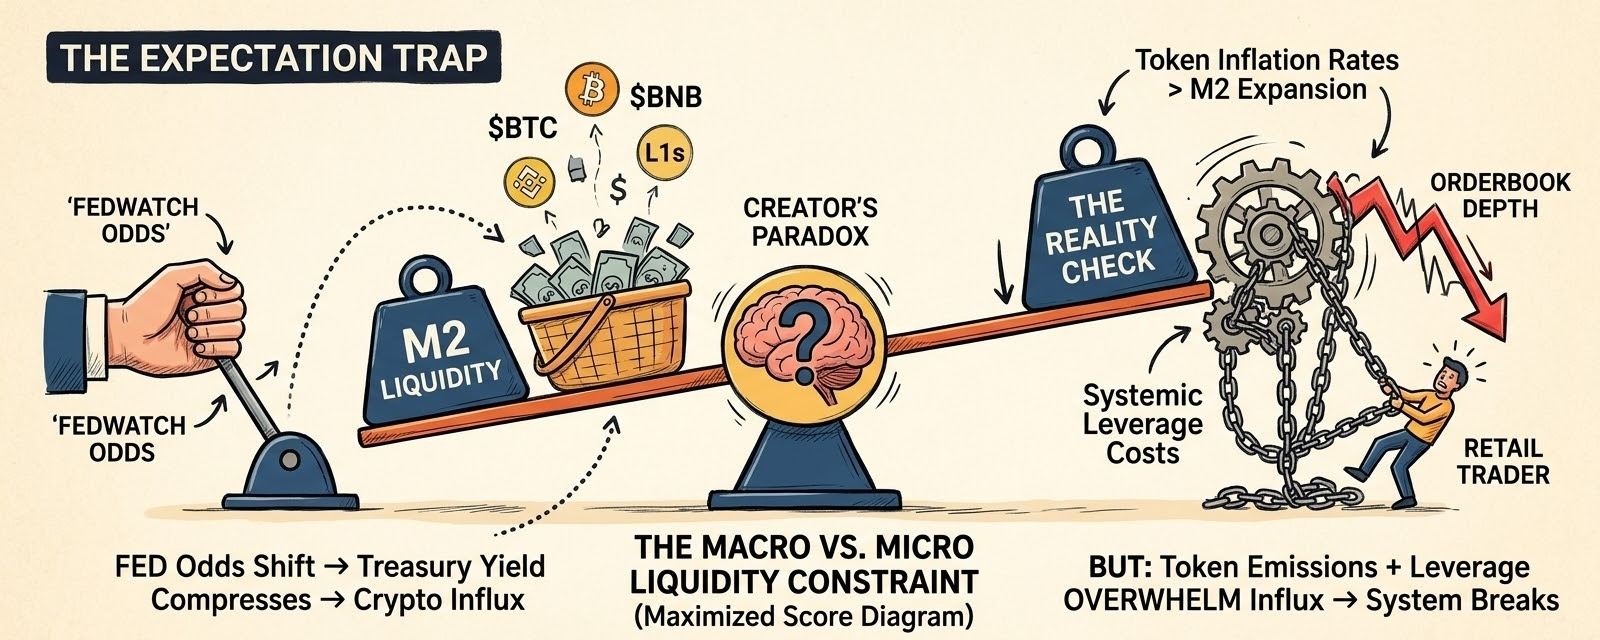
Колебания вероятностей FedWatch не подталкивают розничных инвесторов к спотовым покупкам — они запускают программную ротацию доходности. Сейчас безрисковая доходность казначейских облигаций (3,75%–4,00%) действует как гигантский вакуум ликвидности.
Институции не вкладываются в криптовалюты только потому, что вероятность снижения ставки растёт. Капитал остаётся в казначейских облигациях, пока вероятность снижения ставки не пересечёт строгий экономический порог, при котором безрисковая доходность казначейских облигаций < премия за ожидаемую волатильность криптовалют.
Только после преодоления этого порога запускается цепная реакция: снижение доходности казначейских облигаций ➔ вынужденный переток капитала ➔ увеличение глубины стаканов по крупным активам, таким как $BNB и ведущие L1-сети. 💡
Но вот суровое экономическое ограничение, которое не даёт мне покоя... 📉
Вся система рушится, если уровень инфляции токенов + стоимость системного кредитного плеча > глобального чистого прироста M2.
Дайте этому немного уложиться.
Если макроликвидность растёт благодаря снижению ставок, но графики эмиссии отдельных криптотокенов и структурные издержки кредитного плеча поглощают этот капитал быстрее, чем он поступает, снижение ставок абсолютно ничего не меняет. Более того, если безрисковые ставки падают, а системное кредитное плечо в крипте уже достигло предела, снижение ставок не запускает бычье ралли — оно приводит к катастрофическому провалу глубины стаканов и принудительной ликвидации позиций. 🚨
Погодите... вообще-то, здесь возникает головокружительное противоречие:
Мы все активно закладываем в цены снижение ставок ФРС как главный бычий катализатор, но сам факт снижения ставок подтверждает фундаментальную слабость экономики — а это традиционно вынуждает фонды сначала сокращать позиции в рискованных активах и лишь потом вкладывать новый капитал.
Так мы действительно занимаем позиции перед настоящей волной ликвидности... или просто заранее отыгрываем удобный для себя нарратив, сидя прямо в ловушке ликвидности?
Я пытаюсь разобраться, как это увязать с четвёртым кварталом. В этой картине что-то фундаментально не сходится. 🧠
#FedWatch #FOMC #Write2Earn #CryptoMacro
Отказ от ответственности: это не финансовая рекомендация. Всегда проводите собственное исследование.#FedWatch