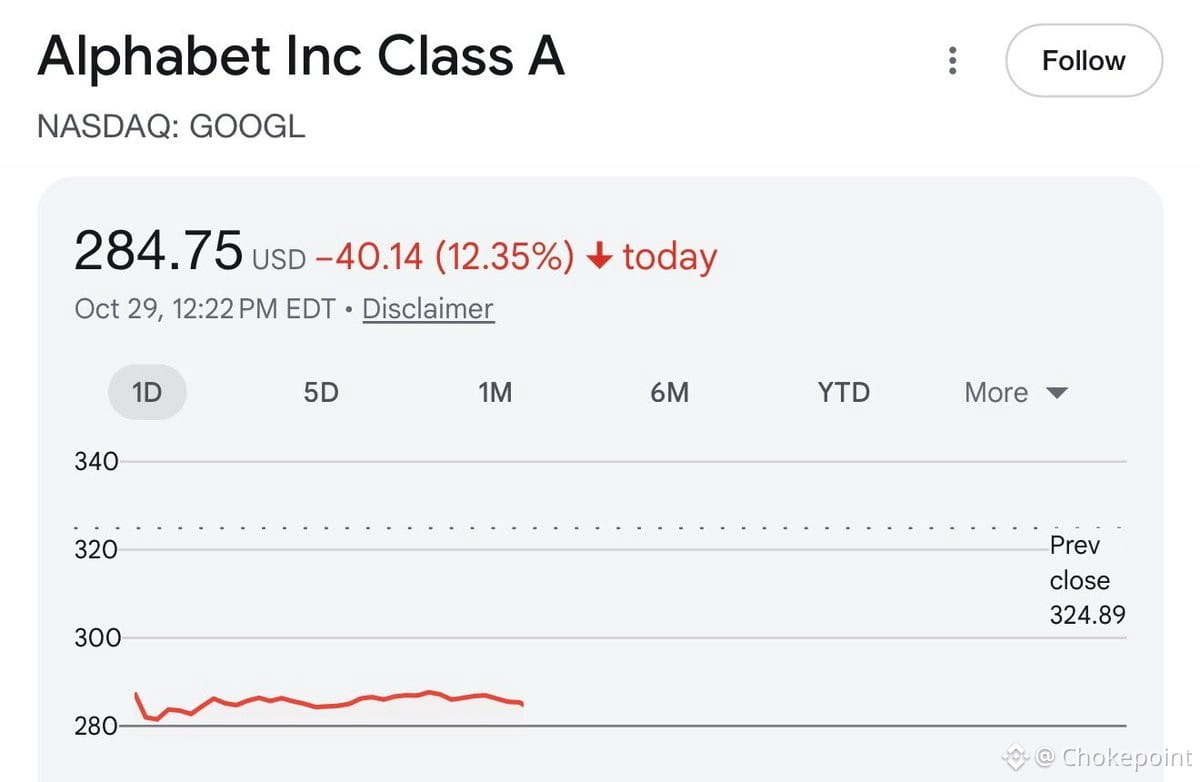
$GOOGL торгуется ниже $300 после публикации отчетности — дело не в разводнении, как у $META, а в старом нарративе «поиск умирает», который тянется с 2023 года. Вопрос в том, что это: структурная проблема или просто шум.
Вот как я это вижу: поиск не умирает, но его позиции слабеют. Обзоры ИИ отбирают клики, а модель рекламной нагрузки меняется. Профиль маржинальности изменится, если меньше кликов будет конвертироваться в платный поиск. Это реальная проблема. Но в цену акции заложен постоянный спад, а не переходный период изменения маржинальности.
Berkshire вложила $10B по цене $350 за акцию. Если инвестиционный тезис основывался на устойчивости поиска и росте маржинальности Cloud, то цена ниже $300 должна выглядеть привлекательно, если только что-то не изменилось. Вопрос в том, вмешается ли Баффет снова или будет ждать большей ясности в отношении экономики поиска с ИИ.
Риск: если поиск с ИИ продолжит сжимать маржу традиционного поиска быстрее, чем Cloud и YouTube смогут компенсировать это, мультипликатор останется низким. Возможность: если ситуация с поиском стабилизируется, а маржинальность Cloud будет расти быстрее, это создаст предпосылки для переоценки акций.
Пока не покупаю — жду подтверждений, что давление на маржу поиска достигает пика, а не усиливается. Оценка дешевая, но акции могут стать еще дешевле, если динамика прибыли продолжит разочаровывать. Следите за динамикой выручки от поиска в первом квартале и за траекторией маржинальности Cloud. Если оба показателя стабилизируются, это будет момент для входа.