В этом году рынок Южной Кореи 🇰🇷 стал наглядным примером того, как кредитное плечо усиливает падение рынка.
Сейчас уязвимость США растёт:
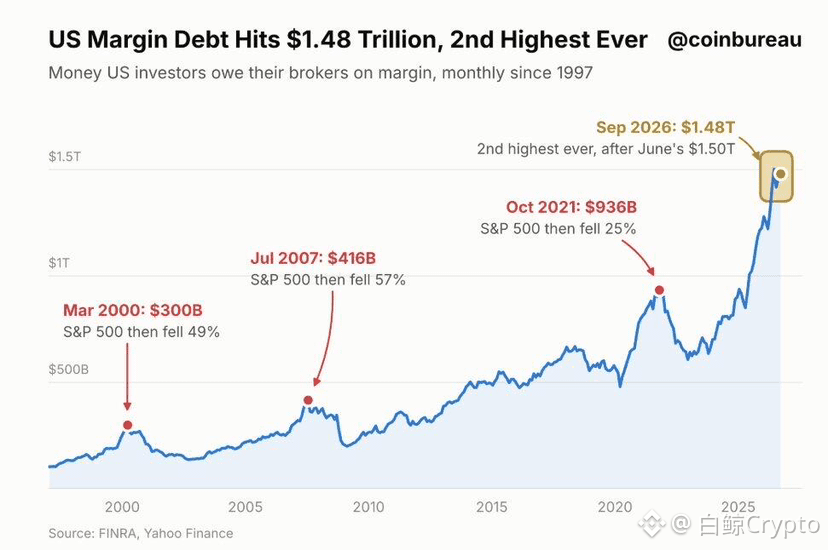
Объём задолженности американских инвесторов по маржинальным займам достиг 1,48 трлн долларов — это второй по величине показатель за всю историю.
По данным Управления по регулированию финансовой индустрии США (FINRA), только за сентябрь инвесторы взяли в долг дополнительно 26 млрд долларов. Сейчас маржинальная задолженность всего на 1,5% ниже исторического рекорда в 1,50 трлн долларов, установленного в июне.
В то же время свободные денежные средства инвесторов на брокерских счетах с октября 2021 года выросли всего на 1,7%, а маржинальная задолженность подскочила на 58%.
Разумеется, рыночная капитализация фондового рынка тоже выросла.
По данным First Trust, в пересчёте на индекс S&P 500 на каждые 100 долларов стоимости акций компаний из индекса у инвесторов приходится около 2,30 доллара заёмных средств. Этот уровень практически соответствует среднему значению с 1997 года.
Исторически пик маржинальной задолженности обычно приходится на период в пределах трёх месяцев до или после вершины рынка:
1. Март 2000 года: маржинальная задолженность — 300 млрд долларов, после чего индекс S&P 500 упал на 49%.
2. Июль 2007 года: маржинальная задолженность — 416 млрд долларов, после чего индекс S&P 500 упал на 57%.
3. Октябрь 2021 года: маржинальная задолженность — 936 млрд долларов, после чего индекс S&P 500 упал на 25%.
В каждом из этих циклов инвесторы, использовавшие заёмные средства, были вынуждены сокращать плечо: маржинальная задолженность снижалась на 35–55% от пикового уровня.
Это не означает, что 📉 обязательно случится. Дело не в том, что «высокая задолженность по маржинальным займам напрямую вызывает обвал», а в том, что, когда начинаются распродажи, высокое кредитное плечо усиливает падение; кроме того, экстремальные уровни плеча часто наблюдаются на поздних этапах бычьего рынка, когда склонность к риску достигает максимума.
Иными словами, стоит остерегаться ⚠️ чёрных лебедей:
1. Эскалация войны с Ираном — Трамп говорит, что не станет действовать до промежуточных выборов, но, зная Трампа… каковы шансы?
2. Кредитный кризис — позитивный фактор для 🍊
3. 🇫🇷
4. На самом деле есть ещё и проблема с ликвидностью: если ликвидность низкая, это плохо скажется на всём, что с ней связано, будь то фондовый рынок или криптовалюты.
Пока мне приходит в голову только это. Если есть другие варианты, пишите в комментариях.
Сейчас уязвимость США растёт:
Объём задолженности американских инвесторов по маржинальным займам достиг 1,48 трлн долларов — это второй по величине показатель за всю историю.
По данным Управления по регулированию финансовой индустрии США (FINRA), только за сентябрь инвесторы взяли в долг дополнительно 26 млрд долларов. Сейчас маржинальная задолженность всего на 1,5% ниже исторического рекорда в 1,50 трлн долларов, установленного в июне.
В то же время свободные денежные средства инвесторов на брокерских счетах с октября 2021 года выросли всего на 1,7%, а маржинальная задолженность подскочила на 58%.
Разумеется, рыночная капитализация фондового рынка тоже выросла.
По данным First Trust, в пересчёте на индекс S&P 500 на каждые 100 долларов стоимости акций компаний из индекса у инвесторов приходится около 2,30 доллара заёмных средств. Этот уровень практически соответствует среднему значению с 1997 года.
Исторически пик маржинальной задолженности обычно приходится на период в пределах трёх месяцев до или после вершины рынка:
1. Март 2000 года: маржинальная задолженность — 300 млрд долларов, после чего индекс S&P 500 упал на 49%.
2. Июль 2007 года: маржинальная задолженность — 416 млрд долларов, после чего индекс S&P 500 упал на 57%.
3. Октябрь 2021 года: маржинальная задолженность — 936 млрд долларов, после чего индекс S&P 500 упал на 25%.
В каждом из этих циклов инвесторы, использовавшие заёмные средства, были вынуждены сокращать плечо: маржинальная задолженность снижалась на 35–55% от пикового уровня.
Это не означает, что 📉 обязательно случится. Дело не в том, что «высокая задолженность по маржинальным займам напрямую вызывает обвал», а в том, что, когда начинаются распродажи, высокое кредитное плечо усиливает падение; кроме того, экстремальные уровни плеча часто наблюдаются на поздних этапах бычьего рынка, когда склонность к риску достигает максимума.
Иными словами, стоит остерегаться ⚠️ чёрных лебедей:
1. Эскалация войны с Ираном — Трамп говорит, что не станет действовать до промежуточных выборов, но, зная Трампа… каковы шансы?
2. Кредитный кризис — позитивный фактор для 🍊
3. 🇫🇷
4. На самом деле есть ещё и проблема с ликвидностью: если ликвидность низкая, это плохо скажется на всём, что с ней связано, будь то фондовый рынок или криптовалюты.
Пока мне приходит в голову только это. Если есть другие варианты, пишите в комментариях.