Два конкурирующих производителя ИИ-чипов могут пользоваться услугами одного и того же поставщика инструментов для проектирования.
Именно поэтому Cadence Design Systems (NASDAQ:
$CDNS ) кажется мне интересной. Чем больше компаний разрабатывают ИИ-чипы, тем выше может быть спрос на программное обеспечение и интеллектуальную собственность, необходимые для их создания, независимо от того, какой процессор победит.
Более широкое направление бизнеса Cadence, связанное с проектированием, растёт. В III квартале 2026 года выручка от основных решений в области EDA выросла на 20%, а от полупроводниковой интеллектуальной собственности — на 24%.
Но моё внимание привлекло кое-что ещё.
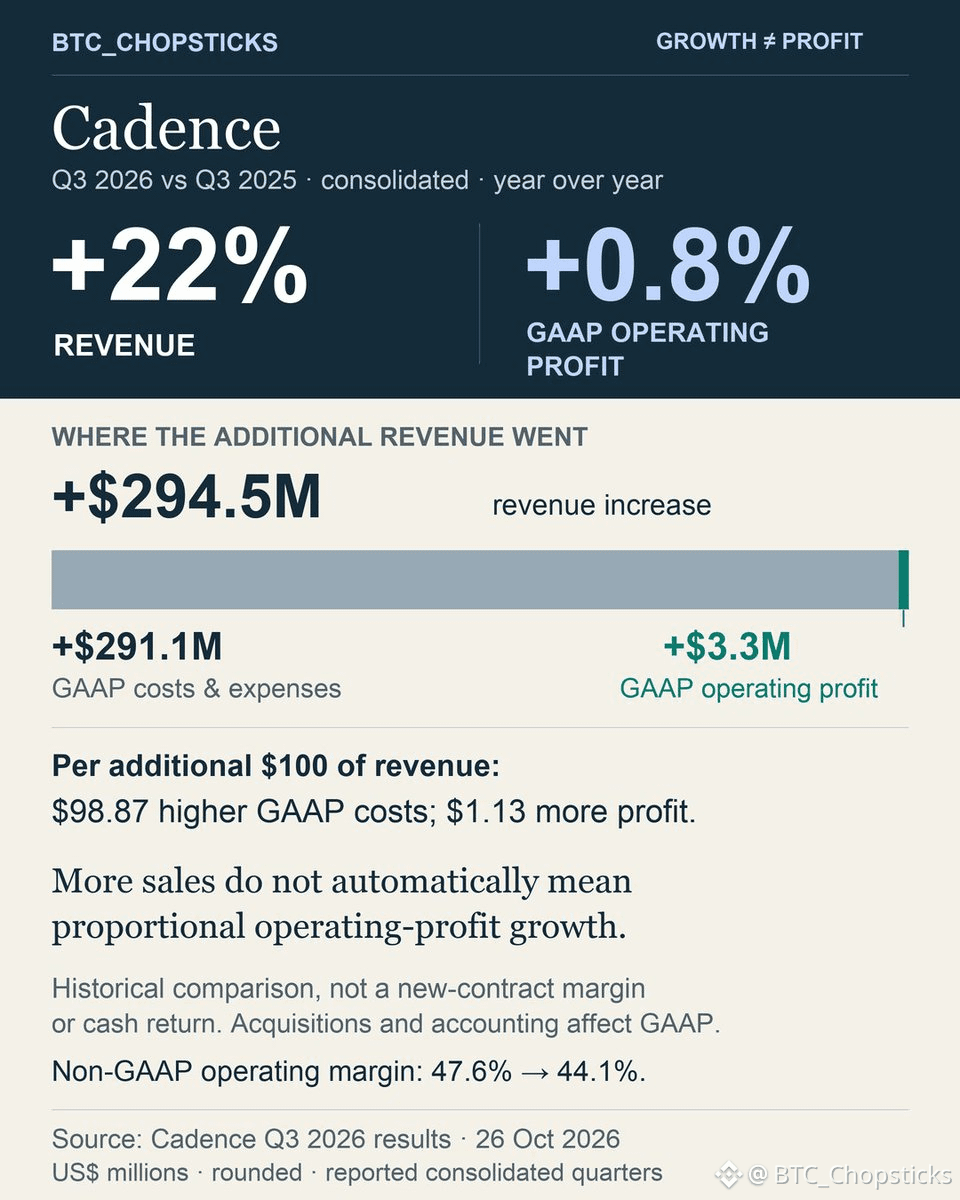
В целом по компании Cadence получила на $294.5M больше квартальной выручки, чем годом ранее. При этом операционная прибыль по GAAP увеличилась всего на $3.3M.
На каждые дополнительные $100 заявленной выручки приходилось примерно $98.87 роста затрат и расходов по GAAP. Дополнительной операционной прибылью обернулось лишь $1.13.
Это не рентабельность нового контракта, а эти затраты не обязательно являются денежными расходами. На сопоставление влияют приобретения и корректировки, связанные с учётом. Тем не менее операционная маржа по non-GAAP тоже снизилась — с 47.6% до 44.1%.
На графике показано, что произошло, а также приведён расчёт, который можно использовать при анализе других акций.
Вот какое различие я считаю важным:
Выбрать компанию, которая выигрывает от бума ИИ, — это одно. Понять, какую часть прибыли она сможет сохранить благодаря этому росту, — совсем другое.