

$LEU.US Centrus Energy — американский поставщик ядерного топлива. Основное направление её деятельности — продажа атомным электростанциям низкообогащённого урана и предоставление сопутствующих технологических услуг.
Компания сейчас активно наращивает мощности по обогащению урана внутри страны, уделяя особое внимание низкообогащённому урану и высокопробному низкообогащённому урану. Последний используется в качестве топлива для передовых реакторов и микрореакторов.
Компания эксплуатирует в Пайктоне, штат Огайо, единственное в западном мире лицензированное предприятие по производству высокопробного низкообогащённого урана. Используемая там центрифужная технология позволяет обогащать уран без связанных с ним ограничений и подходит для нужд национальной безопасности США.
Управление
Компания недавно завершила приобретение Westerman Holdings; сумма сделки составила около 116 млн долларов США, из которых примерно 95 млн долларов были выплачены из имеющихся денежных средств, а остальная часть — акциями.
Westerman является давним поставщиком Centrus и отвечает за производство ключевых компонентов, таких как корпуса центрифуг, а также обслуживает клиентов из нефтегазовой и других отраслей.
После завершения сделки Westerman стала дочерней компанией, при этом сохранив прежний бренд и отношения с клиентами; предприятия расположены в Огайо, Оклахоме и Вайоминге, а численность сотрудников составляет около 400 человек.
Этот шаг позволяет встроить критически важные производственные мощности в собственную систему, снизив зависимость от внешних поставок в процессе расширения, а также увеличить долю выручки от ненуклеарного бизнеса. Компания ожидает, что эта сделка уже в первый год после завершения повысит скорректированную прибыль на акцию.
В части заказов Centrus подписала многолетний контракт с Antares Nuclear на поставку высокообогащённого низкообогащённого урана, а поставки начнутся до конца этого десятилетия.
Контракт предусматривает авансовый платёж от Antares, который будет использован для поддержки расширения мощностей. Antares разрабатывает компактные микрореакторы для наземных и космических миссий и была выбрана для участия в программе Janus армии США, передовом ядерном энергетическом проекте ВВС и соответствующих демонстрационных проектах Космических сил. Производство Centrus будет без обязательств, а топливо сможет использоваться в задачах национальной безопасности.
Ранее компания уже получила от Министерства энергетики США заказ примерно на 900 млн долларов на производство высокообогащённого низкообогащённого урана и одновременно продвигает строительство коммерческих мощностей. По состоянию на конец 2025 года портфель заказов компании составлял около 3,8 млрд долларов США и был растянут до 2040 года; последующие раскрытия показали дальнейший рост портфеля.
Компания также запустила на площадке Oak Ridge программу стажировок совместно с Tennessee Tech, набирая студентов по химической и механической инженерии.
Первые трое стажёров после завершения программы были полностью приняты на постоянную работу, а в последующие годы программа была продолжена. Компания отмечает, что инженерное образование даёт концептуальную базу, но работа на площадке позволяет студентам увидеть практическое применение.
Завод в Oak Ridge переходит к крупномасштабному производству центрифуг, что требует соответствующего пополнения персонала. Программа стажировок является одним из способов привлечения местных кадров.
Финансы
В части финансирования компания недавно завершила андеррайтинг публичного размещения акций класса A, предварительно профинансированных варрантов и обычных варрантов; ожидается валовая выручка около 500 млн долларов США без учёта будущего исполнения варрантов.
Обычные варранты разделены на четыре серии с ценами исполнения примерно 227, 272, 318 и 363 доллара за акцию, а сроки их обращения варьируются от второго до пятого года после даты выпуска.
Привлечённые средства планируется направить на общие оборотные нужды, разработку и внедрение технологий, погашение или выкуп долга, капитальные затраты и потенциальные приобретения. Ориентир по распределению капитала на 2026 год составляет от 350 млн до 500 млн долларов США, в основном на промышленное строительство, связанное с производством центрифуг.
Выручка компании за 2025 финансовый год составила около 449 млн долларов США, а чистая прибыль — около 78 млн долларов США; за последние двенадцать месяцев выручка составила около 474 млн долларов США, а чистая прибыль — около 49 млн долларов США.
Денежные средства на балансе составляют около 1,87 млрд долларов США, долг — около 1,18 млрд долларов США, чистые денежные средства — около 690 млн долларов США. Свободный денежный поток в настоящее время отрицательный, главным образом из-за роста капитальных затрат.
Оценка
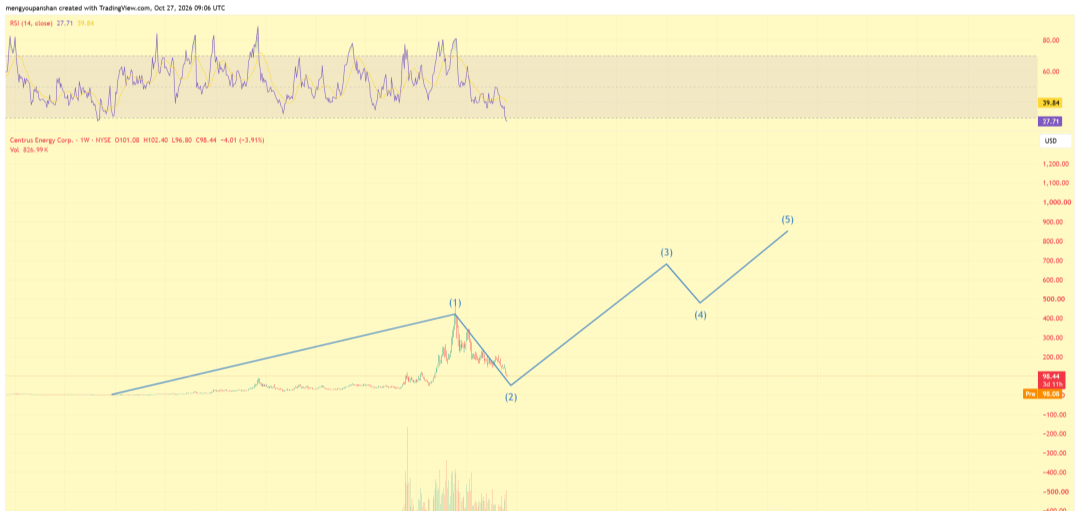
С точки зрения динамики цены недельный график показывает, что акция выросла с уровня ниже 10 долларов в районе 2019 года до примерно 420–470 долларов к концу 2025 года, после чего последовала коррекция.
Текущая цена составляет около 98 долларов, что означает откат примерно на 75% от максимума. RSI(14) находится на уровне 27,71, то есть в зоне перепроданности, а объём торгов заметно снизился по сравнению с прежним пиком.
Согласно одной из волновых разметок, весь рост с 2019 по 2025 год обозначен как первая волна импульса, а в настоящее время идёт коррекционная вторая волна; ожидаемый минимум на графике может находиться лишь в районе конца 2026 года — начала 2027 года.
Если коррекция завершится, то третья волна, как ожидается, поднимет цену с минимума до диапазона примерно 680–700 долларов, ориентировочно к 2030 году; четвёртая волна, как предполагается, откатит цену примерно к 480 долларам; пятая волна может довести цену до около 850 долларов, ориентировочно к 2032 году.
Такая разметка должна соблюдать базовые правила: вторая волна не может опуститься ниже начала первой волны, третья не может быть самой короткой из импульсных волн, а четвёртая не должна заходить в ценовой диапазон первой волны.
Текущая разметка в целом соответствует этим условиям, однако волновая интерпретация носит субъективный характер, и при выборе разных точек отсчёта возможен иной подсчёт. Если цена продолжит снижаться и уйдёт в зону площадки, существовавшей до 2024 года, текущую гипотезу, возможно, придётся пересмотреть.
Со стороны спроса долгосрочные контракты американских АЭС на низкообогащённый уран продолжают исполняться, а разработчики передовых реакторов начинают подписывать соглашения на поставки высокообогащённого низкообогащённого урана.
Заказы Министерства энергетики, проекты микрореакторов для армии и ВВС, а также демонстрации, связанные с космосом, увеличивают спрос на отечественное топливо.
Компания заявляет, что привязанные заказы поддерживают расширение до коммерческого масштаба производства, и это расширение уже идёт. Переход от производства центрифуг к фактическим поставкам требует времени, а наращивание производственных мощностей в Oak Ridge и расширение обогатительного комплекса в Piketon реализуются параллельно. Авансовые платежи клиентов обеспечивают прямой источник финансирования части капитальных затрат.
С точки зрения оценки текущая цена акций около 98 долларов соответствует рыночной капитализации примерно 2 млрд долларов США. После вычета чистых денежных средств стоимость предприятия составляет около 1,3 млрд долларов США.
Одна из упрощённых двухэтапных моделей денежных потоков предполагает, что в ближайшие несколько лет компания будет находиться в фазе инвестиций и наращивания мощностей: свободный денежный поток сначала будет отрицательным или близким к нулю, а затем по мере ввода мощностей в эксплуатацию постепенно станет положительным, достигнув примерно 250 млн долларов США к восьмому году, после чего будет расти на 3% в вечность; ставка дисконтирования принята на уровне 10%. По этому расчёту стоимость собственного капитала составляет около 2,7 млрд долларов США, или примерно 133 доллара на акцию.
Если повысить ставку дисконтирования до 12% или снизить конечный денежный поток, стоимость на акцию опустится в диапазон 90–110 долларов. Модель чувствительна к скорости наращивания мощностей, объёму капитальных затрат и будущей валовой марже. Текущая цена ниже указанного консервативного среднего уровня, но фактический результат зависит от темпов расширения, исполнения заказов и изменений спроса на рынке.#股票财报季

Заключение
Бизнес компании строится вокруг уже имеющихся контрактов и государственной поддержки, а управленческие решения в основном сосредоточены на строительстве мощностей, интеграции цепочки поставок и пополнении кадров.
С финансовой точки зрения денежные резервы и схемы финансирования поддерживают текущий пик капитальных затрат, однако разводнение и темпы исполнения будут влиять на стоимость на акцию. Цена находится в зоне после значительной коррекции от максимумов, технические индикаторы указывают на перепроданность, а волновая структура находится в стадии коррекции.
Дальнейшие катализаторы в основном связаны с графиком ввода мощностей, конкретными условиями поставок по контрактам на высокообогащённый низкообогащённый уран, а также с темпами замещения импортной зависимости внутренними мощностями по обогащению.
Именно эти факторы определяют, смогут ли заказы по плану трансформироваться в выручку и денежный поток.
