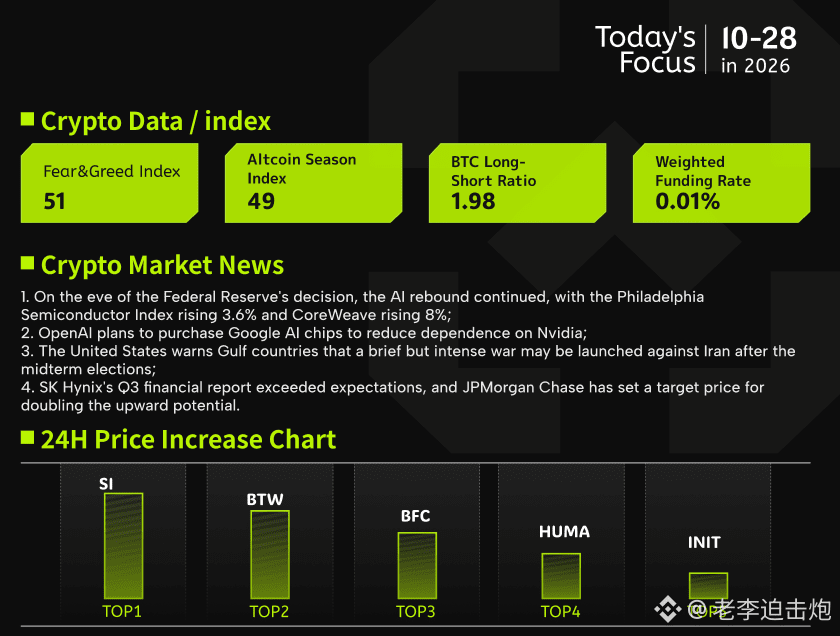
【28 октября | Обзор мировых рынков и анализ данных】
1. Накануне решения ФРС ралли акций ИИ-сектора продолжилось: индекс полупроводниковой отрасли Филадельфийской биржи вырос на 3,6%, CoreWeave — на 8%;
2. OpenAI планирует закупать ИИ-чипы Google, чтобы снизить зависимость от Nvidia;
3. США предупредили страны Персидского залива, что после промежуточных выборов могут начать кратковременную, но ожесточённую войну против Ирана;
4. Квартальная отчётность SK Hynix за третий квартал превзошла ожидания; JPMorgan установил целевую цену, предполагающую двукратный рост.
Рост американских акций продолжился. Главным драйвером стали связанные с ИИ сектора, особенно заметно выросла полупроводниковая отрасль; акции новых облачных сервисов, компаний в сфере памяти и оптической связи также в большинстве своём укрепились. Ключевым катализатором стал улучшившийся доступ к финансированию: Broadcom согласовала с рядом организаций крупную сделку по привлечению средств для закупки оборудования с ИИ-ускорителями и его последующей аренды Anthropic, Oracle расширила сотрудничество с OpenAI в сфере облачных услуг, а дополнительный выпуск акций Meta был переподписан. Goldman Sachs объяснил ралли ослаблением опасений по поводу финансирования и улучшением ожиданий по корпоративной отчётности. Теперь внимание переключается на решение ФРС по ставке и квартальные отчёты технологических гигантов. Вероятнее всего, процентные ставки останутся без изменений, однако ожидания повышения ставок к концу года по-прежнему высоки. Цены на нефть снизились на фоне надежд на ослабление напряжённости на Ближнем Востоке, а доходность казначейских облигаций США и индекс доллара остаются на высоком уровне.
На криптовалютном рынке наблюдается иная картина. Данные блокчейна показывают, что спрос со стороны покупателей биткоина по-прежнему слаб; показатели спроса остаются отрицательными, а разница в ценах на американских и зарубежных платформах также свидетельствует о недостаточной покупательной активности внутри США. Нереализованная прибыль краткосрочных держателей заметно сократилась. Тем не менее сводная оценка остаётся в нейтрально-позитивном диапазоне, а большинство отдельных показателей сохраняют бычий настрой. Нынешняя ситуация больше похожа на передышку в ходе роста, чем на разворот тренда. Для BTC смягчение риторики ФРС на этой неделе и сильная корпоративная отчётность могут улучшить аппетит к риску и способствовать притоку средств обратно в криптоактивы. В противном случае дальнейшее укрепление доллара и рост ставок продолжат сдерживать потенциал роста, и в краткосрочной перспективе рынок может остаться в фазе консолидации.
1. Накануне решения ФРС ралли акций ИИ-сектора продолжилось: индекс полупроводниковой отрасли Филадельфийской биржи вырос на 3,6%, CoreWeave — на 8%;
2. OpenAI планирует закупать ИИ-чипы Google, чтобы снизить зависимость от Nvidia;
3. США предупредили страны Персидского залива, что после промежуточных выборов могут начать кратковременную, но ожесточённую войну против Ирана;
4. Квартальная отчётность SK Hynix за третий квартал превзошла ожидания; JPMorgan установил целевую цену, предполагающую двукратный рост.
Рост американских акций продолжился. Главным драйвером стали связанные с ИИ сектора, особенно заметно выросла полупроводниковая отрасль; акции новых облачных сервисов, компаний в сфере памяти и оптической связи также в большинстве своём укрепились. Ключевым катализатором стал улучшившийся доступ к финансированию: Broadcom согласовала с рядом организаций крупную сделку по привлечению средств для закупки оборудования с ИИ-ускорителями и его последующей аренды Anthropic, Oracle расширила сотрудничество с OpenAI в сфере облачных услуг, а дополнительный выпуск акций Meta был переподписан. Goldman Sachs объяснил ралли ослаблением опасений по поводу финансирования и улучшением ожиданий по корпоративной отчётности. Теперь внимание переключается на решение ФРС по ставке и квартальные отчёты технологических гигантов. Вероятнее всего, процентные ставки останутся без изменений, однако ожидания повышения ставок к концу года по-прежнему высоки. Цены на нефть снизились на фоне надежд на ослабление напряжённости на Ближнем Востоке, а доходность казначейских облигаций США и индекс доллара остаются на высоком уровне.
На криптовалютном рынке наблюдается иная картина. Данные блокчейна показывают, что спрос со стороны покупателей биткоина по-прежнему слаб; показатели спроса остаются отрицательными, а разница в ценах на американских и зарубежных платформах также свидетельствует о недостаточной покупательной активности внутри США. Нереализованная прибыль краткосрочных держателей заметно сократилась. Тем не менее сводная оценка остаётся в нейтрально-позитивном диапазоне, а большинство отдельных показателей сохраняют бычий настрой. Нынешняя ситуация больше похожа на передышку в ходе роста, чем на разворот тренда. Для BTC смягчение риторики ФРС на этой неделе и сильная корпоративная отчётность могут улучшить аппетит к риску и способствовать притоку средств обратно в криптоактивы. В противном случае дальнейшее укрепление доллара и рост ставок продолжат сдерживать потенциал роста, и в краткосрочной перспективе рынок может остаться в фазе консолидации.