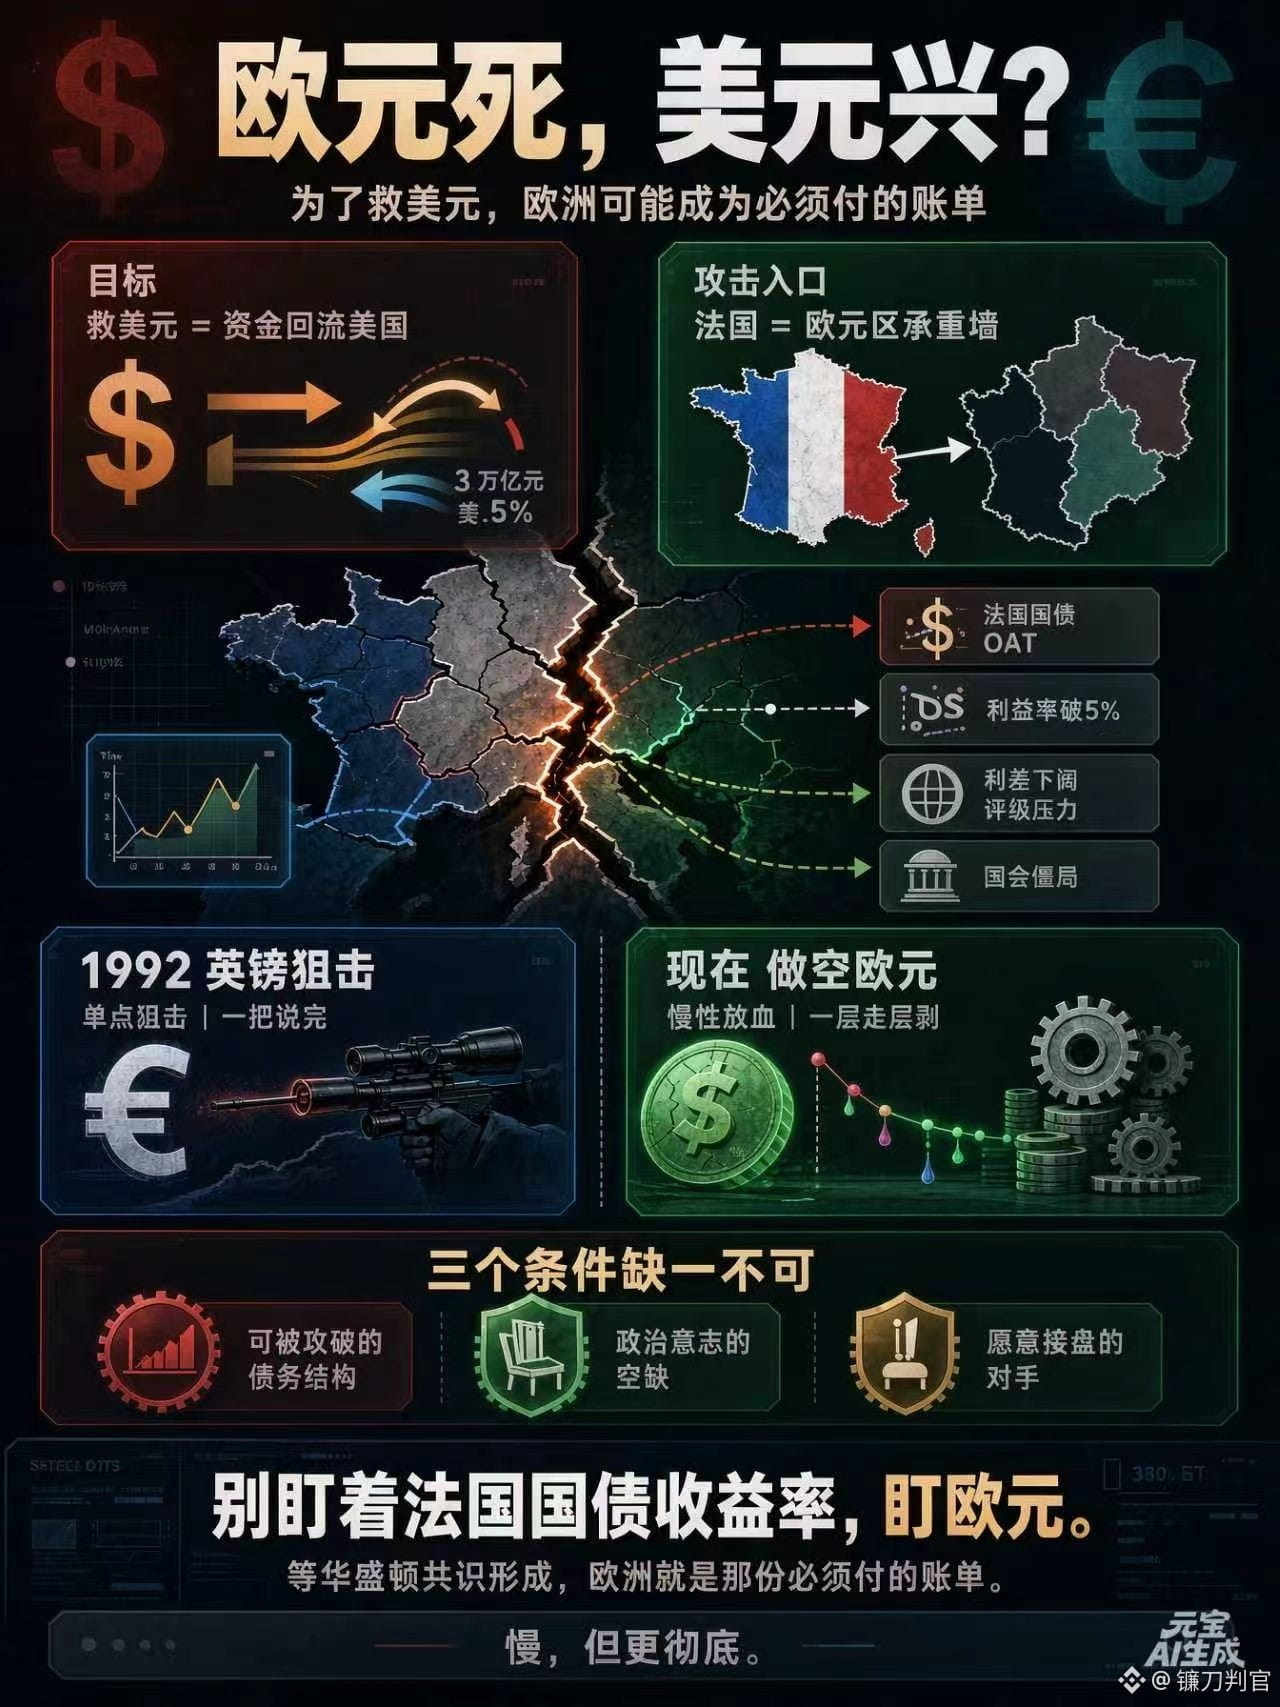
Евро умирает — доллар процветает!
Когда Бессент вступил в должность, уже тогда говорили, что он ученик школы Сороса.
Вступив в должность, он наверняка возьмётся за какую-нибудь страну — только так можно спасти доллар!
Тогда предполагали, что это будет Япония: из-за арбитражных операций с иеной и базисной торговли американскими гособлигациями. Но теперь Япония кажется маловероятной целью: она — одна из опор долларовой системы, ударить по ней — всё равно что ударить по себе.
У Японии в руках больше триллиона долларов американских гособлигаций.
Выкачай иены — и первой упадёт сама американская гособлигационная система.
Никто не будет настолько глуп.
Но цель всё равно должна быть.
Если исключать варианты один за другим, остаётся только Европа.
Точнее: не какая-то европейская страна, а евро.
Логика несложная.
Чтобы спасти доллар, нужно вернуть деньги в США;
а чтобы деньги вернулись, сперва должен обрушиться достаточно крупный рынок.
В мире такой масштаб есть только у еврозоны.
Юань не пускают.
Иену нельзя трогать — она опора.
Остаётся только евро.
А с какого края заходить? С Франции.
Удар по Франции — это снос несущей стены.
Франция — второй по величине рынок облигаций в еврозоне, объём находящихся в обращении OAT превышает 2,5 триллиона евро. Это не наружная стена, а фундамент.
Стоит фундаменту треснуть — и спред между французскими и немецкими облигациями расширится, деньги побегут в немецкие гособлигации, и вся еврозона расколется надвое.
Одна половина станет тихой гаванью, другая — зоной пожара.
Одну половину ещё можно будет назвать валютой, другую — лишь безнадёжными долгами.
Посмотрите, что происходит сейчас.
Доходность французских гособлигаций превысила 5%. Париж горит. Бюджетный план не проходит через парламент. ЕЦБ не может ни повысить, ни понизить ставку.
И нынешняя тактика отличается от той, что была в 1992 году.
В 1992-м нанесли точечный удар и сразу закончили.
На этот раз — медленное кровопускание. Спреды, CDS, рейтинги, политический вакуум — слой за слоем.
Медленно, зато основательно.
Оглянемся на историю.
В 1992 году целью атаки на фунт был выход Великобритании из механизма валютных курсов.
Теперь цель атаки на Францию — навсегда лишить евро возможности занять второе место среди резервных валют.
Чтобы обрушить страну, нужны все три условия.
Уязвимая долговая структура
Пробел в политической воле
Соперник, готовый принять удар на себя
В Европе первое условие уже выполнено.
Второе зреет.
Третье ещё не сложилось.
Поэтому я говорю не о том, что всё рухнет завтра.
Я говорю вот о чём: когда «спасение доллара» станет общим мнением в Вашингтоне, Европа окажется счётом, который придётся оплатить.
Тогда не следите за доходностью французских гособлигаций.
Следите за евро.
$NVDA