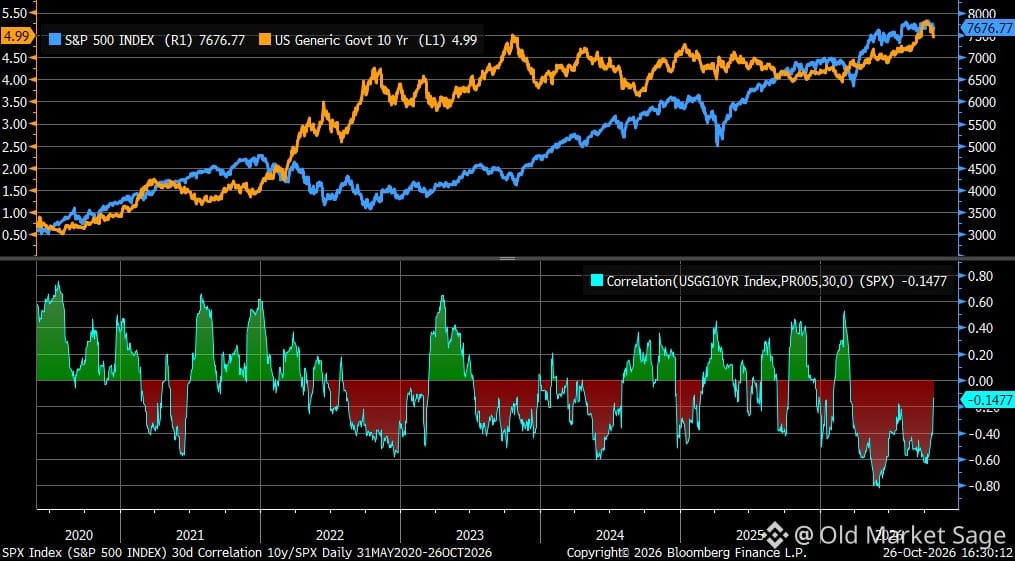
В последнее время доходность 10-летних облигаций и $SPX всё чаще движутся синхронно. Та самая отрицательная корреляция, на которую все полагались? Она ослабевает.
Годами облигации служили страховочной сеткой, когда акции падали. Теперь всё чаще они движутся в одном ритме. Это полностью меняет поведение портфелей в стрессовых ситуациях.
Когда ваш инструмент хеджирования начинает двигаться вместе с рисковыми активами, это уже не хедж.
Годами облигации служили страховочной сеткой, когда акции падали. Теперь всё чаще они движутся в одном ритме. Это полностью меняет поведение портфелей в стрессовых ситуациях.
Когда ваш инструмент хеджирования начинает двигаться вместе с рисковыми активами, это уже не хедж.