【27 октября | Новости и анализ данных мировых рынков】
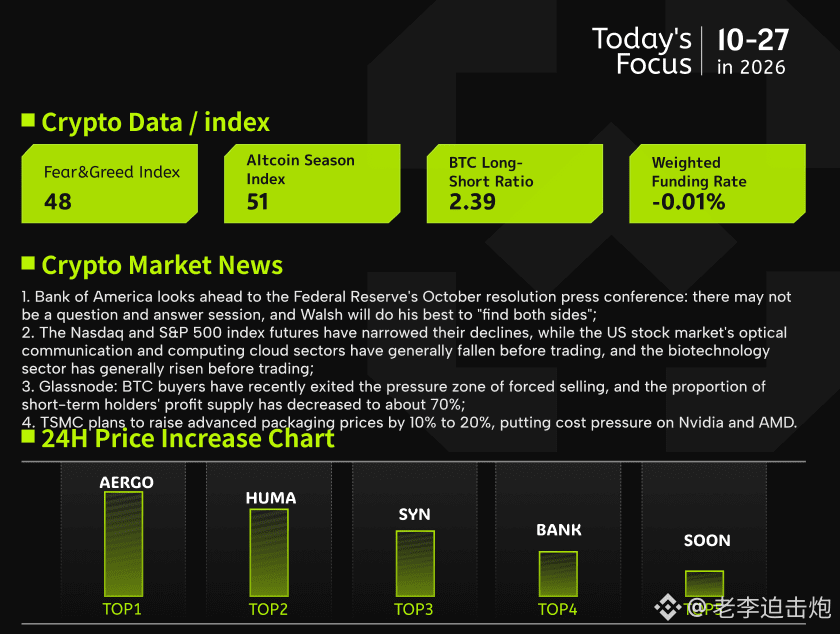
1. Bank of America представил прогноз пресс-конференции ФРС по итогам октябрьского заседания: возможно, вопросов не будет; Уорш постарается «усидеть на двух стульях»;
2. Фьючерсы на Nasdaq и S&P 500 сократили падение; на премаркете акции компаний из секторов оптической связи и облачных вычислений в основном снижались, а акции биотехнологических компаний — в основном росли;
3. Glassnode: недавние покупатели BTC вышли из зоны сильного давления продаж, доля предложения в прибыли у краткосрочных держателей снизилась примерно до 70%;
4. По слухам, TSMC планирует повысить цены на передовую упаковку на 10–20%, что усилит давление на издержки Nvidia и AMD.
Приближается заседание по ставкам в октябре 2026 года, и на рынке заметны разногласия. Bank of America ожидает, что Уорш и дальше будет ограничиваться краткими заявлениями. Если ставку повысят, достаточно вновь подчеркнуть высокий уровень инфляции и устойчивость экономики, одновременно предостерегая от чрезмерного ужесточения. Если же ставку оставят без изменений, потребуется укрепить доверие рынка к авторитету политики, иначе может повториться искажение кривой доходности гособлигаций США, ослабление доллара и распродажа рисковых активов. Bank of America сохраняет прогноз о поэтапном повышении ставки в декабре и марте следующего года и даже не исключает более значительного ужесточения из-за неожиданно устойчивой инфляции. В то же время Moody’s Analytics выступает против повышения ставки: в матрице рисков много красных сигналов, указывающих на то, что сама вероятность ошибки в политике уже стала угрозой.
Для крипторынка, и особенно BTC, последствия будут неодинаковыми. Ожидания ужесточения политики часто приводят к росту реальных процентных ставок и укреплению доллара, повышают альтернативные издержки владения активами и оказывают давление на оценку биткоина. Недавние данные блокчейна показывают, что доля краткосрочных держателей, находящихся в прибыли, снизилась примерно с почти 100% до 70%; давление со стороны фиксации прибыли заметно ослабло по сравнению с месяцем ранее, а условия для входа стали лучше. Однако это лишь охлаждение рынка, а не достаточное основание считать, что тренд развернулся. Если заседание даст более ястребиный сигнал и дополнительно закрепит ожидания повышения ставки в декабре, краткосрочные ожидания ужесточения ликвидности продолжат давить на BTC. Если же заявления будут скорее голубиными, восстановление склонности к риску может дать крипторынку передышку. Дальнейшая динамика будет сильнее зависеть от того, как рынок переоценит будущую траекторию политики, а не от результата одного заседания.
1. Bank of America представил прогноз пресс-конференции ФРС по итогам октябрьского заседания: возможно, вопросов не будет; Уорш постарается «усидеть на двух стульях»;
2. Фьючерсы на Nasdaq и S&P 500 сократили падение; на премаркете акции компаний из секторов оптической связи и облачных вычислений в основном снижались, а акции биотехнологических компаний — в основном росли;
3. Glassnode: недавние покупатели BTC вышли из зоны сильного давления продаж, доля предложения в прибыли у краткосрочных держателей снизилась примерно до 70%;
4. По слухам, TSMC планирует повысить цены на передовую упаковку на 10–20%, что усилит давление на издержки Nvidia и AMD.
Приближается заседание по ставкам в октябре 2026 года, и на рынке заметны разногласия. Bank of America ожидает, что Уорш и дальше будет ограничиваться краткими заявлениями. Если ставку повысят, достаточно вновь подчеркнуть высокий уровень инфляции и устойчивость экономики, одновременно предостерегая от чрезмерного ужесточения. Если же ставку оставят без изменений, потребуется укрепить доверие рынка к авторитету политики, иначе может повториться искажение кривой доходности гособлигаций США, ослабление доллара и распродажа рисковых активов. Bank of America сохраняет прогноз о поэтапном повышении ставки в декабре и марте следующего года и даже не исключает более значительного ужесточения из-за неожиданно устойчивой инфляции. В то же время Moody’s Analytics выступает против повышения ставки: в матрице рисков много красных сигналов, указывающих на то, что сама вероятность ошибки в политике уже стала угрозой.
Для крипторынка, и особенно BTC, последствия будут неодинаковыми. Ожидания ужесточения политики часто приводят к росту реальных процентных ставок и укреплению доллара, повышают альтернативные издержки владения активами и оказывают давление на оценку биткоина. Недавние данные блокчейна показывают, что доля краткосрочных держателей, находящихся в прибыли, снизилась примерно с почти 100% до 70%; давление со стороны фиксации прибыли заметно ослабло по сравнению с месяцем ранее, а условия для входа стали лучше. Однако это лишь охлаждение рынка, а не достаточное основание считать, что тренд развернулся. Если заседание даст более ястребиный сигнал и дополнительно закрепит ожидания повышения ставки в декабре, краткосрочные ожидания ужесточения ликвидности продолжат давить на BTC. Если же заявления будут скорее голубиными, восстановление склонности к риску может дать крипторынку передышку. Дальнейшая динамика будет сильнее зависеть от того, как рынок переоценит будущую траекторию политики, а не от результата одного заседания.