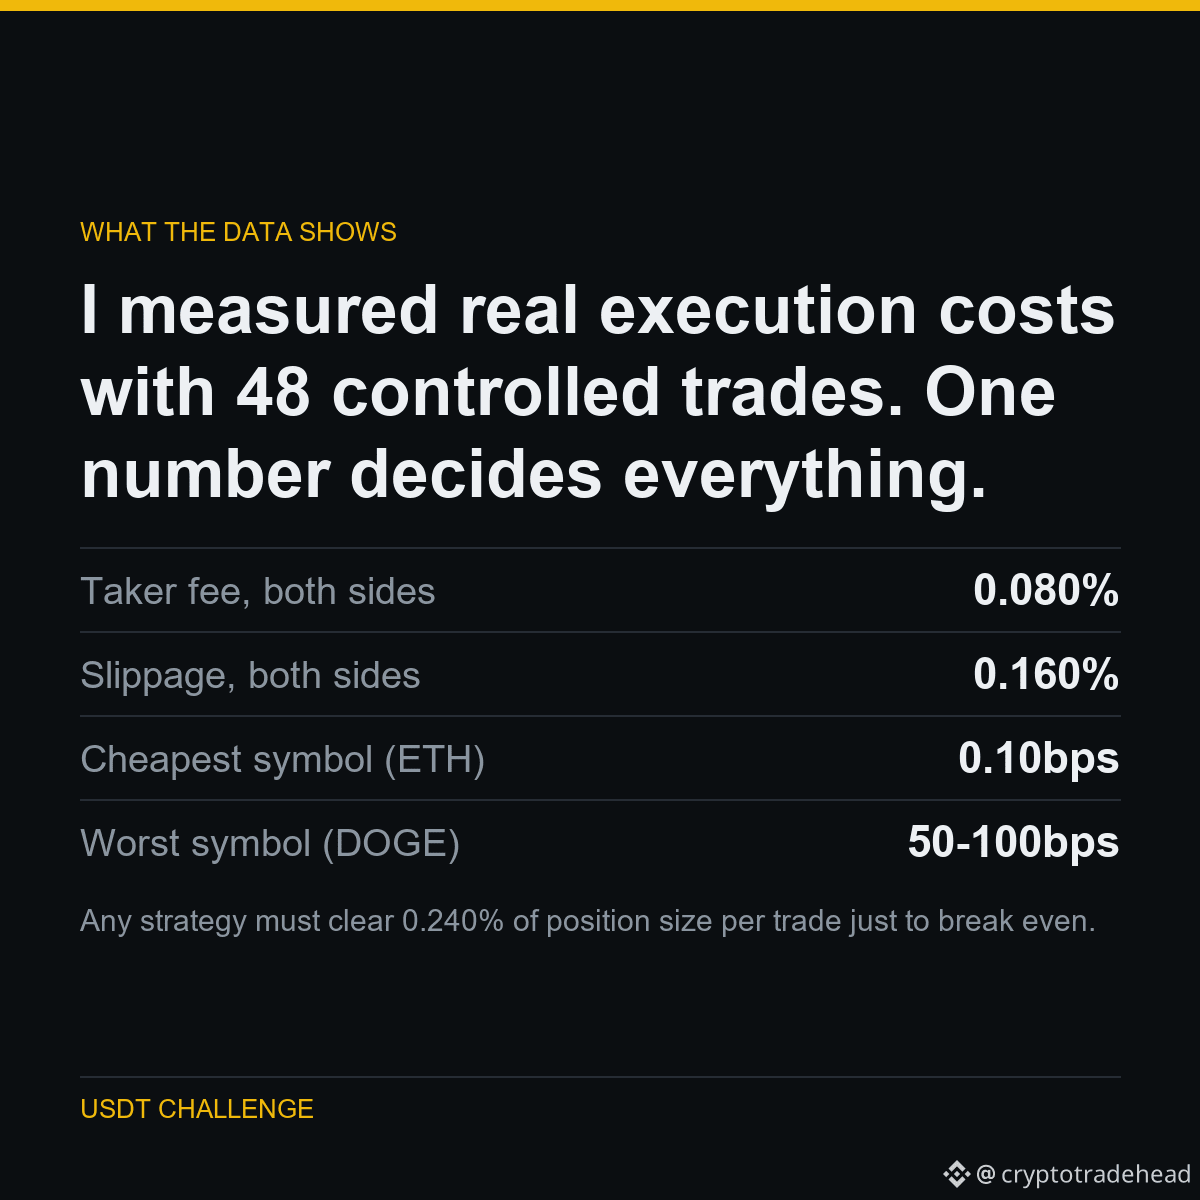
Любая стратегия должна покрывать 0,240% от размера позиции за сделку, чтобы хотя бы выйти в ноль. В большинстве опубликованных стратегий об этом числе не упоминают — поэтому большинство из них убыточны.
Вот откуда взялась эта цифра.
Я измерил реальные издержки исполнения на 48 контролируемых сделках. Одно число решает всё.
Я перестал гадать, сколько стоит торговля, и измерил это: 48 контролируемых сделок туда-обратно — вход и немедленный выход с фиксацией фактической цены исполнения относительно справочной цены.
Комиссия была постоянной — 0,04% за сторону. Проскальзывание — нет: по ETH исполнение проходило практически без него, тогда как по DOGE издержки составляли от 50 до 100 базисных пунктов за сделку туда-обратно.
При позиции на 150 USDT сделка туда-обратно обходится в 0,36 USDT ещё до того, как рынок успевает сдвинуться.
Часть публичного эксперимента: превратить 5 063 USDT в 1 000 000 USDT и опубликовать каждый результат — в том числе те, что выставляют меня в невыгодном свете.
Запущено на $ETH $DOGE
#Binance #Futures #Backtesting #TradingBot #CryptoData