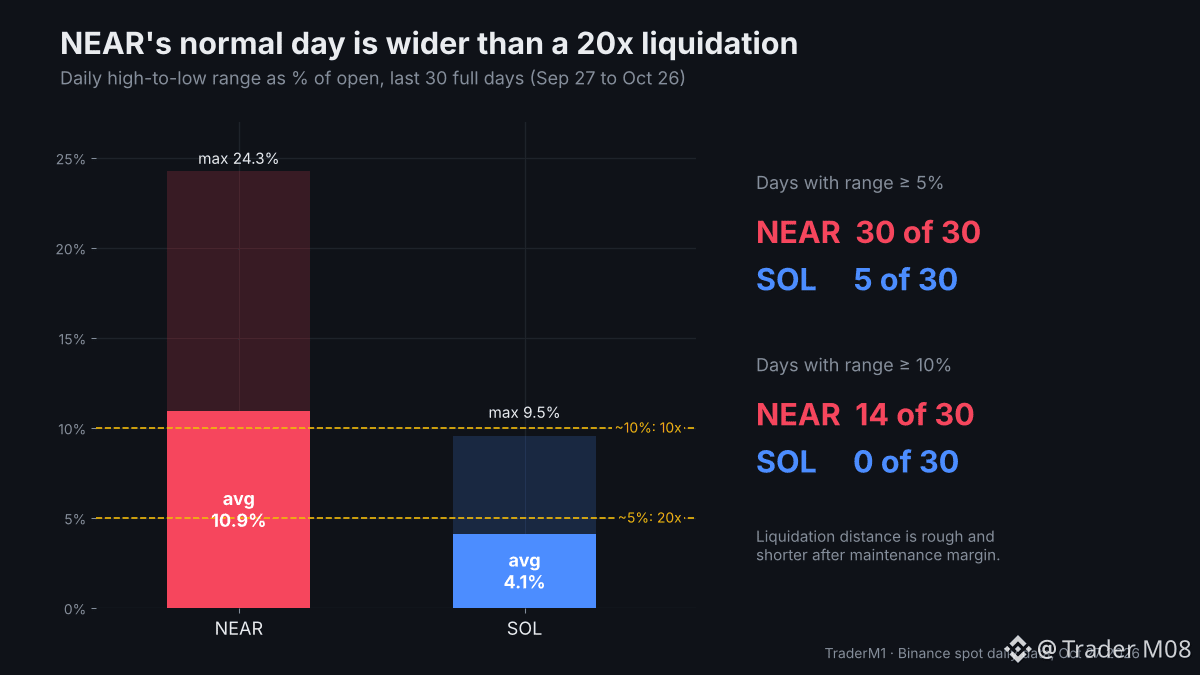
За каждый из последних 30 дней $NEAR двигался больше чем на 5% — столько достаточно, чтобы обнулить позицию с плечом 20x.
Грубое правило: при плече 20x движение примерно на 5% против вас съедает маржу. При 10x — примерно на 10%. Из-за поддерживающей маржи фактический порог немного ниже.
Дневной диапазон от максимума до минимума в процентах от цены открытия за последние 30 полных дней на спотовом рынке Binance:
- NEAR: средний диапазон — 10,9%. Во все 30 из 30 дней цена двигалась на 5% или больше, в 14 дней — на 10% или больше. Самый большой диапазон за день: 24,3%.
- $SOL — в среднем 4,1%. В 5 дней цена двигалась на 5% или больше, ни в один день — на 10%. Самый большой диапазон за день: 9,5%.
Дневной диапазон не означает, что движение весь день шло против вас, поэтому не в каждый из этих дней позиция с плечом 20x была бы ликвидирована. Но достаточно одного резкого движения.
Вот какие выводы я делаю:
1. Прежде чем выбирать плечо, проверьте обычный дневной диапазон монеты
2. Установите цену ликвидации за пределами обычного дневного диапазона
3. Для монет с широким диапазоном уменьшайте размер позиции, а не расстояние до стопа
Какое плечо вы бы использовали для монеты, которая в среднем движется на 10,9% в день, если вообще стали бы использовать плечо?